2027年中级会计师《财务管理》考前点题卷二
一、单项选择题
本类题共20小题,每小题1.5分,共30分。每小题备选答案中,只有一个符合题意的正确答案。错选、不选均不得分。
参考答案B
参考答案B
参考答案C
参考答案B
参考答案D
参考答案B
参考答案A
参考答案D
参考答案C
参考答案C
参考答案B
参考答案B
参考答案D
参考答案A
参考答案A
参考答案C
参考答案C
参考答案B
参考答案C
参考答案B
二、多项选择题
本类题共10小题,每小题2分,共20分。每小题备选答案中,有两个或两个以上符合题意的正确答案。请至少选择两个答案,全部选对得满分,少选得相应分值,多选、错选、不选均不得分。
参考答案ACD
参考答案CD
参考答案ABC
参考答案AD
参考答案AC
参考答案ABD
参考答案CD
参考答案BD
参考答案BD
参考答案AC
三、判断题
本类题共10小题,每小题1分,共10分。请判断每小题的表述是否正确。每小题答题正确的得1分,错答、不答均不得分,也不扣分。
参考答案B
参考答案B
参考答案B
参考答案B
参考答案A
参考答案B
参考答案B
参考答案B
参考答案B
参考答案B
四、计算分析题
本类题共3小题,共15分。凡要求计算的,可不列出计算过程;计算结果出现两位以上小数的,均四舍五入保留小数点后两位小数,百分比指标保留百分号前两位小数。凡要求解释、分析、说明理由的,必须有相应的文字阐述
2025年公司长期资金来源包括:长期借款7500万元,年利率5%,每年付息一次,5年后还本;优先股30万股,每股面值100元,票面股息率8%;普通股500万股,每股面值1元。2025年产品销售量为5万件,产品单价为2000元/件,变动成本率为60%,固定经营成本2000万元。产品单价及成本性态在未来保持不变。
公司董事会提出,2026年普通股每股收益需增长30%。
要求:
(1)计算2025年的息税前利润、每股收益。
(2)以2025年为基期,计算如下指标:①经营杠杆系数;②财务杠杆系数;③总杠杆系数。
(3)计算2026年预计产销量增长率、预计息税前利润。
参考答案(1)息税前利润边际贡献-固定经营成本=2000×5×(1-60%)-2000=2000(万元)<br />长期借款年利息=7500×5%=375(万元)<br />优先股年股息=30×100×8%=240(万元)<br />每股收益<br /><img src="https://img.huikao8.com/huixue_img/importSubject/2079835720738017280.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />(2)①经营杠杆系数=(息税前利润+固定经营成本)/息税前利润=(2000+2000)/2000=2<br />②<img src="https://img.huikao8.com/huixue_img/importSubject/2079835720796737536.png" alt="题目图片" style="max-width:100%;height:auto;vertical-align:middle;"><br />③总杠杆系数=经营杠杆系数×财务杠杆系数=2×1.53=3.06<br />(3)总杠杆系数=每股收益的变化百分比/产销量的变化百分比<br />2026年预计的产销量增长率=30%/3.06=9.8%<br />财务杠杆系数=每股收益的变化百分比/息税前利润的变化百分比<br />2026年预计的息税前利润增长率=30%/1.53=19.61%<br />2026年预计的息税前利润=2000×(1+19.61%)=2392.2(万元)。
资料一:2024年公司净利润为10000万元,分配现金股利3000万元。2025年净利润为12000万元。
资料二:2026年只投资一个新项目,总投资额为8000万元。
资料三:与M公司同行业的N公司一直采用低正常股利加额外股利政策分配现金股利。低正常股利每年0.1元/股,额外股利按照净利润超过3000万元部分的固定比例支付。N公司2024年实现净利润9000万元,分配现金股利4400万元。2025年实现净利润15000万元。
要求:
(1)如果M公司采用剩余股利政策,目标资本结构为负债:权益=2:3,计算2025年分配的每股股利及股利支付率。
(2)如果M公司采用固定股利政策,计算2025年分配的每股股利及股利支付率。
(3)如果M公司采用固定股利支付率政策,计算2025年分配的每股股利及股利支付率。
(4)如果M公司采用低正常股利加额外股利政策,低正常股利为3000万元,额外股利为2025年净利润扣除低正常股利后余额的16%,计算2025年分配的每股股利及股利支付率。
(5)若N公司发行在外普通股为2亿股,且未来没有发生变化,计算2025年N公司的股利支付率。
参考答案(1)2025年分配的股利总额×(万元)<br />2025年分配的每股股利=7200/15000=0.48(元/股)<br />2025年的股利支付率=7200/12000=60%<br />(2)由于M公司采用固定股利政策,2025年净利润中支付的现金股利为3000万元。<br />2025年分配的每股股利=3000/15000=0.2(元/股)<br />2025年的股利支付率=3000/12000=25%<br />(3)由于M公司采用固定股利支付率政策,各年的股利支付率相同,即:<br />2025年的股利支付率=2024年的股利支付率=3000/10000=30%<br />2025年分配的每股股利=12000×30%/15000=0.24(元/股)<br />(4)额外股利=(12000-3000)×16%=1440(万元)<br />2025年分配的每股股利=(3000+1440)/15000=0.30(元/股)<br />2025年的股利支付率=(3000+1440)/12000=37%<br />(5)2024年N公司分配现金股利4400=0.1×20000+(9000-3000)×固定比例<br />解得:固定比例=40%<br />2025年N公司应分配的现金股利=0.1×20000+(15000-3000)×40%=6800(万元)<br />2025年N公司的股利支付率=6800/15000=45.33%。
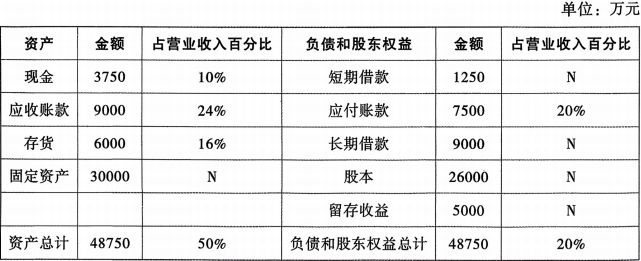
资料一:2025年F公司营业收入为37500万元,净利润为3000万元。该公司2025年简化的资产负债表如下表所示。
资料二:预计F公司2026年营业收入会增加20%,营业净利率会下降5%,股利支付率为50%。
资料三:公司预计在2026年投资一条新的生产线,金额为2000万元。
要求:
(1)运用销售百分比法测算F公司2026年的下列指标:①敏感性资产增加额;②敏感性负债增加额;③留存收益增加额;④外部融资需求量。
(2)运用销售百分比法测算2026年存货需要的资金量、存货需要增加的资金量。
参考答案(1)①2026年敏感性资产增加额=37500×20%×50%=3750(万元)<br />②2026年敏感性负债增加额=37500×20%×20%=1500(万元)<br />③2026年营业净利率=净利润/营业收入=(3000/37500)×(1-5%)=7.6%<br />2026年留存收益增加额预计营业收入×预计营业净利率×(1-预计股利支付率)=37500×(1+20%)×7.6%×(1-50%)=1710(万元)<br />④2026年外部融资需求量=Δ敏感性资产-Δ敏感性负债-留存收益增加额+Δ非敏感性资产=3750-1500-1710+2000=2540(万元)<br />(2)2026年存货需要的资金量=37500×(1+20%)×16%=7200(万元)<br />2026年存货需要增加的资金量=7200-6000=1200(万元)。
五、综合题
本类题共2小题,共25分。凡要求计算的,可不列出计算过程;计算结果出现两位以上小数的,均四舍五入保留小数点后两位小数,百分比指标保留百分号前两位小数。凡要求解释、分析、说明理由的,必须有相应的文字阐述。
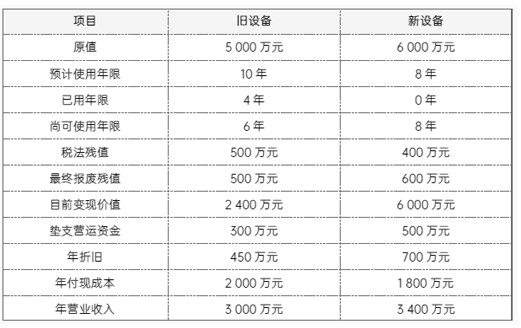
资料一:至2022年末,长江公司一台生产设备已经使用了4年。为了提高产能,节约成本支出,提升运营效率和盈利水平,公司拟对该设备进行更新改造,建设期为0年,相关固定资产支出和营运资金在更新改造时一次性投入,且垫支的营运资金在生产线使用期满时一次性收回。在2022年末做出更新改造投资决策时,有关资本支出预算和其他资料如下表所示:
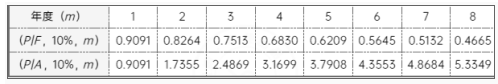
资料二:生产线更新决策方案的折现率为10%,有关货币时间价值系数如下:
资料三:长江公司于2023年末拥有长期债务资金(全部为长期借款)10 000万元,年利率为8%,普通股总股数4 000万股,每股市价为10元。公司股票的β 系数为1.5,无风险收益率为4%,市场平均风险收益率为6%。假设资本市场有效,长期借款账面价值等于其市场价值。
资料四:公司计划于2024年追加筹资10 000万元,用以扩大生产规模现在有两种筹资方案可供选择:
方案一:按照每股10元增发普通股。
方案二:平价发行公司债券,债券年利率为10%,按年支付利息,到期一次归还本金。
公司计划采用每股收益分析法进行筹资方案的选择。假设不考虑筹资过程中发生的筹资费用。筹资完成后,预计公司年息税前利润可以达到6 600万元。
要求:
(1) 根据资料一和资料二,计算与购置新设备相关的下列指标:
①初始现金净流量。
②1~7年每年的营业现金净流量。
③第8年的现金净流量。
④净现值。
⑤年金净流量。
(2) 根据资料一和资料二,计算与继续使用旧设备相关的下列指标:
①初始(2022年末)投资额。
②净现值。
③年金净流量。
(3) 根据资料一、资料二以及以上计算结果,做出生产设备是否更新的决策,并说明理由。
(4) 根据资料三,以市场价值权数为基础,计算长江公司于2023年末的加权平均资本成本。
(5) 根据资料三和资料四,计算两种筹资方案的每股收益无差别点,判断甲公司应选择哪种筹资方案,并说明理由。
参考答案详见解析
② 1 ~ 7 年每年的营业现金净流量=(3 400-1 800)×(1-25%)+700×25%=1 375(万元)。
③第8 年的现金净流量=1 375+500+600-(600-400)×25%=2 425(万元)。
④净现值=1 375×(P /A ,10%,7)+2 425×(P /F ,10%,8)-6 500=1 325.31(万元)。
⑤年金净流量=1 325.31/(P /A ,10%,8)=248.42(万元)。
(2)①旧设备于2022 年末的账面价值=5 000-450×4=3 200(万元)。
初始(2022 年末)投资额=300+2 400+(3 200-2 400)×25%=2 900(万元)
需要注意的是,本题提问的是“投资额”,而非“现金流量”。
②使用旧设备1 ~ 5 年的营业现金净流量=(3 000-2 000)×(1-25%)+450×25%=862.5(万元)。
使用旧设备第6 年的现金净流量=862.5+300+500=1 662.5(万元)
净现值=862.5×(P /A ,10%,5)+1 662.5×(P /F ,10%,6)-2 900=1 308.05(万元)
③年金净流量=1 308.05/(P /A ,10%,6)=300.34(万元)。
(3)不应当更新生产设备,因为使用新设备的年金净流量小于使用旧设备的年金净流量。
(4)长期借款资本成本=8%×(1-25%)=6%。
普通股资本成本=4%+1.5×6%=13%
长期借款的市场价值=10 000(万元)
普通股的市场价值=4 000×10=40 000(万元)
公司加权平均资本成本=6%×10 000/(10 000+40 000)+13%×40 000/(10 000+40 000)=11.6%
(5)公司原每年利息费用=10 000×8%=800(万元)。
如果按照方案一筹资,需要增加普通股股数=10 000/10=1 000(万股)。
如果按照方案二筹资,每年新增债务利息=10 000×10%=1 000(万元)。
设每股收益无差别点的息税前利润为EBIT ,则:
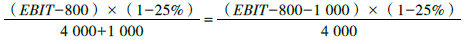
解方程可得:EBIT =5 800(万元)。
公司应当选择方案二筹资,因为企业预计的息税前利润(6 600 万元),大于每股收益无差别点息税前利润(5 800 万元),选择债务筹资可以获得更高的每股收益。
资料一:黄河公司于2022年初,实施了每10股发放1股股票股利的股利分配方案。公司分配股票股利前股东权益账户情况如下表所示:
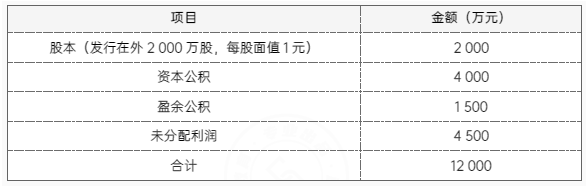
股票股利按照市价计算,分配股票股利时黄河公司股票每股市价为10元。
资料二:公司2022年实现净利润4 000万元,假设当年净利润全部留存。公司当年无其他引起所有者权益变动的事项。
资料三:为筹集新项目投资所需资金,黄河公司于2023年3月31日增发普通股400万股,于2023年6月30日发行可转换债券一批,债券面值为6 000万元,期限为5年,1年后可以转换为本公司的普通股,转换价格为每股20元。2023年可转换债券产生的利息费用共计240万元,全部计入当期损益。公司2023年实现的净利润为4 800万元,年末向普通股股东分配股利2 600万元。分配完股利后,2023年末黄河公司的所有者权益为20 400万元,普通股股票每股市价为18元。
资料四:某投资者计划于2023年末黄河公司分配完股利后,购买黄河公司的股票。
预计未来两年黄河公司每股股利会高速增长,增长率为10%,从第三年起每年的股利增长率将保持2%不变。黄河公司股票的必要收益率为8%。假设未来黄河公司的股利均于当年年末支付。
要求:
(1) 根据资料一,计算黄河公司分配股票股利后的“未分配利润”、“股本”和“资本公积”的项目余额。
(2) 根据资料一和资料二,计算黄河公司2022年的净资产收益率和基本每股收益。
(3) 根据资料一、资料二和资料三,计算黄河公司2023年的基本每股收益和稀释每股收益,以及2023年末的每股净资产和市净率。
(4) 根据资料三和资料四,计算黄河公司于2024年初的每股价值,并判断投资者是否应该购买甲公司股票,并说明理由。
参考答案详见解析
按照市价计算的股票股利总额=200×10=2 000(万元)
发放股票股利后的未分配利润=4 500-2 000=2 500(万元)
发放股票股利后的股本=2 000+200×1=2 200(万元)
发放股票股利后的资本公积=4 000+(2 000-200)=5 800(万元)
(2)年初净资产=12 000(万元)。
年末净资产=12 000+4 000=16 000(万元)
平均净资产=(12 000+16 000)/2=14 000(万元)
净资产收益率=4 000/14 000×100%=28.57%
基本每股收益=4 000/2 200=1.82(元/ 股)
(3)2023 年流通在外的普通股的加权平均数=2 200+400×9/12=2 500(万股)。
基本每股收益=4 800/2 500=1.92(元/ 股)
可转换债券可以转换的普通股股数=6 000/20=300(万股)
稀释每股收益=[4 800+240×(1-25%)]/(2 500+300×6/12)=1.88(元/ 股)
每股净资产=20 400/(2 200+400)=7.85(元)
市净率=18/7.85=2.29(倍)
(4)黄河公司2023 年末支付的每股股利=2 600/(2 200+400)=1(元)。
2024 年末支付的每股股利=1×(1+10%)=1.1(元)
2025 年末支付的每股股利=1.1×(1+10%)=1.21(元)
2026 年末支付的每股股利=1.21×(1+2%)=1.2342(元)
2024 年初每股价值=1.1÷(1+8%)+1.21÷(1+8%)2+1.2342÷(8%-2%)÷(1+8%)2=19.69(元)
投资者应当购买黄河公司股票,因为黄河公司每股股票价值大于其市场价格。