高等教育自学考试《08119管理会计》考前点题卷一
08119管理会计
考前点题
共 28 题
1221 次浏览
更新于 2026-09-28
一、单项选择题
本大题共10小题,每小题1分,共10分。在每小题列出的备选项中只有一项是最符合题目要求的,请将其选出。
1
( )管理会计进入现代管理会计时期。
- A.20世纪初
- B.20世纪50年代
- C.20世纪80年代
- D.20世纪末
2
( )是指企业通过提高生产率和效率,消除浪费和严格控制成本来实现比竞争对手更低的成本,成为产业中的成本领先者。
- A.成本领先战略
- B.差异化战略
- C.竞争与经营战略
- D.集中化战略
3
( )指成本总额的变动与业务量之间的依存关系。
- A.长期成本
- B.专属成本
- C.直接成本
- D.成本性态
4
盈亏临界点也叫( )
- A.利润
- B.保本点
- C.经营杠杆率
- D.贡献毛益
5
某企业本期产量1000件,销售量800件,本期发生固定生产成本5000元,单位变动生产成本10元,则完全成本法下期末存货的成本为( )
- A.10000元
- B.3000元
- C.5000元
- D.2000元
6
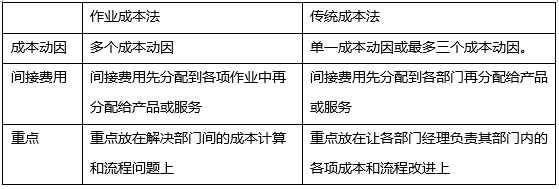
下列说法错误的是( )
- A.传统成本法重点放在解决部门间的成本计算和流程问题上
- B.作业成本法的间接费用先分配到各项作业中
- C.传统成本法的间接费用先分配到各部门
- D.作业成本法的成本动因繁多
7
某企业生产甲、乙两种产品,这两种产品需要使用某机器设备,该设备属于该企业的约束资源,每年能提供的最大加工时间是1000小时,生产一件甲产品需要该设备加工6分钟,生产一件乙产品需要该设备加工8分钟,已知甲产品的年销售量是6000件,乙产品的年销量是5000件,甲产品的单价是20元,单位变动成本8元,乙产品的单价是30元,单位变动成本12元,则下列说法中正确的是( )
- A.目前设备可以满足生产需要
- B.优先生产甲产品
- C.优先生产乙产品
- D.生产甲产品5000件
8
假定某人决定连续5年于每年末存入银行1000元,年利率10%。已知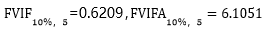 ,则其于第5年末一次性可取出年金终值是( )
- A.5163.80元
- B.5610.56元
- C.6105.1元
- D.6620.9元
 =1000×6.1051=6105.1(元)。
9
长期投资项目的事后审计效益不包括( )
- A.鉴别关键变量
- B.改善内部控制机
- C.改善未来长期投资决策质量
- D.终止优秀投资项目
10
某成本中心的责任成本预算额为120000元,实际额为100000元。那么该中心预算成本节约额和节约率为( )
- A.20000和16.67%
- B.-20000和-16.67%
- C.-20000和-20%
- D.20000和20%
二、多项选择题
本大题共10小题,每小题2分,共20分。在每小题列出的备选项中至少有两项是符合题目要求的,请将其选出,错选、多选或少选均无分。
11
平衡计分卡的层面( )
- A.创新优化层面
- B.客户层面
- C.财务层面
- D.学习与成长层面
- E.内部流程层面
12
在相关范围内,随着业务量的增加,以下哪项正确( )
- A.固定成本增加
- B.固定成本不变
- C.变动成本增加
- D.变动成本不变
- E.变动成本减少
13
下面关于盈亏临界点的说法正确的是( )
- A.当销售量低于盈亏临界点时的销售量时,企业获得利润
- B.当销售量高于盈亏临界点时的销售量时,企业获得利润
- C.当销售量低于盈亏临界点时的销售量时,发生亏损
- D.当销售量高于盈亏临界点时的销售量时,发生亏损
- E.处于盈亏临界点时,企业不盈也不亏
14
关于变动成本法的说法错误的是( )
- A.成本核算不准确
- B.有利于企业正式生产与销售行为
- C.符合会计准则对成本核算的要求
- D.不符合对外财务报表编制的要求
- E.有助于激励企业发展生产
15
成本层级主要包含( )
- A.单位水平作业
- B.批量水平作业
- C.产品水平作业
- D.生产水平作业
- E.作业能力水平
16
下列关于现金流量的说法,正确的有( )
- A.现金流量是以权责发生制为基础的
- B.管理会计中的现金流量与财务会计中的现金流量大体一致
- C.在确定现金流量时,不能仅计算投资项目本身的现金流量,而必须计算增量现金流量
- D.现金流量中,营运资金指的是流动资产与流动负债的差额
- E.在评价投资项目和确定现金流量时,应将投资资金全部视为自有资金
17
预算编制的程序包括( )
- A.自上而下
- B.自下而上
- C.上下并行
- D.上下结合
- E.销采协同
18
财务预算是一系列专门反映企业未来一定预算期内预计财务状况和经营成果以及现金收支等指标的各种预算的总称,具体包括( )
- A.资本支出预算
- B.现金收支预算
- C.预计资产负债表
- D.生产预算
- E.预计利润表
19
下列属于成本差异分析内容的有( )
- A.直接材料价格差异
- B.直接材料数量差异
- C.直接人工工资率差异
- D.直接人工效率差异
- E.制造费用成本差异
20
成本中心的业绩评价指标包括?( )
- A.责任成本
- B.市场份额
- C.质量成本
- D.财务指标
- E.剩余收益
三、简答题
本大题共3小题,每小题5分,共15分。
21
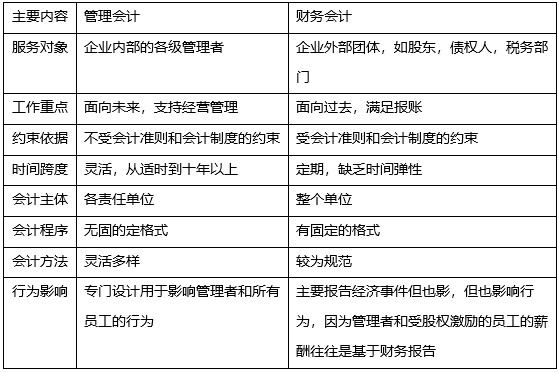
简述管理会计与财务会计的区别。
22
简述滚动预算的特点及优缺点。
23
简述成本差异的处理方法及其内容。
四、论述题
本题10分。
24
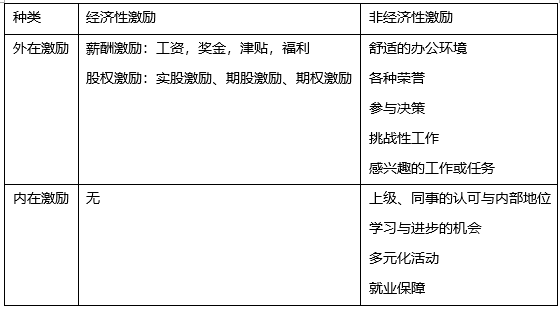
论述激励机制的基本形式、构成因素,并说明具体的经济化有哪些?
五、计算题
本大题共2小题,每小题10分,共20分。
25
某公司只生产一种产品,单位售价为20元,每月销售量为2000件,单位变动成本为15元,每月固定成本为3000元。为了增加利润,有两个方案可供选择:
第一个方案,将售价降低2元,销售量可望增加20%;
第二个方案,不降低售价而每月花500元做广告,销售量可望增加10%。
试问哪个方案更为有利?
第一个方案,将售价降低2元,销售量可望增加20%;
第二个方案,不降低售价而每月花500元做广告,销售量可望增加10%。
试问哪个方案更为有利?
26
飞扬公司每年耗用钢材36万kg,钢材的成本为27元每千克,单位存储成本为2元,一次订货成本为400元。订货日期至到货日期的时间为10天,每天钢材需求量为1000kg。要求:
(1)飞扬公司订购钢材的再订货点;
(2)经济订货量。
(1)飞扬公司订购钢材的再订货点;
(2)经济订货量。

六、计算分析题
本大题共2小题,第27小题12分,第28小题13分,共25分。
27
假定某公司目前拟购置一台设备,价格为120000元。该设备可用6年,使用期满有残值6000元。使用该项自动化设备可为企业每年增加净利13000元,同时按直线法计提折旧。假设该公司的资金成本为14%。
要求:
采用净现值法、内部报酬率法、回收期法三种方法评价此购置方案是否可行。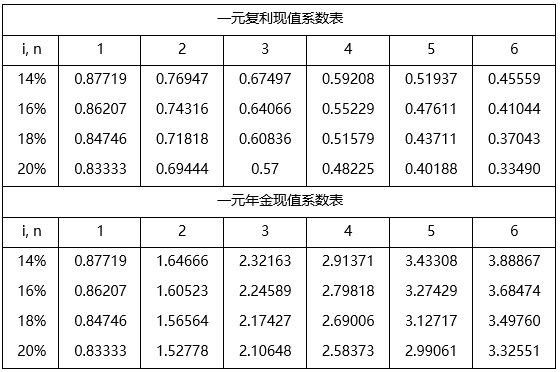
要求:
采用净现值法、内部报酬率法、回收期法三种方法评价此购置方案是否可行。
28
某企业第四季度生产甲产品实际发生制造费用100000元,其中固定性制造费用为40600元,固定性制造费用预算总额为40000元,实际产量耗用工时9000小时,实际产量标准工时10000小时,生产能量标准工时9500小时,变动性制造费用标准分配率5元/小时。
要求:进行制造费用成本差异分析。(保留整数位)
要求:进行制造费用成本差异分析。(保留整数位)
输入阅读码
查看答案与解析需要输入阅读码