2019年4月高等教育自学考试《13141财务报表分析》试题
00161财务报表分析(一)
历年真题
共 43 题
1444 次浏览
更新于 2026-09-28
一、单选题
下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。
1
财务报表分析是获取企业有价值信息的主要手段,当今企业财务报表分析的主体是
- A.债权人
- B.股东
- C.管理层
- D.相关利益人
2
企业可以根据需要进行对财务信息进行自愿性披露,自愿性信息披露的优点是
- A.披露信息的质量较高
- B.披露信息的规范性较好
- C.披露信息内涵较为丰富
- D.披露信息的影响较大
3
在分析某冷饮企业的存货周转率时,应使用该企业存货的
- A.各月平均值
- B.年初值
- C.年末值
- D.年初年末平均值
4
对于使用寿命不确定的无形资产,企业正确的会计处理是
- A.不进行摊销,在每个会计期间进行减值测试
- B.采用类似固定资产加速折旧的方法进行摊销
- C.采用直线法进行摊销
- D.采用产量法进行摊销
5
某医药企业在2017年推出了治疗癌症的新药,为了使医生更多地了解该款新药的疗效,该企业2018年度发生了巨额的学术推广支出,该支出应该计入2018年度的
- A.营业成本
- B.营业税费
- C.销售费用
- D.管理费用
6
以下项目中,影响稀释每股收益而不影响基本每股收益的是
- A.本期增发的股票数量
- B.本期回购的股票数量
- C.本期发行的企业债券总额
- D.本期发行的可转换债券总额
7
下列内容中,不应计入现金流量表中“取得投资收益收到的现金”的是
- A.从子公司分回利润而收到的现金股利
- B.从合营企业分回利润而收到的现金股利
- C.从联营企业分回利润而收到的股票股利
- D.从其他企业取得的债券利息收入
8
“企业筹资活动现金净流量小于零”通常发生在?
- A.初创阶段
- B.成长阶段
- C.成熟阶段
- D.经营危机阶段
9
分析企业偿债能力时必须关注其资产的变现能力,以下流动资产项目中变现能力最差的是
- A.交易性金融资产
- B.存货
- C.预付账款
- D.应收账款
10
以下影响短期偿债能力的特别项目中,会减少企业变现能力的因素是
- A.可动用的银行贷款指标
- B.未作记录的或有负债
- C.准备很快变现的长期资产
- D.偿债能力的声誉
11
某企业2017年初应收账款为80万元,年末应收账款为120万元,2017年赊销收入为4000万元,则该企业应收账款周转天数为
- A.6天
- B.7天
- C.8天
- D.9天
12
关于总资产收益率的一种观点认为,无论是归投资人所有的净利润,还是向国家交纳的所得税和支付给债权人的利息,都是企业运用资产所获得的收益的一部分。从这个观点出发,总资产收益率的分母应为
- A.税前利润
- B.净利润
- C.净利润+利息
- D.净利润+利息+所得税
13
某企业2017年为了扩大企业规模向银行借入大量长期借款,借款利率为银行基准借款利率,另外因2017年效益增长还提高了高管人员的薪酬水平,假定不考虑其他因素的影响,则2017年销售毛利率的变化特点是
- A.增加
- B.减少
- C.不变
- D.无法判定
14
下列关于每股股利的说法中,错误的是
- A.每股股利的分母是全年发行在外的平均普通股股数
- B.每股股利反映了普通股股东获得现金股利的情况
- C.每股股利不能完全反映企业的盈利情况和现金流量状况
- D.每股股利越高,说明普通股获得的现金报酬越多
15
下列关于企业竞争能力分析的内容中,属于竞争策略分析的内容是
- A.甲公司主要产品本期市场占有率高于竞争对手
- B.乙公司主要产品质量高于国家标准
- C.丙公司通过收购的方式迅速扩大企业规模
- D.丁公司主动通过开发新产品的方式保持竞争力
16
下列关于企业资产增长指标的观点中,正确的是
- A.采用外向规模增长型发展战略的企业资产增长率较低
- B.采用内部优化型发展战略的企业资产增长率较高
- C.资产增长率指标不受资产短期波动因素的影响
- D.资产增长率指标无法反映无形资产占总资产较大份额企业真正的资产增长状况
17
下列会计事项中,属于前期差错的是
- A.存货、固定资产的盘盈
- B.调减无形资产的摊销年限
- C.修改坏账的计提比例
- D.存货成本的计价方法发生变化
18
在杜邦财务分析体系中,反映企业整体流动性的财务指标是
- A.净资产收益率
- B.销售净利率
- C.总资产周转率
- D.权益乘数
19
注册会计师对企业出具否定意见的审计报告,其常用的术语是?
- A.“除的影响外”
- B.“由于上述问题造成的重大影响”
- C.“由于受到前段所述事件的影响”
- D.“在所有重大方面”
20
下列关于沃尔评分法主要思想与分析步骤的说法中,错误的是?
- A.沃尔评分法的雏形是通过计算信用能力指数来评价企业的信用水平
- B.沃尔评分法将分散的财务指标通过一个算术平均体系综合起来
- C.沃尔评分法中财务比率的标准值可以是企业的历史水平
- D.沃尔评分法中财务比率的标准值可以是同行业的平均水平
二、多选题
下列每小题的备选答案中,有两个或两个以上符合题意的正确答案。
21
下列非会计信息中属于公司治理信息范畴的有
- A.企业产品的市场占有率
- B.董事会的人员构成
- C.审计报表类型
- D.GDP增长水平
- E.管理层的薪酬
22
下列关于商誉的财务分析中,正确的有
- A.商誉金额为购买成本大于被购买企业可辨认净资产账面价值的差额
- B.会计报表上列示的商誉不进行摊销
- C.会计报表上列示的商誉要进行减值测试
- D.商誉出现在同一控制下的企业合并中
- E.商誉列示在合并报表中
23
企业涉及预计负债的主要事项有
- A.未决诉讼
- B.产品质量担保债务
- C.亏损合同
- D.重组义务
- E.应交税费
24
通过现金流量表分析,会计报表使用者可以达到的目的有
- A.评价企业利润质量
- B.评价企业风险水平和抗风险能力
- C.评价企业周转能力
- D.评价企业发展能力
- E.预测企业未来现金流量
25
在现金流量表中,企业投资活动现金净流量小于零的原因可能有
- A.企业投资收益显著,短期投资回报能力较强
- B.企业投资收益较差,没有取得投资效益
- C.企业遭遇财务危机,不得不变卖一些长期资产
- D.企业当期有大额长期投资
- E.企业当期有大额应收账款无法收回
26
在分析企业短期偿债能力时,需要关注的影响短期偿债能力的因素有
- A.流动资产的规模
- B.流动负债的规模
- C.流动资产的质量
- D.流动负债的质量
- E.经营活动现金净流量
27
下列关于企业流动资产周期情况分析相关财务指标表述中,错误的有
- A.应收账款周转率是企业赊销收入与应收账款平均余额之比
- B.应收账款周转天数是企业从购货到应收账款收回平均需要的天数
- C.存货周转率是企业一定时期内购货或主营业务收入与存货平均余额之比
- D.存货周转天数是企业从购货到卖出存货所需要的天数
- E.存货周转天数是360天与存货周转率之比
28
股利支付率是股利政策的核心,以下关于股利支付率相关公式中,正确的有?
- A.股利支付率=每股收益/每股股利×100%
- B.股利支付率=每股股利/每股市价×100%
- C.股利支付率=每股股利/每股收益×100%
- D.股利支付率=每股市价/每股股利100%
- E.股利支付率=市盈率×股利收益率
29
下列属于企业财务发展能力分析的相关指标有
- A.资本积累率
- B.三年资本平均增长率
- C.股利增长率
- D.三年股利平均增长率
- E.三年营业平均增长率
30
企业财务综合分析与评价的常用方法包括
- A.比率分析法
- B.比较分析法
- C.因素分析法
- D.沃尔评分法
- E.杜邦分析法
三、判断题
请判断每小题的表述是否正确。
31
预计负债所需支出存在一个连续范围,且该范围内各种结果发生的可能性相同的,最佳估计数应当按照该范围内的中间值确定。
- A.正确
- B.错误
32
以公允价值模式计量的交易性房地产在日后出售时,应将前期出现的公允价值变动损益转入营业外收入。
- A.正确
- B.错误
33
一个健康的、正在成长的公司经营活动和投资活动现金净流量一般均应大于零。
- A.正确
- B.错误
34
当企业资本利润率高于利息成本时,投资者能通过财务杠杆作用获得财务杠杆收益,反之则遭受损失。
- A.正确
- B.错误
35
如果应付账款周转天数小于应收账款周转天数与存货周转天数之和,则现金周期为负。
- A.正确
- B.错误
四、综合题
主观题不参与评分,请参考答案自行评分。
36
“可比性”是会计信息的质量特征的重要方面,简述“可比性”要求的内涵。
37
简述保守型资本结构、适中型资本结构下企业融资的特征。
38
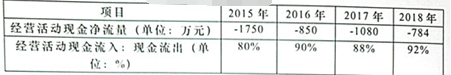
某公司在2015年推出了新产品,实行宽松的信用政策,2014年至2018年的净利润分别2800万元、3000万元、3600万元、4300万元经营活动现金流入分别为700万元、7650万元、7920万元、9016万元,经营活动现金流出分别为8750万元、8500万元、9000万元、9800万元。通过对以上信息的分析,要求:(1)计算该公司经营活动现金流入与流出分析表。
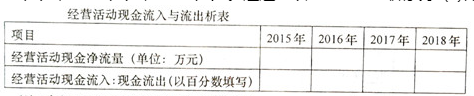
(2)对公司经营活动现金流量质量进行评价(3)说明该公司经营活动现金流量存在问题的原因。
(2)对公司经营活动现金流量质量进行评价(3)说明该公司经营活动现金流量存在问题的原因。
39
某公司2018年10月1日,流动资产总额为257000元(其中存货为18000元),流动负债总额为80000元,10月份发生下列经济业务:(1)用银行存款支付销售费用10000元;(2)赊购原材料40000元;(3)偿还银行短期借款60000元;(4)将金额18000元的商业票据向银行贴现,实得金额17000元;(5)向供货商支付一笔材料预付款,金额14000元;(6)用银行存款购买机器设备,支付100000元。要求:(1)计算10月底的流动资产;(2)计算10月底的流动负债;(3)计算10月底的营运资本;(4)计算10月底的流动比率;(5)计算10月底的速动比率。
40
甲公司2015年12月31日购入一台管理用设备,初始入账价值为100万元,原估计使用年限为10年,预计净残值为4万元,按双倍余额递减法计提折旧。由于固定资产所含经济利益预期实现方式的改变和技术因素的原因,已不能继续按原定的折旧方法、折旧年限计提折旧。甲公司于2018年1月1日将设备的折旧方法改为年限平均法,将设备的折旧年限由原来的10年改为8年,预计净残值仍为4万元。甲公司所得税采用资产负债表债务法核算,适用的所得税税率为25%。要求:(1)计算上述设备2016年和2017年计提的折旧额。(2)计算上述设备2018年计提的折旧额。(3)计算上述会计估计变更使2018年净利润的增加金额。
41
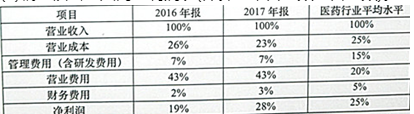
某治疗眼科疾病的医药企业2016年和2017年利润表部分项目如下(单位:亿元):
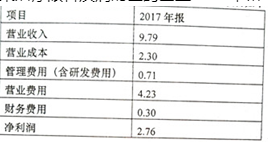
要求:(1)培制设公司共同比利润表(计算结果百分数保留整数).
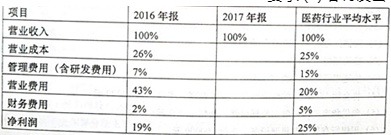
(2)根据对以上共同比利润表的分析,该公司的商业模式可能是什么?
要求:(1)培制设公司共同比利润表(计算结果百分数保留整数).
(2)根据对以上共同比利润表的分析,该公司的商业模式可能是什么?
42
某公司2017底长期负债和股东权益余额分别为6000万元8000万元,2018年底长期负债和股东权益余额分别为7000万元、11000万元,2018年净利润为2250万元,财务费用为200万元,所得税税率为25%。要求计算下列指标:(1)2018年平均长期资金;(2)2018年利润总额;(3)2018年息税前利润;(4)2018年长期资金收益率。
43
M公司为某商贸企业,经过分析,财务经理发现近期公司的营运能力出现了问题,公司2016至2018年有关项目金额见下表所示,全部资产由流动资产和固定资产两部分组成。
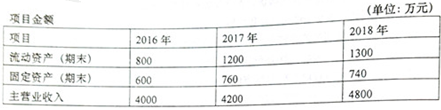
要求:(1)计算2017年流动资产周转率、总资产周转率和资产结构(流动资产占全部资产的平均比重(%));(2)计算2018年流动资产周转率、总资产周转率和资产结构(流动资产占全部资产的平均比重(%));(3)计算2018年相比2017年总资产周转率的变动。(4)运用因素分析法计算流动资产周转率与资产结构变动对全部资产周转率的影响。(5)根据要求(4)计算结果分析该公司2018年总资产周转率下降的原因。
要求:(1)计算2017年流动资产周转率、总资产周转率和资产结构(流动资产占全部资产的平均比重(%));(2)计算2018年流动资产周转率、总资产周转率和资产结构(流动资产占全部资产的平均比重(%));(3)计算2018年相比2017年总资产周转率的变动。(4)运用因素分析法计算流动资产周转率与资产结构变动对全部资产周转率的影响。(5)根据要求(4)计算结果分析该公司2018年总资产周转率下降的原因。
输入阅读码
查看答案与解析需要输入阅读码