高等教育自学考试《00157管理会计(一)》考前点题卷二
00157管理会计(一)
考前点题
共 28 题
1503 次浏览
更新于 2026-09-27
一、单项选择题
本大题共10小题,每小题1分,共10分。在每小题列出的备选项中只有一项是最符合题目要求的,请将其选出。
1
以下关于管理会计说法正确的是( )
- A.工作重点是面向未来,属于“经营管理型”会计
- B.工作重点是对会计要素的确认、计量和报告
- C.工作重点是面向过去,属于“报账型”会计
- D.主要为企业外部团体服务
2
平衡计分卡的四个层面,不包括( )
- A.内部流程层面
- B.客户层面
- C.技术层面
- D.财务层面
3
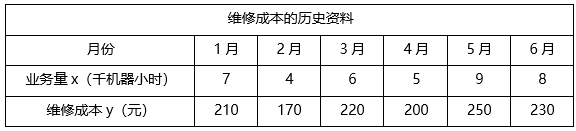
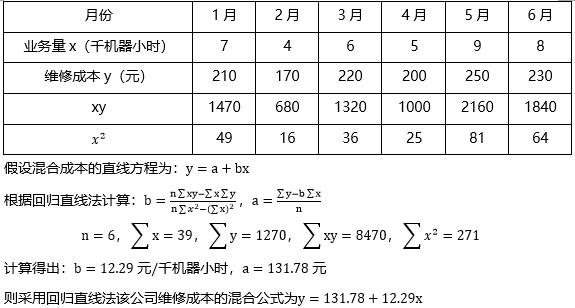
MK公司是一家玩具生产企业,该公司2024年1月~6月的生产车间的维修成本见下表,则采用回归直线法该公司维修成本的混合公式为( )
- A.y=116+13.78x
- B.y=131.78+12.29x
- C.y=114+14x
- D.y=140+10x
4
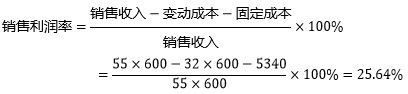
求学网店主要销售考研图书,每本图书的变动成本(包含采购成本和运输成本)为32元,售价55元;网店每月的固定成本为5340元。本月销售考研图书600册,求学网店,本月的销售利润率为( )(百分比保留两位小数)
- A.25.63%
- B.41.82%
- C.83.82%
- D.58.18%
5
在变动成本法与完全成本法下,引起营业利润产生差异的原因是( )
- A.变动生产成本
- B.固定性制造费用
- C.变动销售费用
- D.销售收入
6
传统作业法的计算对象为( )
- A.资源
- B.作业中心
- C.费用
- D.最终产品
7
在进行产品销售定价时,不可以采用的成本基数是( )
- A.单位产品的制造成本
- B.单位产品的变动成本
- C.标准成本
- D.单位产品的固定成本
8
假定公司现在决定投资5000 000元,在5年期间信托银行的投资回报率为6%。已知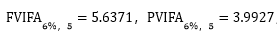 ,则公司从这一项目每年需要至少获得( )
- A.610000元
- B.800000元
- C.1252 285元
- D.1452 000元
9
预计期初存货50件,期末存货40件,本期销售250件,则本期生产量是( )
- A.230件
- B.240件
- C.250件
- D.260件
10
弹性预算是( )之间的桥梁。
- A.固定预算和实际结果的差异
- B.固定预算和静态预算的差异
- C.静态预算和实际结果的差异
- D.固定预算和混合预算的差异
二、多项选择题
本大题共10小题,每小题2分,共20分。在每小题列出的备选项中至少有两项是符合题目要求的,请将其选出,错选、多选或少选均无分。
11
按成本性态将成本划分为( )
- A.混合成本
- B.变动成本
- C.联合成本
- D.专属成本
- E.固定成本
12
与盈亏临界点有关的指标有( )
- A.达到盈亏临界点的作业率
- B.安全边际率
- C.经营杠杆率
- D.安全边际
- E.销售利润率
13
关于变动成本法和完全成本法说法正确的是( )
- A.变动成本法便于分清各责任主体的经济责任
- B.完全成本法有利于成本管控
- C.变动成本法有利于企业的短期经营决策
- D.完全成本法利于激励企业发展生产
- E.变动成本法符合对外财务报表编制的要求
14
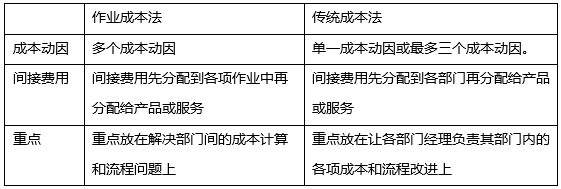
关于作业成本法的说法正确的是( )
- A.成本计算对象是多层次的
- B.多个成本动因
- C.以”作业消耗资源,产出消耗作业“为原则
- D.间接费用先分配到各部门,再分配给产品或服务
- E.提高成本信息的准确性
15
变动成本包括( )
- A.直接人工
- B.管理费用
- C.变动制造费用
- D.直接材料
- E.变动销售
16
存货决策包括( )
- A.选择供应商
- B.决定进货时间
- C.决定进货项目
- D.决定进货批量
- E.决定生产时间
17
非贴现类现金流量指标包括( )
- A.内涵报酬率
- B.回收期
- C.平均报酬率
- D.净现值
- E.获利指数
18
下列属于专门决策预算的是( )
- A.与扩建决策有关的经营决策预算
- B.与固定资产的购置决策有关的资本支出预算
- C.与资源开发有关的生产经营决策预算
- D.与新产品试产生产有关的生产经营决策预算
- E.与产品更新改造有关的资本支出预算
19
固定性制造费用差异包括( )
- A.支出差异
- B.生产能力利用差异
- C.效率差异
- D.数量差异
- E.价格差异
20
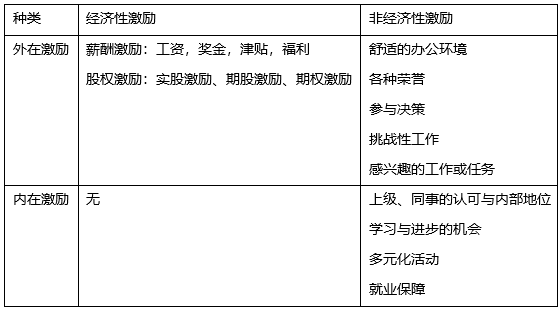
激励的包括( )
- A.负面激励
- B.经济性激励
- C.正面激励
- D.外在激励
- E.股权激励
三、简答题
本大题共3小题,每小题5分,共15分。
21
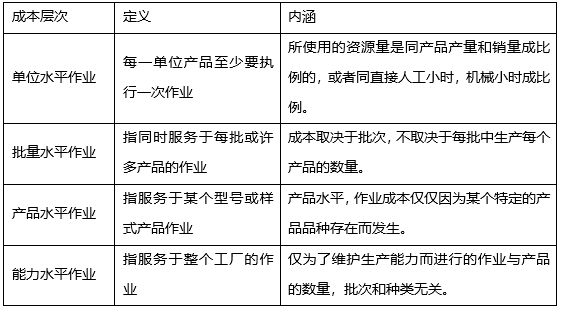
简述作业成本法的成本层次定义与内涵。
22
简述零基预算定义及其优点。
23
简述各大责任中心的业绩评价指标。
四、论述题
本题10分。
24
论述超越预算的概念、原则以及超越预算的实施手段。
五、计算题
本大题共2小题,每小题10分,共20分。
25
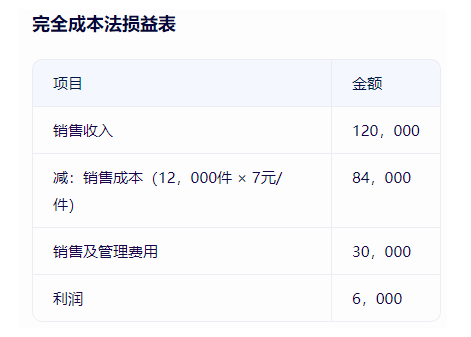
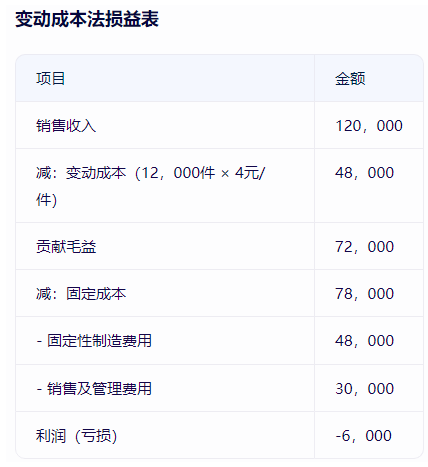
某公司只生产—种产品,期初没有存货,本期产量16000件,本期销售量12000件,期末存货4000件,全部固定性制造费用48000元,产品单位变动成本4元,单位售价10元,销售及管理费用30000元。
要求:分别按完全成本法和变动成本法编制损益表。
要求:分别按完全成本法和变动成本法编制损益表。
26
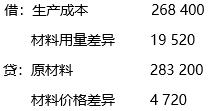
某企业生产一种产品A部件,假设企业2024年3月份实际生产A部件2000件,实际使用直接材料23600千克,每千克实际价格12元;A部件直接材料标准用量11千克,每千克标准价格12.2元。要求:
(1)A部件直接材料的成本差异;
(2)A部件直接材料的用量差异;
(3)A部件直接材料的价格差异;
(4)编制相关会计分录。
(1)A部件直接材料的成本差异;
(2)A部件直接材料的用量差异;
(3)A部件直接材料的价格差异;
(4)编制相关会计分录。
六、计算分析题
本大题共2小题,第27小题12分,第28小题13分,共25分。
27
某制造自行车企业,需要零配件飞轮,该零配件可以外购,也可以自制,如果外购单价20元。一次订货成本200元,如果资质单位成本15元,每次生产准备成本3000元。每日产量5000件,飞轮的年需求量为36万件。日平均需求量为1000件。变动储存成本为零件价值的20%。
要求:分析飞轮应该自制还是外购。
要求:分析飞轮应该自制还是外购。
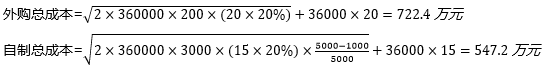
28
某企业准备购买一台设备,其买价为21000元,安装费200元,使用年限5年,残值为1200元。使用直线法提折旧。使用该设备后,每年可节约营运成本1000元,预定投资报酬率为12%。
要求:计算分析该设备应否购买?
附:i=12%,5年,1元的年金现值系数为3.605
i=12%,5年,1元的复利现值系数为0.567
要求:计算分析该设备应否购买?
附:i=12%,5年,1元的年金现值系数为3.605
i=12%,5年,1元的复利现值系数为0.567
输入阅读码
查看答案与解析需要输入阅读码