2015年10月高等教育自学考试《00070政府与事业单位会计》试题
一、单项选择题
在每小题列出的四个备选项中只有一个是符合题目要求的,请将其代码填写在题后的括号内。错选、多选或未选均无分。
1.
下列选项中,属于政府财政会计支出类科目的是( )。
参考答案A
解析支出类科目是反映政府财政资金支出的项目。A项“调出资金”意味着资金调出,属于财政资金的支出;B“调入预算稳定调节基金”、C“调入资金”都是资金的调入,非支出;D“预算稳定调节基金”是用于调节年度间预算平衡的储备性资金,并非支出。
故本题答案为A项。
故本题答案为A项。
2.
在政府财政会计中,“暂付款”账户借方余额反映的是( )。
参考答案C
解析“暂付款”属于资产类账户,借方登记发生的暂付款项,余额在借方表示尚待结算的暂付款。
故本题答案为C项。
故本题答案为C项。
3.
在政府财政会计中,当需要将上级预算收入更正为本级预算收入时,本级财政应采用的更正方法时( )。
参考答案A
解析当需要将上级预算收入更正为本级预算收入时,应采用补充登记法编制记账凭证,并据以登账;当需要将本级预算收入更正为上级预算收入时,采用红字更正法,用红字冲销原来的收入记录。
故本题答案为A项。
故本题答案为A项。
4.
政府财政会计年终核算,应将“调入预算稳定调节基金”账户累计发生额转入( )。
参考答案D
解析“调入预算稳定调节基金”是增加预算结余的项目,应转入“预算结余”贷方。
故本题答案为D项。
故本题答案为D项。
5.
按照我国国库制度,直辖市应设立( )。
参考答案B
解析中国人民银行总行经理总库;各省、自治区、直辖市分行经理分库;省直辖市、自治州和成立一级财政的地区,由市、地(州)分、支行经理中心分库;县(市)支行(城市区办事处)经理支库
故本题答案为B项。
故本题答案为B项。
6.
政府财政会计年终核算,应将“专用基金收入”账户余额转入( )。
参考答案C
解析专用基金收入核算财政部门按规定设置或取得的专用基金收入,年终应将“专用基金收入”账户余额转入“专用基金结余”账户,以结算该年度专用基金的收支余额。
故本题答案为C项。
故本题答案为C项。
7.
下列选项中,基金预算收支决算表不包括( )。
参考答案B
解析基金预算收支决算表主要围绕基金预算收支相关情况编制,专用基金收支情况与基金预算收支并非同一范畴。基金预算收支决算表包含收支决算总表、收入和支出决算明细表。
故本题答案为B项。
故本题答案为B项。
8.
行政单位核算业务活动的各项支出所使用的会计科目是( )。
参考答案B
解析行政单位核算业务活动支出用“经费支出”科目。事业支出是事业单位使用的,预算支出是预算会计通用概念并非行政单位特定核算业务活动支出科目,其他支出不符合行政单位业务活动支出核算科目要求。
故本题答案为B项。
故本题答案为B项。
9.
下列选项中,不执行《事业单位会计准则》的是( )。
参考答案C
解析《事业单位会计准则》适用于各级各类事业单位,高等学校、科研单位、图书馆都属于事业单位。而检察院是国家法律监督机关,属于行政单位,不执行《事业单位会计准则》。
故本题答案为C项。
故本题答案为C项。
10.
事业单位在国库券持有期间收到利息时,应贷记的科目是( )。
参考答案D
解析事业单位国库券利息收入属于其他收入范畴。其他收入核算除财政补助收入、事业收入、上级补助收入、附属单位上缴收入、经营收入以外的各项收入,包括投资收益、利息收入等。所以答案是D。
故本题答案为D项。
故本题答案为D项。
11.
事业单位融资租赁固定资产,发生偿还期限超过1年的应付租赁费,应贷记的科目是( )。
参考答案D
解析融资租赁固定资产且应付租赁费偿还期限超1年,这属于长期负债,应通过“长期应付款”核算。A项应付票据主要用于商业汇票相关业务;B项应付账款一般是短期的应付未付账款;C项预收账款是提前收取的款项,都不符合题意。
故本题答案为D项。
故本题答案为D项。
12.
下列选项中,应记入“非财政补助结转”的是( )。
参考答案B
解析“非财政补助结转”核算事业单位除财政补助收支以外的各专项资金收入与其相关支出相抵后剩余滚存的、须按规定用途使用的结转资金。A项是财政补助结转结余相关内容;C项经营收支相抵后余额计入经营结余;D项表述的是事业结余等。只有B项非财政专项资金收支相抵后的余额记入“非财政补助结转”。
故本题答案为B项。
故本题答案为B项。
13.
事业单位在取得捐赠资产时,没有相关凭据,也无法可靠取得同类或类似资产的市场价格,应当采用的计量标准是( )。
参考答案D
解析当事业单位取得捐赠资产,既无相关凭据,又无法可靠取得同类或类似资产市场价格时,应按名义金额计量。
故本题答案为D项。
故本题答案为D项。
14.
事业单位按规定提取修购基金时,应贷记的科目是( )。
参考答案A
解析事业单位按规定提取修购基金,是将修购基金从相关支出等中提取出来,应贷记专用基金——修购基金。
故本题答案为A项。
故本题答案为A项。
15.
下列选项中,不属于事业单位“其他收入”核算内容的是( )。
参考答案B
解析事业单位“其他收入”核算投资收益、利息收入、捐赠收入、资产出租收入等。而附属单位上缴的利润应通过“附属单位上缴收入”核算。
故本题答案为B项。
故本题答案为B项。
16.
事业单位使用其他资金发生的基本支出,期末结转时,应借记的科目是( )。
参考答案C
解析事业单位使用其他资金发生的基本支出,期末应结转到事业结余。财政补助相关的结转结余是针对财政资金,非财政补助结转针对专项资金,本题是其他资金基本支出,所以选事业结余。
故本题答案为C项。
故本题答案为C项。
17.
下列选项中,不属于事业单位其他业务支出的是( )。
参考答案B
解析事业单位其他业务支出是指事业支出、经营支出之外的支出,包括上缴上级支出、对附属单位补助支出、其他支出三项内容
故本题答案为B项。
故本题答案为B项。
18.
实行内部成本核算的事业单位,结转已销产品时,应贷记的科目是( )。
参考答案A
解析实行内部成本核算的事业单位,结转已销产品时,应减少存货,所以贷记“存货”科目。
故本题答案为A项。
故本题答案为A项。
19.
事业单位在期末编制资产负债表时,根据总账账户余额直接填列的是( )。
参考答案C
解析C正确A错误。货币资金项目根据货币资金、银行存款、零余额账户用款额度三个科目的期末余额合计填列。B错误。长期借款项目根据“长期借款”科目期末余额减去其中将于1年内(含1年)到期的余额后的金额填列。
故本题答案为C项。
故本题答案为C项。
20.
在事业单位财务报告中,仅要求按年度编制的报表是( )。
参考答案C
解析事业单位财务报告中,资产负债表一般按照月度和年度编制;收入支出表通常按照月度和年度编制;财政补助收入支出表是反映事业单位某一会计年度财政补助收入、支出、结转及结余情况的报表,仅要求按年度编制;事业单位没有利润表,它是非营利性组织,不核算利润。
故本题答案为C项。
故本题答案为C项。
二、辨析题
判断正误,并说明理由。
21.
财政性存款管理要求“掌握余额,谨慎透支”。
参考答案B
解析财政性存款管理中要求“掌握余额,不能透支”。
22.
行政单位当年尚未使用的预算指标数,可自行结转下年使用。
参考答案B
解析对于行政单位当年尚未使用的预算指标数,经过批准,行政单位可以在次年继续使用。
23.
民主党派不是行政机关,因此不适用《行政单位会计制度》。
参考答案B
解析按规定,尽管民主党派不是行政机关,但在会计核算上视同行政单位,适用行政单位会计制度。
24.
事业单位的“应缴国库款”账户核算按规定应缴入财政专户的款项。
参考答案B
解析事业单位会计制度规定:“应缴国库款”账户核算事业单位按规定应缴入国库纳入财政预算的款项:而“应缴财政专户款”账户核算事业单位按规定不纳入财政预算的事业收入、国有资产处置收入等应缴纳财政专户的款项。
25.
事业单位可以使用财政补助收入对附属单位进行补助。
参考答案B
解析对附属单位给予的补助支出属于非财政性资金支出,因此不能使用财政补助收入对附属单位进行补助,只能使用事业收入、经营收入、其他收入以及往年形成的事业基金等非财政性资金对附属单位进行补助。
三、简答题
本大题共2小题,每小题5分。共10分。
26.
简述政府财政会计报表数字关系的技术性审核内容。
参考答案详见解析
解析
(1)审核会计报表之间的有关数字是否一致;
(2)审核上下年度有关数字是否一致;
(3)审核上下级财政之间上解、拨补等数字是否一致;
(4)审核财政报表的有关数字和其他有关部门的数字是否一致。
(1)审核会计报表之间的有关数字是否一致;
(2)审核上下年度有关数字是否一致;
(3)审核上下级财政之间上解、拨补等数字是否一致;
(4)审核财政报表的有关数字和其他有关部门的数字是否一致。
27.
简述行政单位项目支出的管理原则。
参考答案详见解析
解析
(1)专款专用原则。行政单位必须严格按照限定的用途使用项目资金,不能作为基本支出用于口常业务;
(2)单独核算原则。行政单位应按项目核算资金的取得、使用和结余情况,以便财政或上级单位进行分析、考核和监督;
(3)加强检查监督原则。行政单位应对专项支出的使用、效益等接受财政和上级单位的检查和监督。
(1)专款专用原则。行政单位必须严格按照限定的用途使用项目资金,不能作为基本支出用于口常业务;
(2)单独核算原则。行政单位应按项目核算资金的取得、使用和结余情况,以便财政或上级单位进行分析、考核和监督;
(3)加强检查监督原则。行政单位应对专项支出的使用、效益等接受财政和上级单位的检查和监督。
四、业务题
本大题共2小题,每小题15分,共30分。
28.
某市财政实行资金划拨制度,20××年×月发生以下经济业务:要求:根据经济业务编制会计分录:
(1)经批准,借给市教育局维修校舍款项260000元;
(2)经批准,对市教育局校舍维修借款260000元转作下期预拨经费;
(3)市属A县发生水灾,经批准,市财政借出2300000元贩灾;
(4)经批准,市财政局将上述借出款项转为对A县的补助支出;
(5)国库报来收入口报表显示,收到B单位缴来资金性质不明的款项35000元;
(6)经查,B单位缴来款项系工商行政规费收入29000元,其余款项为错收的罚款,经审批退还给被罚单位;
(7)向省财政借入急需周转用款项560000元;
(8)归还省财政借款500000元,另外60000元经批准转为对本市的预算补助款。
(1)经批准,借给市教育局维修校舍款项260000元;
(2)经批准,对市教育局校舍维修借款260000元转作下期预拨经费;
(3)市属A县发生水灾,经批准,市财政借出2300000元贩灾;
(4)经批准,市财政局将上述借出款项转为对A县的补助支出;
(5)国库报来收入口报表显示,收到B单位缴来资金性质不明的款项35000元;
(6)经查,B单位缴来款项系工商行政规费收入29000元,其余款项为错收的罚款,经审批退还给被罚单位;
(7)向省财政借入急需周转用款项560000元;
(8)归还省财政借款500000元,另外60000元经批准转为对本市的预算补助款。
参考答案详见解析
解析
(1)经批准,借给市教育局维修校舍款项260000元。
借:暂付款——市教育局 260000
贷:国家存款 260000
(2)经批准,对市教育局校舍维修借款260000元转作下期预拨经费。
借:预拨经费 260000
贷:暂付款——市教育局 260000
(3)市属A县发生水灾,经批准,市财政借出2300000元贩灾。
借:与下级往来——A县 2300000
贷:国家存款 2300000
(4)经批准,市财政局将上述借出款项转为对A县的补助支出。
借:补助支出 2300000
贷:与下级往来——A县 2300000
(5)国库报来收入口报表显示,收到B单位缴来资金性质不明的款项35000元。
借:国家存款 35000
贷:暂存款——B单位 35000
(6)经查,B单位缴来款项系工商行政规费收入29000元,其余款项为错收的罚款,经审批退还给被罚单位。
借:暂存款——B单位 35000
贷:一般预算收入 29000
国家存款6000
(7)向省财政借入急需周转用款项560000元。
借:国家存款 560000
贷:与上级往来 560000
(8)归还省财政借款500000元,另外60000元经批准转为对本市的预算补助款。
借:与上级往来 560000
贷:补助收入 60000
国家存款500000
29.
某事业单位在20××年发生以下经济业务:要求:根据经济业务标志会计分录:
(1)经有关部门批准,与某工程公司签订合同,建造一栋办公人楼,工程总价款50000000,财政部门以财政直接支付方式预付工程款23000000元;
(2)上述工程完工,经验收合格交付使用。余款27000000元,全部由财政部门以直接支付方式付清;
(3)以银行存款购买无需安装的办公设备一台,买价351000元,运杂费18000元;
(4)对上述两项固定资产计提折旧折旧额共计1286900元。
要求:
根据上述经济业务编制会计分录。
(1)经有关部门批准,与某工程公司签订合同,建造一栋办公人楼,工程总价款50000000,财政部门以财政直接支付方式预付工程款23000000元;
(2)上述工程完工,经验收合格交付使用。余款27000000元,全部由财政部门以直接支付方式付清;
(3)以银行存款购买无需安装的办公设备一台,买价351000元,运杂费18000元;
(4)对上述两项固定资产计提折旧折旧额共计1286900元。
要求:
根据上述经济业务编制会计分录。
参考答案详见解析
解析
(1)经有关部门批准,与某工程公司签订合同,建造一栋办公人楼,工程总价款50000000,财政部门以财政直接支付方式预付工程款23000000元。
借:在建工程 23000000
贷:非流动资产基金——在建工程 23000000
借:事业支出 23000000
贷:财政补助收入 23000000
(2)上述工程完工,经验收合格交付使用。余款27000000元,全部由财政部门以直接支付方式付清。
借:在建工程 27000000
贷:非流动资产基金——在建工程 27000000
借:事业支出 27000000
贷:财政补助收入 27000000
借:固定资产 50000000
贷:非流动资产基金——固定资产 50000000
借:非流动资产基金——在建工程 50000000
贷:在建工程 50000000
(3)以银行存款购买无需安装的办公设备一台,买价351000元,运杂费18000元。
借:固定资产 369000
贷:非流动资产基金——固定资产 369000
借:事业支出 369000
贷:银行存款 369000
(4)对上述两项固定资产计提折旧
借:非流动资产基金——固定资产 1286900
折旧额共计 1286900元
贷:累计折旧 1286900
五、综合题
本题共1小题,共20分。
30.
某事业单位20××年1月31日的资产负债表如下: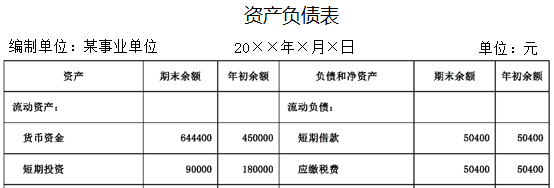
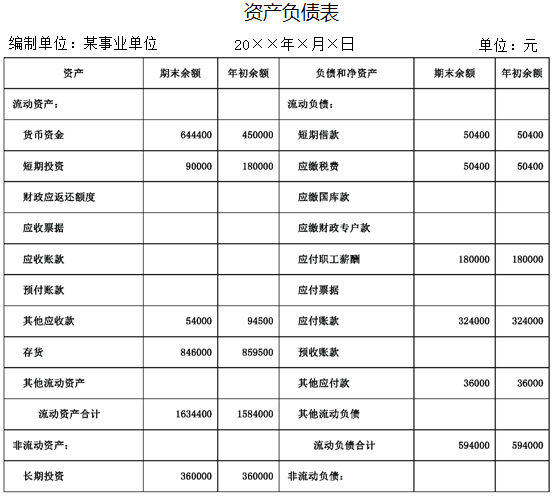
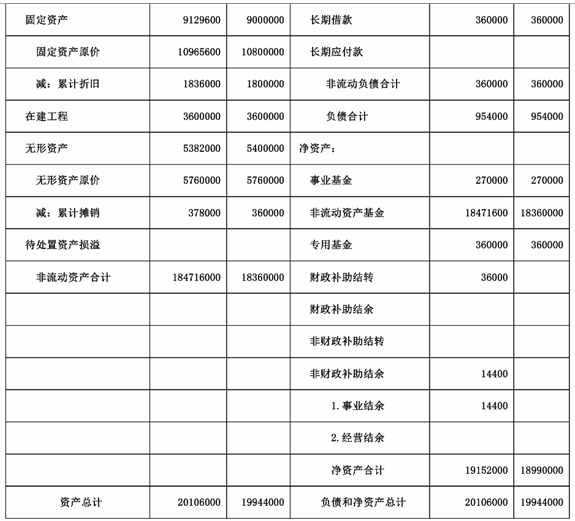 20××年2月份发生以下经济业务:
(1)收到财政部门批复的分月用款计划及代理银行盖章的“授权支付到账通知书”,预算经费到账金额为320000元;
(2)计提当月职工薪酬161000元,其中计算代扣个人所得税26000元;
(3)开展专业业务活动取得事业收入230000元,该项收入属于非专项资金收入,款项己经收存银行;
(4)收到未限定用途的捐款36000元,款项己经收存银行;
(5)领取价值42000元的用于开展专业业务活动。购买该物资使用的是非财政的非专项资金;
(6)从单位零余额账户支付财政补助的日常经费134000元;
(7)计提当月固定资产折旧36000元,摊销无形资产18000元;
(8)经财政部门审核后,前述职工薪酬及代扣的个人所得税以财政直接支付方式支付。
要求:
(1)根据2月份发生的经济业务编制会计分录;
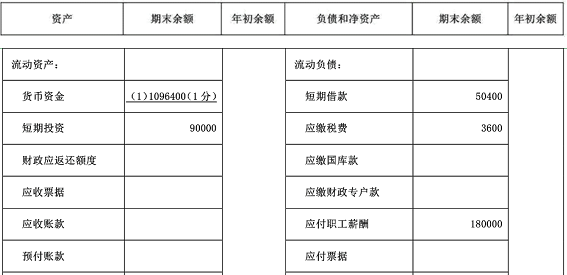
(2)编制2月末的资产负债表,将数字填列在下表中划横线的空白处,其中“财政补助结转”、“非财政补助结余”根据有关账户计算填列。
20××年2月份发生以下经济业务:(1)收到财政部门批复的分月用款计划及代理银行盖章的“授权支付到账通知书”,预算经费到账金额为320000元;
(2)计提当月职工薪酬161000元,其中计算代扣个人所得税26000元;
(3)开展专业业务活动取得事业收入230000元,该项收入属于非专项资金收入,款项己经收存银行;
(4)收到未限定用途的捐款36000元,款项己经收存银行;
(5)领取价值42000元的用于开展专业业务活动。购买该物资使用的是非财政的非专项资金;
(6)从单位零余额账户支付财政补助的日常经费134000元;
(7)计提当月固定资产折旧36000元,摊销无形资产18000元;
(8)经财政部门审核后,前述职工薪酬及代扣的个人所得税以财政直接支付方式支付。
要求:
(1)根据2月份发生的经济业务编制会计分录;
(2)编制2月末的资产负债表,将数字填列在下表中划横线的空白处,其中“财政补助结转”、“非财政补助结余”根据有关账户计算填列。
参考答案详见解析
解析
(1)根据2月份发生的经济业务编制会计分录:
借:零余额账户用款额度 320000
贷:财政补助收入 320000
借:事业支出——财政补助支出 161000
贷:应付职工薪酬 161000
借:应付职工薪酬 26000
贷:缴纳税费 26000
借:银行存款 230000
贷:事业收入 230000
借:银行存款 36000
贷:其他收入 36000
借:事业支出——其他资金支出 42000
贷:存货 42000
借:事业支出——财政补助支出 134000
贷:零余额账户用款额度 134000
借:非流动资产基金——固定资产 36000——无形资产18000
贷:累计折旧 36000累计摊销18000
借:应付职工薪酬 135000应缴税费26000
贷:财政补助收入 161000
(2)见下表:
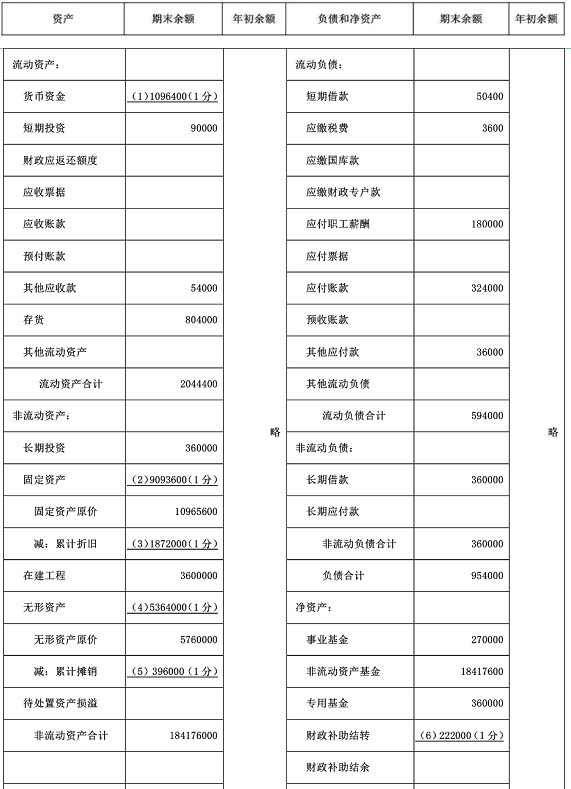 ,
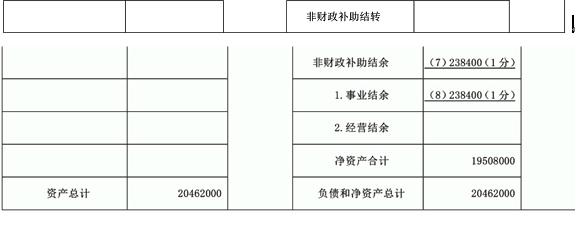
(1)根据2月份发生的经济业务编制会计分录:
借:零余额账户用款额度 320000
贷:财政补助收入 320000
借:事业支出——财政补助支出 161000
贷:应付职工薪酬 161000
借:应付职工薪酬 26000
贷:缴纳税费 26000
借:银行存款 230000
贷:事业收入 230000
借:银行存款 36000
贷:其他收入 36000
借:事业支出——其他资金支出 42000
贷:存货 42000
借:事业支出——财政补助支出 134000
贷:零余额账户用款额度 134000
借:非流动资产基金——固定资产 36000——无形资产18000
贷:累计折旧 36000累计摊销18000
借:应付职工薪酬 135000应缴税费26000
贷:财政补助收入 161000
(2)见下表:
,