2024年10月高等教育自学考试《00070政府与事业单位会计》试题
一、单项选择题
在每小题列出的四个备选项中只有一个是符合题目要求的,请将其代码填写在题后的括号内。错选、多选或未选均无分。
1.
政府会计决算报表编制的期限至少是( )。
参考答案D
解析部门决算所要求的其他报表由财政部另行规定,决算报表应当至少按照年度编制。
故本题答案为D项。
故本题答案为D项。
2.
下列选项中,负责进出口产品增值税和消费税等征收的机关是( )。
参考答案A
解析海关负责征收关税、进出口产品的增值税和消费税等,故本题答案为A项。
3.
根据《政府收支分类科目》规定,农网还贷资金收入应纳入的预算管理类型是( )。
参考答案C
解析根据2018《政府收支分类科月》规定,政府性基金预算收入分为非税收入、债务收入和转移性收入二类科目。非税收入。在政府收人科目的非税收人类下分设2款,包括政府性基金收人款和专项债券对应项目专项收人款,政府性基金收入款下分项列示各项基金,诸如农网还贷资金收入、铁路建设基金收人和民航发展基金收入等。
故本题答案为C项。
故本题答案为C项。
4.
在政府会计分级中,向上一级预算单位申报预算,且没有下级预算的单位是( )。
参考答案C
解析基层预算单位,也称基层会计单位。向上一级预算单位申报预算,且没有下级预算单位的为基层预算单位。
故本题答案为C项。
故本题答案为C项。
5.
事业单位按规定计算应交所得税时,贷记“其他应交税费”科目,应借记的科目是( )。
参考答案B
解析计算应交所得税时,借记:“所得税费用”贷记“其他应交税费”
故本题答案为B项。
故本题答案为B项。
6.
行政事业单位的各主管部门对本单位和所属单位的财务报表进行汇总后编制的财务报表是( )。
参考答案D
解析合并财务报表(或汇总财务报表)是指各主管部门对本单位和所属单位的财务报表进行汇总后编制的财务报表。
故本题答案为D项。
故本题答案为D项。
7.
政府与事业单位会计主体是( )。
参考答案D
解析政府与事业单位会计主体是各级政府、各级行政单位和各类事业单位。
故本题答案为D项。
故本题答案为D项。
8.
事业单位按规定从科研项目收入中提取项目间接费用或管理费时,按照提取的金额,借记“单位管理费用”科目,应贷记的科目是( )。
参考答案A
解析按规定从科研项目收入中提取项目间接费用或管理费时,按照提取的金额,借记“单位管理费用”科目,贷记:预提费用科目(项目间接费用或管理费)。
故本题答案为A项。
故本题答案为A项。
9.
下列选项中,属于财政总预算会计经办的经济业务是( )。
参考答案C
解析总会计经办的经济业务不经手现金、材料、固定资产等核算业务,只涉及预算资金的收支和划拨
故本题答案为C项。
故本题答案为C项。
10.
在行政单位编制的资产负债表中,年末一般有余额的净资产项目是( )。
参考答案A
解析累计盈余年末余额,反映单位未分配盈余(或未弥补亏损)以及无偿调拨净资产变动的累计数。
故本题答案为A项。
故本题答案为A项。
11.
政府预算会计“财政拨款结转”科目核算的内容属于( )。
参考答案C
解析纵向预算结余的核算包括财政拨款结转、财政拨款结余与非财政拨款结转的核算。
故本题答案为C项。
故本题答案为C项。
12.
下列选项中,政府财务会计年末结账后无余额的账户是( )。
参考答案A
解析“本年盈余分配”科目核算单位本年度盈余分配的情况和结果。年末结账后,本科目应无余额。
故本题答案为A项。
故本题答案为A项。
13.
本级政府财政借入主权外债,且由外方将贷款资金直接支付给用款单位或供应商时,下级财政单位使用资金且由本级财政承担偿还责任的,贷记“债务收入”科目,应借记的科目是( )。
参考答案D
解析有主权外债业务的财政部门,贷款资金由下级政府财政同级部门(单位)使用,且贷款最终还款责任由本级政府财政承担的,本级政府财政部门支付贷款资金时,借记:补助支出科目,贷记“其他财政存款”科目;外方将贷款资金直接支付给用款单位或供应商时,借记补助支出,贷记“债务收入”“债务转贷收入”等科目;
故本题答案为D项。
故本题答案为D项。
14.
下列选项中,只适用于事业单位,不适用于行政单位的会计科目是( )。
参考答案A
解析应付票据只适用于事业单位,不适用于行政单位,故本题答案为A项。
15.
政府财政设置用于弥补以后年度预算资金不足的储备资金,其核算科目是( )。
参考答案D
解析预算稳定调节基金是指政府财政按照国务院的规定设置的用于弥补以后年度预算资金不足的储备资金。
故本题答案为D项。
故本题答案为D项。
16.
政府财政向相关预算单位拨付粮食风险基金用于粮食收储业务,应借记的科目是( )。
参考答案B
解析于粮食收储。
借:专用基金支出
贷:其他财政存款,故本题答案为B项。
借:专用基金支出
贷:其他财政存款,故本题答案为B项。
17.
下列选项中,可引起事业单位“经营结余”科目发生增减变动的是( )。
参考答案D
解析“经营预算收人”科目核算事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的现金流入。年末,将本科目本年发生额转入经营结余,借记本科目,贷记“经营结余”科目。年末结转后,本科日应无余额。
故本题答案为D项。
故本题答案为D项。
18.
下列选项中,规定政府会计核算时间范围的基本前提是( )。
参考答案B
解析持续运行规定了政府会计核算时间范围,假定会计主体会持续经营下去,为会计分期等奠定基础。会计主体界定空间范围,会计分期是对持续运行的细化,货币计量是计量尺度。
故本题答案为B项。
故本题答案为B项。
19.
事业单位使用信用卡购物入库,按照实际支付金额,借记“库存物品”科目,贷记的科目是( )。
参考答案D
解析将款项交存银行取得信用卡,按照交存金额,借记其他货币资金,贷记“银行存款”科目。用信用卡购物或支付有关费用,按照实际支付金额,借记“单位管理费用”“库存物品”等科目,贷记:其他货币资金。
故本题答案为D项。
故本题答案为D项。
20.
下列选项中,对“与下级往来”科目表述错误的是( )。
参考答案C
解析期末贷方余额反映本级政府财政欠下级政府财政的款项,故本题答案为C项。
二、辨析题
判断正误,并说明理由。
21.
行政事业单位对于纳入部门预算管理的现金收支业务,仅需进行政府财务会计核算。
参考答案B
解析行政事业单位对于纳入部门预算管理的现金收支业务,在采用政府财务会计核算的同时,还需进行政府预算会计核算。
22.
政府财务报告既反映政府会计主体某一会计期间的财务状况,也反映某一特定日期的运行情况和现金流量信息。
参考答案B
解析政府财务报告反映政府会计主体某一特定日期的财务状况,反映某一会计期间的运行情况和现金流量等信息。
23.
政府财务会计以收付实现制为基础,主要反映和监督政府会计主体预算收支执行情况。
参考答案B
解析政府财务会计以权责发生制为基础,主要反映和监督政府会计主体财务状况、运行情况和现金流量等。(或:政府预算会计以收付实现制为基础,主要反映和监督政府会计主体预算收支执行情况。)
24.
政府与事业单位会计核算时应确保会计主体提供的信息全面、完整、准确。
参考答案A
解析政府与事业单位会计全面性原则要求,核算时应确保会计主体提供的信息全面、完整、准确地反映单位的财务收支状况及其结果。
25.
政府会计中的财务报表与预算会计报表之间存在勾稽关系。
参考答案A
解析政府会计制度要求通过编制“本期预算结余与本期盈余差异调节表”并在附注中进行披露,反映单位财务会计和预算会计因核算基础和核算范围不同所产生的本年盈余数与本年预算结余数之间的差异,从而揭示财务会计和预算会计的内在联系。
三、简答题
本大题共2小题,每小题5分。共10分。
26.
简述财政总预算会计年终清理的主要事项。
参考答案详见解析
解析
(1)核对年度预算;
(2)清理本年预算收支;
(3)组织征收部门和国家金库进行年度对账;
(4)清理核对当年拨款支出;
(5)核实股权、债权和债务;
(6)清理往来款项。
(1)核对年度预算;
(2)清理本年预算收支;
(3)组织征收部门和国家金库进行年度对账;
(4)清理核对当年拨款支出;
(5)核实股权、债权和债务;
(6)清理往来款项。
27.
简述政府与事业单位会计信息质量要求中的可比性原则。
参考答案详见解析
解析
(1)可比性原则是指会计核算应当按照规定的会计处理方法进行,同类单位会计指标应具有可比性;
(2)同类单位的会计指标应口径一致,相互可比;
(3)会计核算程序和方法相对稳定,同一会计主体不同时期的会计资料在同一基础上可比。
(1)可比性原则是指会计核算应当按照规定的会计处理方法进行,同类单位会计指标应具有可比性;
(2)同类单位的会计指标应口径一致,相互可比;
(3)会计核算程序和方法相对稳定,同一会计主体不同时期的会计资料在同一基础上可比。
四、业务题
本大题共2小题,每小题15分,共30分。
28.
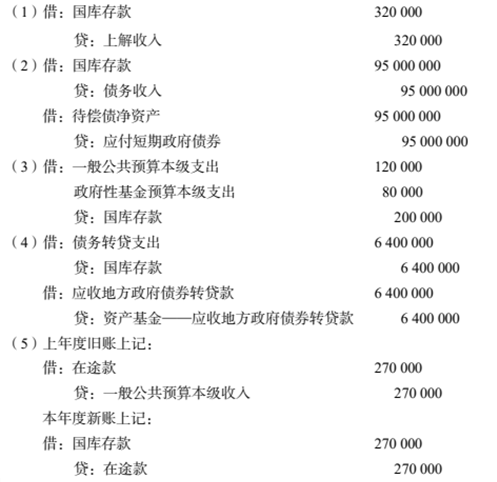
某省财政总预算会计2×23年发生以下部分经济业务:
(1)收到所属某市财政按体制规定上解的一般公共预算款320000元;
(2)发行期限为1年的地方政府一般债券95000000元,实际收到95000000元;
(3)收到预算支出结算清单,列示当日一般公共预算本级支出120000元,政府性基金预算本级支出80000元;
(4)向所属某市财政转贷地方政府专项债券资金6400000元;
(5)在决算清理期内收到国库报来的“预算收入日报表”,取得属于上年度的一般公共预算本级收入270000元。
要求:根据以上经济业务编制会计分录。
(1)收到所属某市财政按体制规定上解的一般公共预算款320000元;
(2)发行期限为1年的地方政府一般债券95000000元,实际收到95000000元;
(3)收到预算支出结算清单,列示当日一般公共预算本级支出120000元,政府性基金预算本级支出80000元;
(4)向所属某市财政转贷地方政府专项债券资金6400000元;
(5)在决算清理期内收到国库报来的“预算收入日报表”,取得属于上年度的一般公共预算本级收入270000元。
要求:根据以上经济业务编制会计分录。
参考答案详见解析
解析
29.
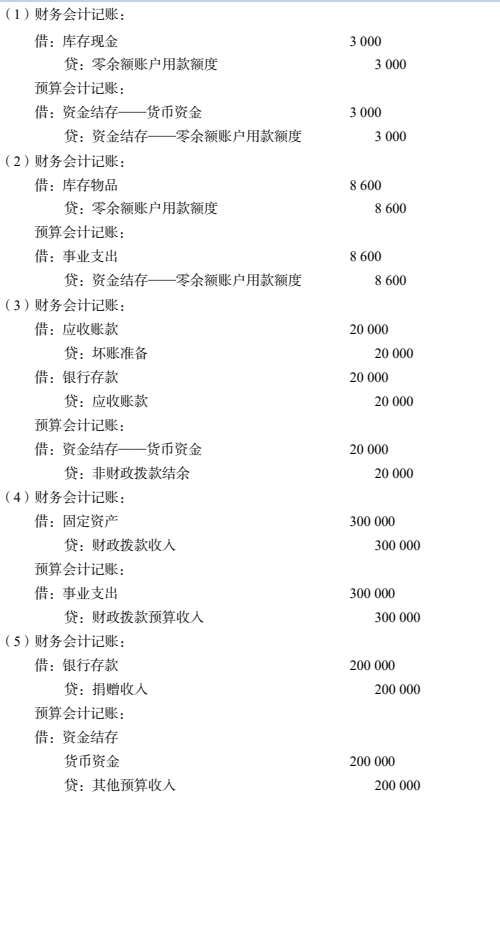
某事业单位2×23年发生以下部分经济业务:
(1)从单位零余额账户提现3000元,用于日常零星开支;
(2)通过单位零余额账户购买专业业务用材料一批,价款为8600元,已验收入库;
(3)收回一笔以前年度已核销的应收账款20000元,按规定不需上缴财政;
(4)通过财政直接支付方式购入不需安装的专用设备,价款300000元;
(5)接受一笔不需上缴财政的捐赠资金200000元,款项已入账。
要求:根据以上经济业务编制会计分录。
(1)从单位零余额账户提现3000元,用于日常零星开支;
(2)通过单位零余额账户购买专业业务用材料一批,价款为8600元,已验收入库;
(3)收回一笔以前年度已核销的应收账款20000元,按规定不需上缴财政;
(4)通过财政直接支付方式购入不需安装的专用设备,价款300000元;
(5)接受一笔不需上缴财政的捐赠资金200000元,款项已入账。
要求:根据以上经济业务编制会计分录。
参考答案详见解析
解析
五、综合题
本题共1小题,共20分。
30.
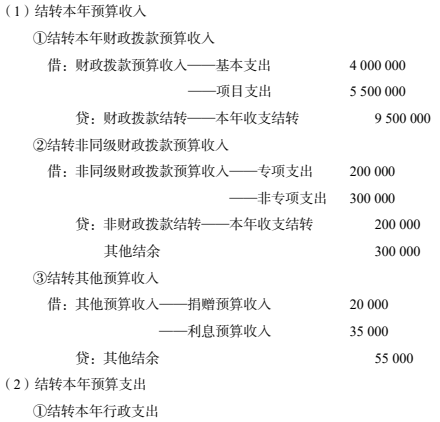
某行政单位2×23年有关预算收入、预算支出类总账及其明细科目累计发生额见下表。
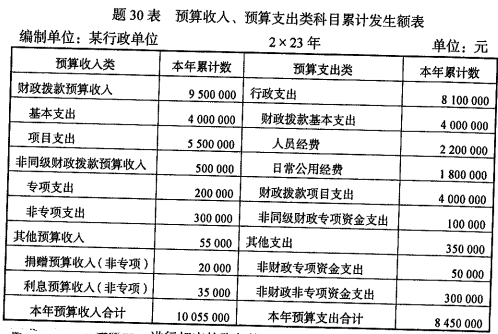
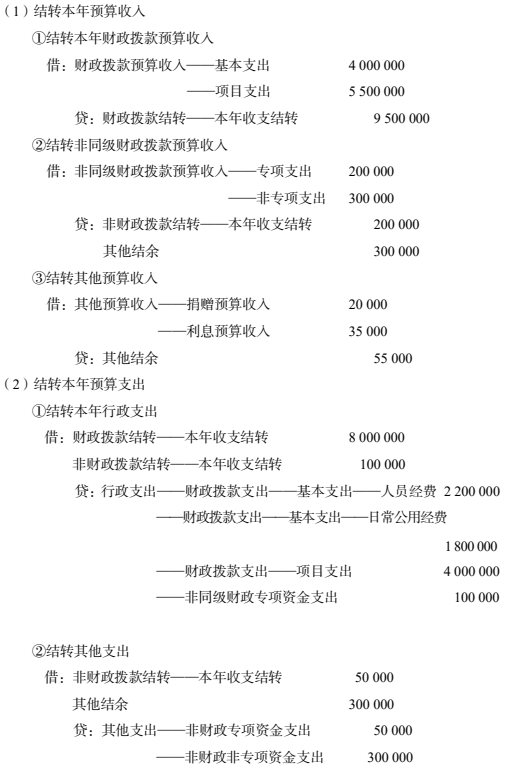
要求:根据上述资料,进行相应的账务处理:
(1)结转本年预算收入;
(2)结转本年预算支出;
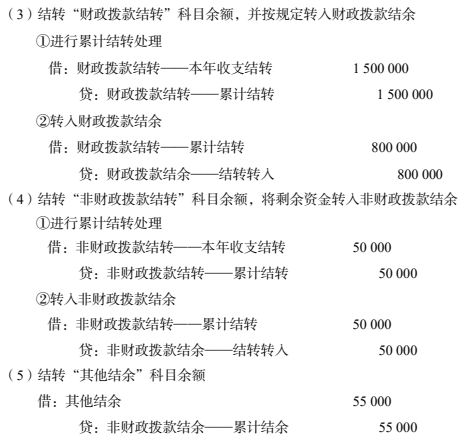
(3)结转“财政拨款结转”总账相关明细科目余额,并按规定将符合财政拨款结余性质的项目余额800000元转入财政拨款结余;
(4)结转“非财政拨款结转”总账相关明细科目余额,并将剩余资金转入非财政拨款结余;
(5)结转“其他结余”科目余额。
要求:根据上述资料,进行相应的账务处理:
(1)结转本年预算收入;
(2)结转本年预算支出;
(3)结转“财政拨款结转”总账相关明细科目余额,并按规定将符合财政拨款结余性质的项目余额800000元转入财政拨款结余;
(4)结转“非财政拨款结转”总账相关明细科目余额,并将剩余资金转入非财政拨款结余;
(5)结转“其他结余”科目余额。
参考答案详见解析
解析