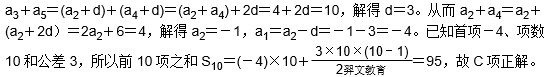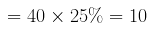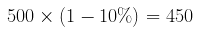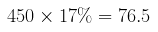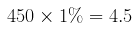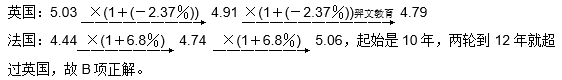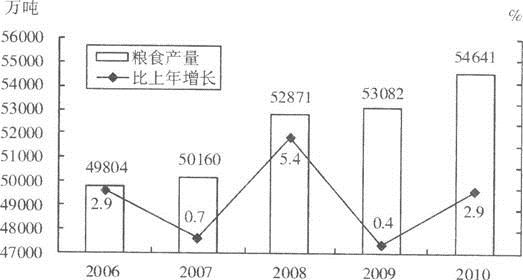返回试卷 在打印对话框中选择「另存为 PDF」即可下载

卫生事业招聘《财务》考前点题卷三

财务 / 考前点题 共 77 题 更新于 2026-09-28

一、单选题

下列每小题的选项中,只有一项是最符合题意的正确答案,多选、错选或不选均不得分。

1.
以德为先,首要的是提高干部的党性修养,( )是要解决党员干部的信仰问题,而关键之处在于通过积极有效的载体化虚为实,( )。
依次填入划横线部分最恰当的一项是( )。
  • A.重中之重 有目共睹
  • B.首当其冲 雷厉风行
  • C.归根结底 立竿见影
  • D.千方百计 有的放矢

参考答案C

解析第一空:“首要的是……,( )是要……”,这里需要一个表示总结、强调本质的词。“重中之重”一般用于强调某一事物的重要程度,不能很好地承接前文这种递进总结关系;“首当其冲”指最先受到攻击或遭遇灾难,与语境不符;“千方百计”侧重于办法多,也不符合此处语义。“归根结底”表示归结到根本上,能体现对前文内容总结并强调本质,即解决党员干部信仰问题是根本,所以第一空“归根结底”合适。第二空:“通过积极有效的载体化虚为实”,需要一个能体现这种做法产生实际效果的词。“有目共睹”强调大家都能看见,不一定强调效果快;“雷厉风行”侧重于行动迅速,与效果关系不大;“有的放矢”强调有针对性,不是强调实际效果。“立竿见影”意思是在阳光下把竿子竖起来,立刻就能看到影子,比喻立刻见到功效,能体现通过载体化虚为实后马上产生效果,所以第二空“立竿见影”合适,故C项正解。
2.
甲、乙两车分别同时从A地和B地出发并相向而行,甲从A地到B地的速度为50千米/小时,乙从B地到A地的速度为40千米/小时,经过一段时间后,甲、乙两车在距离A、B两地中点10千米的地方C相遇,问A、B两地的距离是多少千米?( )
  • A.160
  • B.180
  • C.200
  • D.220

参考答案B

解析甲速=50千米/小时,乙速=40千米/小时,甲每小时比乙多走50-40=10千米。两车在距离中点10千米处相遇,说明相遇时甲比乙多走了10×2=20千米,根据“路程差÷速度差=相遇时间”,可得相遇时间=20÷10=2小时。甲、乙速度和为50+40=90千米/小时,再根据“速度和×相遇时间=路程”,A、B两地距离为90×2=180千米,故B项正解。
3.
三个运动员跨台阶,台阶总数在100~150级之间,第一位运动员每次跨3级台阶,最后一步还剩2级台阶。第二位运动员每次跨4级,最后一步还剩3级台阶。第三位运动员每次跨5级台阶,最后一步还剩4级台阶。问这些台阶总共有多少级?( )
  • A.119
  • B.121
  • C.129
  • D.131

参考答案A

解析台阶总数÷3余2,即总数=3的倍数-1;同理台阶总数=4的倍数-1、=5的倍数-1;从而台阶总数=3、4、5的公倍数-1,3、4、5两两互质,[3,4,5]=60,扩大2倍落入100~150,最后得台阶总数=120-1=119,故A项正解。
4.
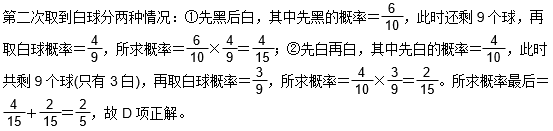
一个袋子里有10个小球,其中4个白球,6个黑球,无放回地每次抽取1个,则第二次取到白球的概率是多少?( )
  • A.2/15
  • B.4/15
  • C.1/5
  • D.2/5

参考答案D

解析
题目图片
5.
下列选项中表述不正确的有( )。
  • A.酒歌是在民间节庆、婚丧、祭祀等礼仪活动时所唱的风俗歌曲,我国各民族都有,但名称不同
  • B.蒙古族的民歌从音乐特点和风格上可概括分为长调和短调
  • C.劳动号子的艺术特征是曲调高亢,嘹亮,节奏自由悠长,是劳动人民用来抒发感情的民歌种类
  • D.冬不拉弹唱是民歌与哈萨克族弹拨乐器冬不拉相结合的一种艺术形式

参考答案C

解析劳动号子是伴随劳动而歌唱的一种常带有呼号的歌曲,其特点是节奏紧密配合劳动节奏,曲调坚实有力,并非“曲调高亢,嘹亮,节奏自由悠长”,C项表述错误;A项,酒歌在各民族确实存在且名称不同,表述正确;B项,蒙古族民歌按音乐特点和风格分为长调和短调,表述正确;D项,冬不拉弹唱是哈萨克族民歌与冬不拉结合的艺术形式,表述正确;故C项正解。
6.
PM2.5是对空气中直径小于或等于2.5微米的固体颗粒或液滴的总称。下列关于PM2.5的表述不正确的是( )。
  • A.用肉眼是看不到的
  • B.主要对呼吸系统和心血管系统造成伤害
  • C.老人、小孩以及心肺疾病患者是PM2.5污染的敏感人群
  • D.对大气能见度没有影响

参考答案D

解析PM2.5粒径非常小,肉眼确实看不到,∴A项对;大量研究表明,PM2.5主要对呼吸系统和心血管系统造成伤害,老人、小孩以及心肺疾病患者因身体相对较弱,是其污染的敏感人群,B、C项正确;而PM2.5会使大气能见度降低,影响交通等,D项表述错误,故D项正解。
7.
已知等差数列{an}满足a2+a4=4,a3+a5=10,则它的前10项的和S10=( )。
  • A.138
  • B.135
  • C.95
  • D.23

参考答案C

解析
题目图片
8.
伞:雨衣( )
  • A.现金:支票
  • B.空调:暖气
  • C.钢笔:铅笔
  • D.蚊香:蚊帐

参考答案B

解析伞和雨衣都能遮雨,功能有相似之处,但伞还能遮阳。选项中空调和暖气都能取暖,空调还能制冷,与题干逻辑相似;故B项正解。
9.
一个三角形的两条边的长分别是a、b,且a>b,那么这个三角形的周长L的取值范围是( )。
  • A.3a>L>3b
  • B.2(a+b)>L>2a
  • C.2a+b>L>2b+a
  • D.3a-b>L>2+2b

参考答案B

解析设第三边为c,则a-b<c<a+b(a>b),C=a+b+c。因为a-b<c<a+b,所以(a+b)+(a-b)<a+b+c<(a+b)+(a+b),2a<C<2(a+b),故B项正解。
10.
手术刀:外科医生( )
  • A.渔网:渔民
  • B.讲台:教师
  • C.打火机:抽烟者
  • D.望远镜:科学家

参考答案A

解析手术刀是外科医生进行工作的主要工具,A项中渔网是渔民工作的主要工具,二者逻辑关系一致;B项讲台是教师工作的地点;C项抽烟者并非职业,且打火机不是其特定工作工具;D项科学家范围广泛,望远镜不是所有科学家通用的主要工具;故A项正解。
11.
下列地区中,盛产大豆、高粱、甜菜的是( )。
  • A.华北平原
  • B.黄土高原
  • C.三江平原
  • D.山东丘陵

参考答案C

解析大豆、高粱、甜菜适合在温带气候且土壤肥沃地区种植。华北平原和山东丘陵主要作物是冬小麦、棉花等,甜菜不是其主要作物,所以A、D项不符合;黄土高原主要种植谷子等耐旱作物,大豆、高粱、甜菜不是其典型盛产作物,B不符合;三江平原属于中温带,土壤肥沃,是我国重要商品粮基地,盛产大豆、高粱、甜菜等,故C项正解。
12.
食物中毒:蘑菇( )
  • A.矿难:煤炭
  • B.高血压:血压计
  • C.球场骚乱:警察
  • D.海啸:地震

参考答案A

解析“蘑菇”有可能引发“食物中毒”,二者是或然因果关系。分析选项,“煤炭”开采过程中有可能引发“矿难”,也是或然因果关系。“血压计”是检测“高血压”的工具,不是因果关系;“警察”是处理“球场骚乱”的人员,不是因果关系;“海啸”通常由海底“地震”引发,是必然因果关系(一般情况海底地震大概率引发海啸),与题干或然因果关系不符;故A项正解。
13.
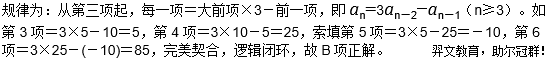
5,10,5,25,( ),85。
  • A.-5
  • B.-10
  • C.0
  • D.55

参考答案B

解析
题目图片
14.
细小的火山灰中含有二氧化硅,这种化合物的熔点是1100摄氏度,而目前大部分飞机的涡轮发动机工作温度为1400摄氏度,一旦火山灰被吸入引擎内部,二氧化硅熔化后就会吸附在涡轮叶片和涡轮导向叶片上,导致灾难性后果。1982年,两架飞机曾经从印度尼西亚西爪哇省加隆贡火山喷发的火山灰中穿过,两架飞机的8个引擎全部停转,在从11000米高空滑翔至4000米高度后才重新启动,得以紧急迫降。
这段文字主要介绍( )。
  • A.火山灰对飞机飞行有严重影响
  • B.二氧化硅是火山灰的主要成分
  • C.降温能使飞机有效避免火山灰的危害
  • D.历史上火山喷发曾险些导致飞行事故

参考答案A

解析文段开篇指出细小火山灰含二氧化硅,飞机涡轮发动机温度高于二氧化硅熔点,火山灰吸入引擎会致灾难性后果,接着通过1982年两架飞机因火山灰导致引擎停转险些失事的例子进一步论证。整体围绕火山灰对飞机飞行产生严重危害展开。答案:A。B项只提到二氧化硅是成分,未体现对飞机飞行的影响;C项文中未提及降温避免危害;D项是举例内容,不是主要介绍的内容。故A项正解。
15.
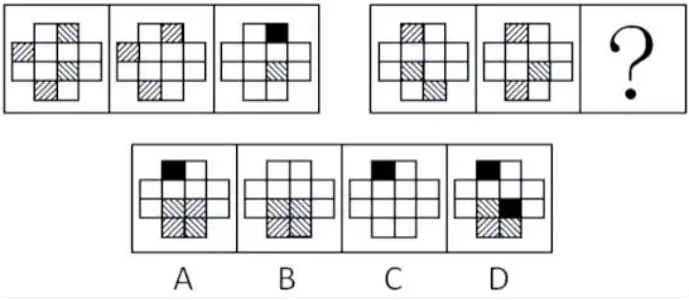
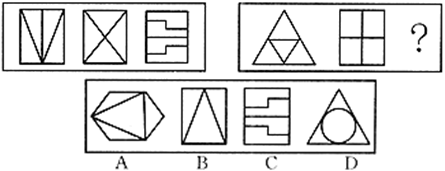
请从所给的四个选项中,选择最合适的一个填入问号处,使之呈现一定的规律性( )。
题目图片
  • A.A
  • B.B
  • C.C
  • D.D

参考答案B

解析规律是:题干每组前两图套叠得第三图,其中阴影条纹同向者得纯白、异向者得纯黑,单独条纹者不变,故B项正解。
16.
学校举行象棋比赛,共有甲、乙、丙、丁4支队。规定每支队都要和另外3支队各比赛一场,胜得3分,败得0分,平双方各得1分。已知:(1)这4支队三场比赛的总得分为4个连续的奇数;(2)乙队总得分排在第一;(3)丁队恰有两场同对方打成平局,其中有一场是与丙队打成平局的。问丙队得几分?( )
  • A.1分
  • B.3分
  • C.5分
  • D.7分

参考答案A

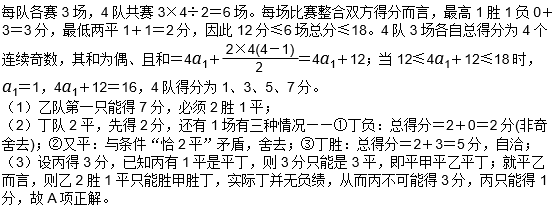
解析
题目图片
17.
据国际民航组织统计,世界民航定期班机失事最多的年份为1966年,每亿客公里死亡0.44人,近年下降至0.04人。按每百万次飞行发生的有人员死亡的空难事故次数计算,1991年是1.7次,1999年降到1次以下,2000年再次下降到0.85次。全球每天有超过三百万人乘坐民用飞机安全飞行,飞行已经成为或者将要成为世界上绝大多数地区人们长途旅行的主要方式,乘飞机出行也越来越安全。
以下各项如果为真,哪项最不能支持上述结论?( )
  • A.各大航空公司越来越注重对机组人员的安全培训
  • B.避免“机鸟互撞”的技术与措施日臻完善
  • C.虽然飞机坠毁很可怕,但从统计数据上讲,驾车仍然要危险得多
  • D.近年来,飞机事故中“死里逃生”的几率提高了

参考答案C

解析题干通过列举世界民航定期班机失事率、每百万次飞行发生有人员死亡的空难事故次数等数据,得出乘飞机出行越来越安全的结论;A项:各大航空公司越来越注重对机组人员的安全培训,这有助于提升飞行安全性,能支持乘飞机出行越来越安全的结论;B项:避免“机鸟互撞”的技术与措施日臻完善,减少了飞行的安全隐患,能支持乘飞机出行越来越安全的结论;C项:该选项比较的是飞机和驾车的危险性,而题干讨论的是乘飞机自身是否越来越安全,话题不一致,无法支持题干结论;D项:近年来飞机事故中“死里逃生”的几率提高了,说明在发生事故时生存几率变大,侧面反映出乘飞机出行越来越安全,能支持结论;故C项正解。
18.
从长期来看,随着国民收入的增加,国民边际消费倾向的变化是( )。
  • A.递增
  • B.递减
  • C.不变
  • D.消费的绝对数量减少

参考答案B

解析根据凯恩斯的消费理论,随着国民收入增加,人们会将更多收入用于储蓄,用于消费的比例会逐渐减少,即国民边际消费倾向递减,故B项正解。
19.
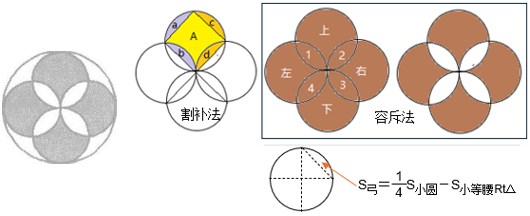
在下图中,大圆的半径是8,求阴影部分的面积是多少?( )
题目图片
  • A.120
  • B.128
  • C.136
  • D.144

参考答案B

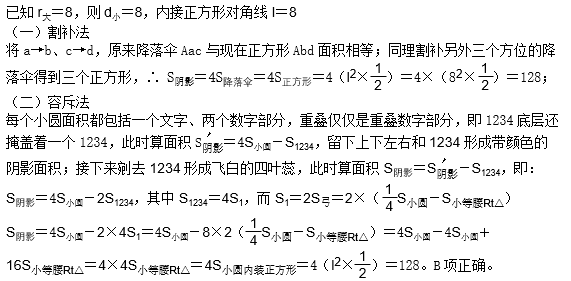
解析
题目图片
20.
3,6,11,( ),27。
  • A.15
  • B.18
  • C.19
  • D.24

参考答案B

解析用差分法得:3,5,x-11,27-x……判断为从3开始的奇数数列,则有x-11=7并且27-x=9,解得x=18,逻辑自洽,故B项正解。
21.
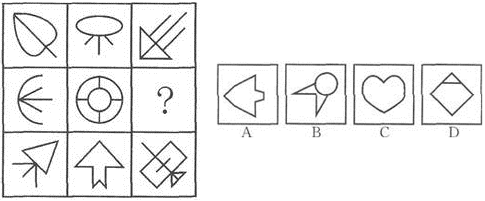
从所给的四个选项中,选择最合适的一个填入问号处,使之呈现一定的规律性( )。
题目图片
  • A.A
  • B.B
  • C.C
  • D.D

参考答案A

解析规律是:题干九宫格从中心向四周发散,以米字型密布各图对称轴,除中心图有4条外,其余都只有1条对称轴,故A项正解。
22.
下列各项对应不正确的是( )。
  • A.杜甫——《行路难》——长风破浪会有时,直挂云帆济沧海
  • B.陈子昂——《登幽州台歌》——前不见古人,后不见来者
  • C.范仲淹——《岳阳楼记》——先天下之忧而忧,后天下之乐而乐
  • D.高适——《别董大》——莫愁前路无知己,天下谁人不识君

参考答案A

解析A项中,“长风破浪会有时,直挂云帆济沧海”出自李白的《行路难》,并非杜甫作品,∴错;B项,“前不见古人,后不见来者”确实是陈子昂《登幽州台歌》中的诗句;C项,“先天下之忧而忧,后天下之乐而乐”出自范仲淹《岳阳楼记》;D项,“莫愁前路无知己,天下谁人不识君”是高适《别董大》中的诗句;故A项正解。
23.
很早以前科学家就发现有些人对于某些药物的反应和其他病人不同。例如,某种麻醉用肌肉松弛剂会导致特定的人无法呼吸。后来,科学家发现产生这种现象的原因在于这类人拥有特定的基因。这也就带来了一个问题:研究人们之间的遗传差异是否可以促进医学发展出更高级的治疗手段,也就是说,根据个人的基因进行“量体裁药”?科学家已经辨认出了一批与药物相互作用的基因,但是要真正实现,恐怕为时尚早。
根据这段文字,以下说法正确的是( )。
  • A.基因学的研究成果已广泛应用于医学
  • B.医学用药不当会导致人体遗传基因变异
  • C.人体的基因差异可能会体现在药物反应上
  • D.基因与药物能够相互作用的假设还无法证明

参考答案C

解析文段开篇提到有些人对某些药物反应与其他病人不同,原因是这类人有特定基因,说明人体基因差异和药物反应存在关联;A项,文中说真正根据基因“量体裁药”为时尚早,并非研究成果已广泛应用于医学,∴错;B项,文段未提及医学用药不当与人体遗传基因变异的因果关系,∴错;C项,由开头所举例子及阐述可知人体基因差异可能体现在药物反应上,∴对;D项,文中说科学家已辨认出一批与药物相互作用的基因,并非无法证明,∴错;故C项正解。
24.
企业发生的下列各项支出中,应直接计入当期损益的是( )。
  • A.购买工程物资支付的增值税
  • B.购买进口设备支付的关税
  • C.购买固定资产支付的增值税
  • D.企业专利权研究阶段支出

参考答案D

解析选项A、C,购买工程物资和固定资产支付的增值税,在符合规定情况下,可作为进项税额抵扣,不计入当期损益。 选项B,购买进口设备支付的关税应计入设备成本,而非当期损益。 选项D,企业专利权研究阶段支出应全部费用化,计入当期损益(管理费用)。答案:D
25.
企业用盈余公积或资本公积转增资本后,下列表述中正确的是( )。
  • A.会导致所有者权益的增加
  • B.会导致所有者权益的减少
  • C.不会引起所有者权益总额及其结构的变化
  • D.不会引起所有者权益总额的变化,但会导致其结构的变动

参考答案D

解析盈余公积或资本公积转增资本,是所有者权益内部的一增一减。比如盈余公积减少,实收资本增加,整体所有者权益总额不变,但内部各项目结构发生了改变。答案:D
26.
推进物联网的应用和发展,对于提高国民经济和社会生活信息化水平、提升社会管理和公共服务水平、带动相关学科发展和技术创新能力增强、推动产业结构调整和发展方式转变具有重要意义,为此我国制定了推进物联网有序健康发展的基本原则。下列不属于此原则的是( )。
  • A.统筹协调
  • B.创新发展
  • C.需求牵引
  • D.资源共享

参考答案D

解析推进物联网有序健康发展基本原则包括统筹协调、创新发展、需求牵引、安全可控等,资源共享不属于其基本原则,故D项正解。
27.
对一个大于1的自然数进行如下操作:如果是偶数则除以2,如果是奇数则减1。如此进行直到结果为2时停止操作。那么经过7次操作,结果为2的数有多少个?( )
  • A.16
  • B.32
  • C.34
  • D.64

参考答案C

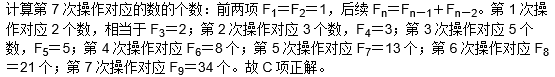
解析从结果2开始逆向推导:①若上一步为偶,则=2×2=4;若上一步为奇,则=2+1=3;②上上一步:对于4,若上一步为偶则=4×2=8,若上一步为奇则=4+1=5;对于3,上一步唯偶=3×2=6;③逆向推导时,从一个数得到上一步的数,若此为偶,其上一步有2种情况(一奇一偶);此为奇,它的上一步只有1种情况(唯偶);④以操作次数为阶段,从结果2(第0次操作)开始:第1次操作得到的数有2个(3和4);第2次操作,3的上一步有1个,4的上一步有2个,共1+2=3个;第3次操作,上次得到的3个数中,2个偶数每个对应2种上一步情况,1个奇数对应1种上一步情况,共2×2+1=5个。完全符合斐波那契数列规律(从第三项起,每一项=前两项之和)。
题目图片
28.
龙卷风发生时,正确的避灾方法是( )。
  • A.躲在车中不出来
  • B.躲到坚固的大楼底层
  • C.顺着风向快跑
  • D.逆着风向快跑

参考答案B

解析A项,龙卷风风力极强,汽车在龙卷风面前极易被掀翻,躲在车中很危险;B项,坚固大楼的底层相对安全,能在一定程度上抵御龙卷风的袭击。C项和D项,龙卷风风力大,人顺着或逆着风向快跑,根本无法抵御强大风力,且在奔跑过程中易被风中杂物击中;故B项正解。
29.
下列犯罪中,属于告诉才处理的犯罪是( )。
  • A.诬告陷害罪
  • B.强迫职工劳动罪
  • C.非法搜查罪
  • D.侮辱罪

参考答案D

解析告诉才处理的犯罪有侮辱罪、诽谤罪、暴力干涉婚姻自由罪、虐待罪、侵占罪等。A项诬告陷害罪、B项强迫职工劳动罪、C项非法搜查罪都不属于此类,故D项正解。
30.
以下关于世界文明成果的说法,不正确的是( )。
  • A.现存于大英博物馆的埃及罗塞塔石碑,是破解古埃及象形文字的关键
  • B.古希腊雕塑艺术在西方美术传统中占有重要地位,其代表作有《米洛斯的维纳斯》《掷铁饼者》《大卫》等
  • C.长篇史诗《罗摩衍那》和《摩诃婆罗多》是印度文化的基础,对印度文学、宗教的发展具有相当大的影响
  • D.世界上最早的一部比较完整的成文法典是古巴比伦王国的《汉谟拉比法典》,它是用楔形文字刻在一段黑色玄武岩石柱上的法典

参考答案B

解析B项:《大卫》是意大利雕塑家米开朗基罗的作品,并非古希腊雕塑代表作,∴错;A项罗塞塔石碑确实是破解古埃及象形文字关键;C项《罗摩衍那》和《摩诃婆罗多》对印度文化影响重大;D项《汉谟拉比法典》是最早较完整成文法典且用楔形文字刻于石柱;故B项正解。
31.
一项调查结果显示:78%的儿童中耳炎均来自二手烟家庭。研究人员表示,二手烟环境会增加空气中的不健康颗粒,其中包括尼古丁和其他有毒物质。与居住在无烟环境的孩子相比,居住于二手烟环境的孩子患中耳炎几率更大。因此医学专家表示,父母等家人吸烟,是造成儿童罹患中耳炎的重要原因。
以下哪项如果为真,最能削弱上述论证?( )
  • A.调查中还显示,无烟家庭的比率呈逐年上升的趋势
  • B.研究证明,二手烟家庭中儿童中耳炎的治愈率较高
  • C.门诊数据显示,儿童中耳炎就诊人数下降了4.6%
  • D.在这次调查的人群中,只有20%的儿童来自无烟家庭

参考答案D

解析论点是父母等家人吸烟是造成儿童罹患中耳炎的重要原因,论据是78%的儿童中耳炎均来自二手烟家庭;D项指出在这次调查的人群中,只有20%的儿童来自无烟家庭,这意味着大部分儿童本身就来自二手烟家庭。那么基于这样的样本,得出78%的中耳炎儿童来自二手烟家庭就不能有力地说明二手烟家庭是导致儿童患中耳炎的重要原因,因为样本存在偏差,属于样本不具有代表性,有力地削弱了论证。A项无烟家庭比率上升与儿童患中耳炎的原因无关;B项二手烟家庭中儿童中耳炎治愈率与患病原因话题不一致;C项儿童中耳炎就诊人数下降也与患病原因无关;故D项正解。
32.
从所给的四个选项中,选择最合适的一个填入问号处,使之呈现一定的规律性( )。题目图片
  • A.A
  • B.B
  • C.C
  • D.D

参考答案C

解析规律是:题干每组中每个图形都被平分为四个面积相等、形状相同的区域,故C项正解。
33.
某企业2015年发生如下投资业务:(1)1月10日,以535万元的价格,购入A公司发行的面值总额为500万元的债券。在购买过程中发生相关税费6万元。支付的该债券的价款中包括已到期但尚未领取的债券利息20万元。该债券系A公司发行的,期限为3年、票面年利率为4%,到期还本,每年付息一次。购买价格及相关的费用,均以银行存款支付。该企业对该债券不准备长期持有。
2月10日,收到购买时已到期但尚未领取的债券利息20万元。
2月20日,将该债券在市场上转让,售价540万元,扣除发生的相关税费6万元后,净收入款项534万元。
(2)3月10日,以每股10元的价格购入B公司股票2万股,另发生相关税费1.2万元。购买的价款中包括已宣告但尚未收到的现金股利1万元(每股现金股利0.5元)。该企业不准备长期持有该股票投资。
4月12日,收到分来的股利1万元。
(3)7月20日,因急需资金,以每股9.8元的价格,将上述2万股B公司股票出售;出售该股票的过程中,发生相关税费1万元。收入的价款净额18.6万元存入银行。
要求:根据上述资料,不考虑其他因素,分析回答下列(1)至(6)小题。 根据资料(1),该企业2月10日账务处理正确的是( )。
  • A.借:银行存款 20 贷:交易性金融资产 20
  • B.借:银行存款 20 贷:持有至到期投资 20
  • C.借:银行存款 20 贷:应收利息 20
  • D.借:银行存款 20 贷:投资收益 20

参考答案C

解析1月10日购入债券时价款中包含已到期但尚未领取的债券利息20万元,应计入“应收利息”科目。2月10日收到该利息,应冲减“应收利息”。答案:C
34.
某公司20×2年年初'利润分配--未分配利润'借方余额100万元,系20×1年发生亏损所形成的。20×2年、20×3年和20×4年分别实现税前利润50万元、15万元和75万元(假定不存在税务口径与会计口径在收支认定上的不一致),企业所得税税率为25%,则20×4年应交所得税( )万元。
  • A.10
  • B.15
  • C.18.75
  • D.25

参考答案A

解析1. 首先明确亏损弥补规则: 企业发生亏损,可以用以后年度实现的利润弥补。20×1 年亏损 100 万元,20×2 年实现税前利润 50 万元,先弥补亏损,弥补后亏损余额为100 - 50 = 50万元。 20×3 年实现税前利润 15 万元,继续弥补亏损,弥补后亏损余额为50 - 15 = 35万元。2. 然后计算 20×4 年应纳税所得额: 20×4 年实现税前利润 75 万元,弥补完 35 万元亏损后,应纳税所得额为75 - 35 = 40万元。3. 最后计算 20×4 年应交所得税: 已知企业所得税税率为 25%,则 20×4 年应交所得税题目图片万元。答案:A
35.
某事业单位2015年有关资料如下:取得事业收入300万元(专项资金收入140万元,非专项资金收入160万元),收到上级补助收入80万元(专项资金收入60万元,非专项资金收入20万元),向附属单位拨出经费50万元,发生“事业支出--其他资金支出”支出100万元,该事业单位2015年发生的事业结余为( )万元。
  • A.230
  • B.50
  • C.90
  • D.30

参考答案D

解析1. 首先明确事业结余的计算思路: 事业结余是指事业单位一定期间除财政补助收支、非财政专项资金收支和经营收支以外各项收支相抵后的余额。 专项资金收入与支出不参与事业结余计算。2. 然后分析各项收支对事业结余的影响: 非专项资金收入有事业收入中的非专项资金收入160万元和上级补助收入中的非专项资金收入20万元,非专项资金收入合计160 + 20 = 180万元。 非专项资金支出有向附属单位拨出经费50万元和“事业支出 - 其他资金支出”100万元,非专项资金支出合计50 + 100 = 150万元。3. 最后计算事业结余: 事业结余 = 非专项资金收入 - 非专项资金支出 = 180 - 150 = 30万元。答案:D
36.
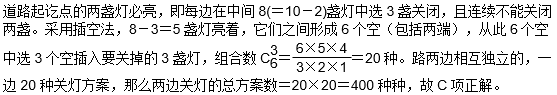
一条马路的两边各立着10盏电灯,现在为了节省用电,决定每边关掉3盏,但为了安全,道路起点和终点两边的灯必须是亮的,而且任意一边不能连续关掉两盏。问总共有多少种方案?( )
  • A.120
  • B.320
  • C.400
  • D.420

参考答案C

解析
题目图片
37.
以下有关历史知识的说法错误的是( )。
  • A.三省六部制正式确立于隋朝,唐朝得到进一步完善
  • B.隋文帝统治时期经济繁荣发展,史称“开皇盛世”
  • C.“三武灭佛”中的“三武”指的是北魏太武帝、北周武帝、唐武宗
  • D.“白登之围”讲的是公元前200年汉高祖刘邦被匈奴围困于白登山的事件

参考答案B

解析A项,三省六部制在隋朝正式确立,唐朝进一步完善,表述正确;B项,隋文帝统治时期史称“开皇之治”,而非“开皇盛世”,该选项说法错误;C项,“三武灭佛”中的“三武”确实是北魏太武帝、北周武帝、唐武宗,表述正确;D项,“白登之围”就是公元前200年汉高祖刘邦被匈奴围困于白登山的事件,表述正确;故B项正解。
38.
取得交易性金融资产所发生的相关交易费用,包括支付给代理机构、咨询公司、券商等的手续费和佣金及其他必要支出,应当在发生时计入( )。
  • A.财务费用
  • B.投资收益
  • C.管理费用
  • D.交易性金融资产成本

参考答案B

解析交易性金融资产相关交易费用发生时直接计入投资收益,这是准则规定。答案:B
39.
王某与兴隆房地产开发公司因商品房买卖合同发生纠纷,王某向法庭提出诉讼。开庭审理时,兴隆公司提出双方签有仲裁协议,应通过仲裁方式解决。对该案件的下列处理方式中,符合法律规定的是( )。
  • A.仲裁协议有效,法院驳回王某的起诉
  • B.仲裁协议无效,法院继续审理
  • C.由王某与兴隆公司协商确定纠纷的解决方式
  • D.视为王某与兴隆公司已放弃仲裁协议,法院继续审理

参考答案A

40.
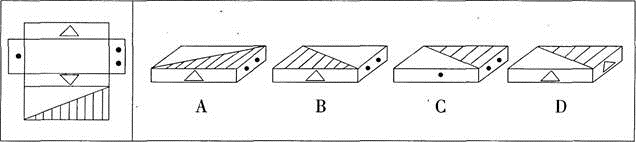
左边给定的是纸盒的外表面,下面哪一项能由它折叠而成?( )题目图片
  • A.A
  • B.B
  • C.C
  • D.D

参考答案A

解析B项中阴影Rt△的斜边应该换成所在长方形的另一条对角线,展开图中短直角边是与黑色两点面相邻的;C项黑色带点的两面相邻了,展开图中是相对的;D项中白色△的两面也相邻了,展开图中是相对的。排除法得到A项是正确的。

二、多选题

下列每小题的备选答案中,有两个或两个以上符合题意的正确答案。

41.
对于以摊余成本计量的金融资产,下列各项中影响摊余成本的有( )。
  • A.已偿还的本金
  • B.初始确认金额与到期日金额之间的差额按实际利率法摊销形成的累计摊销额
  • C.已发生的减值损失
  • D.取得时所付价款中包含的应收未收利息

参考答案ABC

解析摊余成本=初始确认金额 - 已偿还本金 ± 采用实际利率法将该初始确认金额与到期日金额之间的差额进行摊销形成的累计摊销额 - 已发生的减值损失。选项A对应已偿还本金;选项B对应累计摊销额;选项C对应减值损失。选项D取得时所付价款中包含的应收未收利息,应单独确认为应收项目,不影响摊余成本。答案:ABC
42.
下列各项,能够引起企业资本公积发生变化的有( )。
  • A.转销无法支付的应付账款
  • B.发生资本溢价
  • C.折价回购本公司股票
  • D.盘盈的固定资产

参考答案BC

解析选项A,转销无法支付的应付账款应计入营业外收入,不影响资本公积。 选项B,发生资本溢价会使资本公积增加。 选项C,折价回购本公司股票,库存股按折价金额减少,会引起资本公积增加。 选项D,盘盈的固定资产应作为前期差错更正,通过“以前年度损益调整”科目核算,不影响资本公积。答案:BC
43.
下列说法中,正确的有( )。
  • A.所得税费用=当期所得税+递延所得税
  • B.递延所得税既可能是企业资产也可能是企业负债
  • C.应交所得税=应纳税所得额×所得税税率
  • D.应纳税所得额等于利润总额

参考答案ABC

解析A选项,所得税费用的计算就是由当期所得税和递延所得税构成,该说法正确;B选项,递延所得税资产和递延所得税负债是常见会计科目,说明递延所得税可能是资产也可能是负债,该说法正确;C选项,应交所得税的计算就是应纳税所得额乘以所得税税率,该说法正确;D选项,应纳税所得额=利润总额+纳税调整增加额-纳税调整减少额,并不等于利润总额,该说法错误。答案:ABC
44.
在采用平行结转分步法计算成本时,以下表述中,正确的有( )。
  • A.上一步骤的生产费用不进入下一步骤的成本计算单
  • B.不计算各步骤所产半成品成本
  • C.不计算各步骤所耗上一步骤的半成品成本
  • D.除最后一步骤外,其余步骤不用划分完工产品与在产品

参考答案ABC

解析平行结转分步法特点是各步骤不计算半成品成本,只归集本步骤发生的生产费用,上一步骤的生产费用不进入下一步骤的成本计算单,也不计算各步骤所耗上一步骤的半成品成本。而且各步骤都要将本步骤的生产费用在完工产品(最终完工产品)和广义在产品之间进行分配。答案:ABC。 选项D错误,每个步骤都要划分完工产品(最终完工产品份额)与在产品(广义在产品)。
45.
对于增值税一般纳税人企业,下列各项中不需要转出其增值税进项税额的有( )。
  • A.用于职工福利的自制产成品负担的进项税额
  • B.用于对外投资的自制产成品负担的进项税额
  • C.外购的生产用原材料发生非正常损失相关的进项税额
  • D.用于自建厂房的外购生产用原材料负担的进项税额

参考答案ABD

解析A选项,用于职工福利的自制产成品,视同销售,计算销项税额,不转出进项税额;B选项,用于对外投资的自制产成品,视同销售,计算销项税额,不转出进项税额;C选项,外购原材料非正常损失,进项税额不得抵扣,需转出;D选项,自2019年4月1日后,用于自建厂房的外购原材料进项税额可以一次性抵扣,不需要转出。答案:ABD
46.
下列各项中,属于工业企业其他业务收入的有( )。
  • A.出售辅料取得的收入
  • B.出租无形资产 取得的收入
  • C.出售设备取得的收入
  • D.出租包装物取得的收入

参考答案ABD

解析其他业务收入是指企业主营业务收入以外的所有通过销售商品、提供劳务收入及让渡资产使用权等日常活动中所形成的经济利益的流入。出售辅料、出租无形资产、出租包装物都属于日常经营相关但非主营业务范畴,出售设备属于处置固定资产,其收入应计入资产处置损益等,不属于其他业务收入。答案:ABD
47.
下列各项中,影响利润总额的项目有( )。
  • A.计提存货跌价准备
  • B.原材料销售收入
  • C.出售固定资产净收益
  • D.转让股票所得收益

参考答案ABCD

解析利润总额 = 营业利润 + 营业外收入 - 营业外支出。营业利润涉及营业收入、营业成本、税金及附加、销售费用、管理费用、研发费用、财务费用、资产减值损失、信用减值损失、公允价值变动收益、投资收益、其他收益、资产处置收益等。 选项A:计提存货跌价准备,计入资产减值损失,影响营业利润,进而影响利润总额。 选项B:原材料销售收入计入其他业务收入,影响营业利润,进而影响利润总额。 选项C:出售固定资产净收益计入资产处置损益(这里按新准则,旧准则下计入营业外收入,无论哪种都影响利润总额),影响利润总额。 选项D:转让股票所得收益计入投资收益,影响营业利润,进而影响利润总额。答案:ABCD
48.
下列( )行为应视同销售物资计算应交增值税。
  • A.将自产的货物用于非应税项目
  • B.将自产的货物赠送他人
  • C.将委托加工的货物用于非应税项目
  • D.将自产的货物作为投资

参考答案ABCD

解析增值税视同销售行为是为了保证增值税税款抵扣制度的实施,避免税款抵扣环节中断,同时平衡自制与外购货物的税收负担。以上ABCD选项中的行为,都脱离了增值税链条正常流转,虽未发生实际销售,但按规定都应视同销售计算应交增值税。答案:ABCD
49.
下列各项费用,应计入企业销售费用的有( )。
  • A.咨询费
  • B.业务招待费
  • C.广告费
  • D.展览费

参考答案CD

解析销售费用是企业销售商品和材料、提供劳务的过程中发生的各种费用。广告费和展览费是为促进销售发生的费用,应计入销售费用;而咨询费和业务招待费一般属于管理费用范畴。答案:CD
50.
A企业于2013年3月1日销售一批商品给B企业,售价是500万元(不含税),增值税税率是17%,A企业鉴于B企业购买的数量比较多,所以给予10%的商业折扣,同时给予的现金折扣条件(现金折扣的计算不考虑增值税)为:2/10,1/20,n/30,3月15日,A企业收到B企业支付的货款,下列各项中正确的有( )。
  • A.A企业在2013年3月1日确认的应收账款的金额是526.5万元
  • B.A企业在2013年3月15日确认的主营业务收入的金额是450万元
  • C.B企业享受的现金折扣是4.5万元
  • D.A企业3月15日收到的货款是522万元

参考答案ACD

解析1. 首先计算商业折扣后的售价: 商品售价500万元,给予10%商业折扣,那么商业折扣后的售价 =题目图片万元。 增值税 =题目图片万元。 所以3月1日确认的应收账款金额 = 450 + 76.5 = 526.5万元,A选项正确。2. 3月1日确认主营业务收入为商业折扣后的450万元,而不是3月15日确认,B选项错误。3. 3月15日付款,符合“1/20”的现金折扣条件,B企业享受的现金折扣 =题目图片万元,C选项正确。4. A企业3月15日收到的货款 = 应收账款总额 - 现金折扣 = 526.5 - 4.5 = 522万元,D选项正确。答案:ACD
51.
下列选项中,应在\'分配股利、利润或偿付利息支付的现金\'项目中反映的有( )。
  • A.企业实际支付的现金股利
  • B.支付给其他投资单位的利润
  • C.购建固定资产支付的已资本化的利息费用
  • D.为构建固定资产支付的专门借款利息

参考答案ABCD

解析“分配股利、利润或偿付利息支付的现金”项目反映企业实际支付的现金股利、支付给其他投资单位的利润以及支付的借款利息、债券利息等。选项A企业实际支付的现金股利、选项B支付给其他投资单位的利润、选项C购建固定资产支付的已资本化的利息费用、选项D为构建固定资产支付的专门借款利息,均属于分配股利、利润或偿付利息所支付的现金范畴。答案:ABCD
52.
下列各项,属于资本公积的有( )。
  • A.资本溢价
  • B.股本溢价
  • C.任意盈余公积
  • D.直接计入所有者权益的利得和损失

参考答案ABD

解析资本公积包括资本溢价(或股本溢价)以及直接计入所有者权益的利得和损失等。而任意盈余公积属于盈余公积,并非资本公积。答案:ABD
53.
辅助生产费用按顺序分配法分配时,下列说法正确的有( )。
  • A.应先分配受益少的,后分配受益多的
  • B.应先分配受益多的,后分配受益少的
  • C.受益少的辅助部门不接受受益多的部门的分配
  • D.受益多的辅助部门不接受受益少的部门的分配

参考答案AC

解析顺序分配法是按照受益多少排序分配,受益少的先分配,受益多的后分配,且受益少的辅助部门不接受受益多的部门的分配。所以AC正确。答案:AC 。
54.
下列关于分批法的说法中,正确的有( )。
  • A.成本计算期与产品的生产周期基本一致,不存在完工产品与在产品之间的成本分配问题
  • B.产品成本计算是定期的
  • C.成本核算对象是产品的批别
  • D.成本计算周期和产品的生产周期是基本一致的

参考答案CD

解析分批法成本核算对象是产品批别,成本计算周期和生产周期基本一致,一般不存在完工产品与在产品成本分配问题,但特殊情况也会有分配问题。产品成本计算不定期。答案:CD
55.
直接材料成本差异形成的基本原因包括( )。
  • A.用量偏离标准
  • B.价格偏离标准
  • C.实际工时偏离计划工时
  • D.实际工资成本偏离计划工资成本

参考答案AB

解析直接材料成本差异包括直接材料数量差异和直接材料价格差异。直接材料数量差异是由于用量偏离标准导致的;直接材料价格差异是由于价格偏离标准导致的。 选项C实际工时偏离计划工时影响的是直接人工效率差异等,与直接材料成本差异无关。 选项D实际工资成本偏离计划工资成本影响的是直接人工工资率差异等,与直接材料成本差异无关。答案:AB

三、判断题

请判断每小题的表述是否正确。

56.
将年报中的净利润数字与\'本年利润\'科目结转到\'利润分配-未分配利润\'科目的数字相核对,可以检查报表编制和账簿记录的正确性。( )
  • A.正确
  • B.错误

参考答案A

解析“本年利润”科目年末会结转至“利润分配 - 未分配利润”,该净利润金额应与年报中的净利润数字一致,通过核对两者可检查报表编制和账簿记录是否正确。
57.
联产品,是指使用同种原料,经过同一生产过程同时生产出来的两种或两种以上的主要产品。( )
  • A.正确
  • B.错误

参考答案A

解析这就是联产品的定义,表述准确。
58.
企业发生的工会经费和职工教育经费均应计入应付职工薪酬,通过应付职工薪酬进行核算。( )
  • A.正确
  • B.错误

参考答案A

解析工会经费和职工教育经费属于职工薪酬的范畴,按照规定需通过“应付职工薪酬”科目核算,计提和支付时都要经过该科目。
59.
某企业年初有上年形成的亏损500万元,当年实现利润总额200万元。假设企业本期无纳税调整事项,则企业当年还应缴纳一定的企业所得税。( )
  • A.正确
  • B.错误

参考答案B

解析企业应纳税所得额是在利润总额基础上进行纳税调整后的金额。本题虽无纳税调整事项,但年初有亏损500万元,当年利润总额200万元,应纳税所得额 = 200 - 500 = - 300万元,即当年仍处于亏损状态。 企业所得税是对企业盈利部分征收的,亏损时无需缴纳企业所得税。
60.
诉讼时效期间届满,权利人丧失的是胜诉权,权利人的实体权利并不消灭。( )
  • A.正确
  • B.错误

参考答案A

解析诉讼时效是指权利人在法定期间内不行使权利即丧失请求人民法院依诉讼程序强制义务人履行义务的权利制度。诉讼时效届满,权利人只是丧失通过诉讼获得胜诉的权利,但实体权利本身如债权债务关系依然存在。
61.
在综合逐步结转分步法下,如果半成品通过半成品库收发,且各期生产的半成品单位成本不同,则可采用加权平均法计算发出的半成品成本。( )
  • A.正确
  • B.错误

参考答案A

解析在综合逐步结转分步法下,当半成品通过半成品库收发且各期单位成本不同时,确实可采用加权平均法计算发出半成品成本,这是常见的存货计价方法应用于此场景。
62.
小规模纳税企业购入货物无论是否具有增值税专用发票,其支付的增值税额均不计入进项税额,不得由销项税额抵扣,而计入购入货物的成本。( )
  • A.正确
  • B.错误

参考答案A

解析小规模纳税人采用简易计税方法,不能抵扣进项税额,购进货物支付的增值税应计入货物成本。
63.
如果延期支付的购买价款超过正常信用条件,实质上具有融资性质的,所购资产的成本应当以延期支付购买价款的现值为基础确定。( )
  • A.正确
  • B.错误

参考答案A

解析这是符合会计准则规定的,对于延期支付且具有融资性质的购买,需按购买价款现值确定资产成本,以反映经济实质。
64.
长期借款用于购建固定资产时,在固定资产尚未达到预定可使用状态前,所发生应当资本化的利息支出应当资本化,计入所购建的固定资产价值。( )
  • A.正确
  • B.错误

参考答案A

解析这是符合长期借款利息资本化的相关规定,在固定资产达到预定可使用状态前符合资本化条件的利息应计入固定资产成本。
65.
可修复废品与不可修复的废品一样都属于废品损失,所以,均应计算其生产成本,并从生产成本中转出。( )
  • A.正确
  • B.错误

参考答案B

解析可修复废品在修复前不算废品损失,修复时发生的修复费用才计入废品损失,并非一开始就计算其生产成本并转出;不可修复废品是要计算生产成本并转出。所以该说法错误。

四、问答题

主观题不参与评分,请参考答案自行评分。

66.
近年来,看病难、看病贵的问题日益突出。由于看病难和贵,不少人有病不敢进医院。“小病拖、大病挨,要死才往医院抬”的现象比较普遍。请问你怎么看待这一现象?

参考答案对于这个现象,我的看法如下:<br />第一,看病难,主要是因为医疗资源分配不合理,严重“重城轻乡”。目前,全国大部分医疗资源都在城市,医疗领域的先进技术、设备和优秀人才都集中在城市的大医院,农村缺乏资源、人才。这就导致百姓看病都去城里的大医院。<br />第二,看病贵,主要是因为政府财政投入严重不足。国家投入医疗卫生系统的资金少,公立医院也要自负盈亏。医院为了正常运作,就会提高医疗费用,存在过度检查、过度用药、药价虚高等问题。<br />第三,医疗保险发展缓慢。目前,享有医疗保险的大部分为城镇职工,国家公务员,事业单位职员。农村的大部分人都没有医疗保险,即使参加了农保,保障能力也非常有限。<br />第四,药品和医疗器械生产流通秩序紊乱,这些企业的成本都需要通过市场经营来维持,药品和器械的价格节节攀高。<br />第五,政府对医疗行业的监管力度缺失。针对这个现象,我觉得应该从以下几个方面去解决:<br />第一,国家要合理配置城乡医疗资源,在重视城市医院的同时,也一定不能忽视乡镇医院,要适当分配医疗资源和优秀人才去乡镇医院,使乡镇居民小病去乡镇,大病去城市,这样就可以很好的缓解当前看病难的问题。<br />第二,国家要增加对医疗行业的财政投入,同时加大监管力度,纠正医院现在存在的过度检查、过度用药、药价虚高等现象,实现药品“阳关交易”。<br />第三,要建立完善医疗保障和求助机制。<br />第四,要设定更加公正合理的医改方案。

67.
手术后护士发现,只剩下六块纱布,而她记得明明是七块,医生却说我是主任还是你是主任,谈谈你的看法?

参考答案首先应该肯定护士这种认真负责的态度是正确的,如果一块纱布真的被遗忘在病人体内,后果将是不堪设想的。而对病人负责的态度就是医生应该具备的基本医德。对于医生来说在自己没有十分把握的情况下要验证护士所说的话的正确性,本着为病人着想的态度。医生和护士的关系就相当于领导和下属的关系,由此引申出作为领导,对下属提出的建议要认真分析,正确的建议要予以采纳,而作为下属对于领导的不同意见要冷静对待,正确分析。非原则性问题上服从领导,重大原则性问题要向上级反映。如果自己正确的意见未得到采纳,也不因此消极工作。

五、共享题干题

题目分为若干组,每组题目基于同一个题干、实例或者案例展开。每题的备选项中,只有1个最符合题意。

(二)根据以下资料,回答问题。
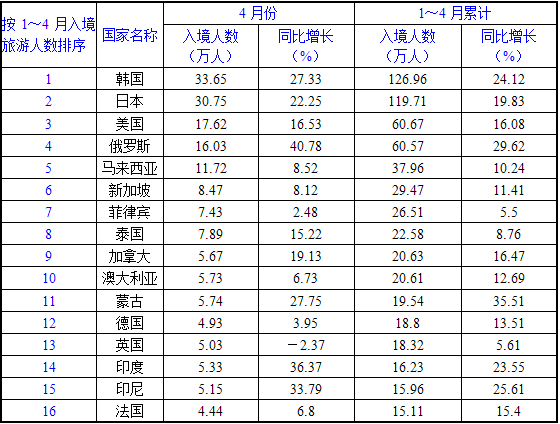
表 2010年1~4月全国入境旅游部分市场客源情况统计表题目图片
68.
若按2010年1~3月入境旅游人数排序,以下各项错误的是( )。
  • A.韩国>日本>美国
  • B.俄罗斯>马来西亚>新加坡
  • C.菲律宾>泰国>加拿大
  • D.德国>英国>印度

参考答案C

解析累计即累加之和,10年1~4月份入境累计人数-1004入境人数=1001~03入境人数,结果排序如有填充色之左表,易知加拿大排名在菲律宾与泰国之间;故C项正解。
69.
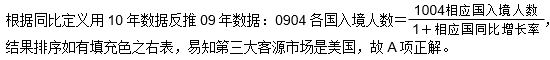
2009年4月我国入境旅游的第三大客源市场是( )。
  • A.美国
  • B.日本
  • C.俄罗斯
  • D.马来西亚

参考答案A

解析
题目图片
70.
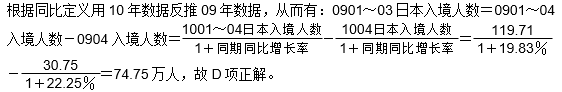
2009年1~3月,入境旅游的日本游客人数约为( )。
  • A.105.86万人
  • B.91.11万人
  • C.88.96万人
  • D.74.75万人

参考答案D

解析
题目图片
71.
若保持同比增长率不变,预计哪一年4月入境旅游的法国游客人数将会超过英国?( )
  • A.2011
  • B.2012
  • C.2013
  • D.2014

参考答案B

解析
题目图片
72.
能够从上述资料中推出的是( )。
  • A.2010年4月,入境旅游的韩国游客人数首次超过30万人
  • B.2010年4月,入境旅游的各国游客人数都有一定比率的增加
  • C.2010年1~4月,我国入境旅游市场的主要收入来自亚洲
  • D.2010年4月,表中各国入境旅游人数均大于其当年1~4月的月均入境旅游人数

参考答案D

解析由于缺少10年01~03月份的相关数据,无法判断04月是不是首超30万,各国04月具体人数是否都在增加,人数与消费并不成正比,∴ABC项错;故D项正解。
(十五)根据以下资料,回答问题。
2010年,全国粮食种植面积10987万公顷,比上年增加89万公顷;棉花种植面积485万公顷,减少10万公顷;油料种植面积1397万公顷,增加32万公顷;糖料种植面积192万公顷,增加3万公顷。全国粮食产量54641万吨,比上年增加1559万吨,增产2.9%。其中,夏粮产量12310万吨,减产0.3%;早稻产量3132万吨,减产6.1%;秋粮产量39199万吨,增产4.8%。
全国棉花产量597万吨,比上年减产6.3%。油料产量3239万吨,增产2.7%。糖料产量12045万吨,减产1.9%。烤烟产量271万吨,减产3.9%。茶叶产量145万吨,增产6.4%。
全国肉类总产量7925万吨,其中,猪肉产量5070万吨,增长3.7%;牛肉产量653万吨,增长2.7%;羊肉产量398万吨,增长2.2%。生猪年末存栏46440万头,下降1.2%;生猪出栏66700万头,增长3.3%。禽蛋产量2765万吨,增长0.8%。牛奶产量3570万吨,增长1.5%。
全国水产品产量5366万吨,其中,养殖水产品产量3850万吨,增长6.3%;捕捞水产品产量1516万吨,增长1.4%。
全国木材产量7284万立方米,比上年增长3.1%。题目图片2006~2020年粮食产量及其增长速度
73.
2010年下列作物中,种植面积增幅最大的是( )。
  • A.粮食
  • B.棉花
  • C.油料
  • D.糖料

参考答案C

解析读题干开始三行,用“增幅=相差数÷(10年数-相差数)”分别得各项增幅如下:粮食0.8%、棉花-2.0%、油料2.3%、糖料1.6%,油料2.3%最大;故C项正解。
74.
2010年全国秋粮产量增产多少万吨?( )
  • A.1398.3
  • B.1485.6
  • C.1550.6
  • D.1795.4

参考答案D

解析读题干第一段末,增量=09年产量×增幅=10年产量÷(1+增幅)×增幅=39199÷(1+4.8%)×4.8%≈1795.4;故D项正解。
75.
下列年份中,粮食产量增产最多的是( )。
  • A.2006年
  • B.2007年
  • C.2009年
  • D.2010年

参考答案D

解析06年增量如上题,得1404;其余用“当年产量-上年产量”分别得各年增量如下:07年356、09年211、10年1559,10年1559万吨最大;故D项正解。
76.
2010年,糖料产量比上年减少( )。
  • A.23.33万吨
  • B.2333000吨
  • C.33.33万吨
  • D.3333000吨

参考答案B

解析读题干第2段中间部分,增量=09年产量×增幅=10年产量÷(1+增幅)×增幅=12045÷(1-1.9%)×(-1.9%)≈-233.3万吨=-2333000吨,负值是减产;故B项正解。
77.
下列说法中,不正确的是( )。
  • A.2010年全国糖料亩产量比2009年低
  • B.2010年全国猪牛羊肉总产量比2009年增长3.8%
  • C.2009年全国水产品产量约为5116.9万吨
  • D.2009年全国木材产量约为7065万立方米

参考答案B

解析A项:10年相较09年,糖料种植面积增量3万公顷,产量却降幅1.9%,∴对;
B项:猪肉增幅3.7%、而牛肉羊肉增幅都<3%,不可能三肉总增幅反为3.8%,∴错;
C项:09年水产品产量=09年人工养殖类产量+09年自然捕捞类总产量=3850÷(1+6.3%)+1516÷(1+1.4%)≈5116.9,∴对;
D项:09年产量=7284÷(1+3.1%)≈7065,∴对;故B项正解。