高等教育自学考试《00045企业经济统计学》考前点题卷一
一、单项选择题
本大题共15小题,每小题1分,共15分。在每小题列出的备选项中只有一项是最符合题目要求的,请将其选出。
1.
下列指标中,用于反映企业生产工作质量的指标是( )。
参考答案B
解析反映企业生产工作质量的统计指标主要有合格率、废品率、返修率和损失率等。
故本题答案为B项。
故本题答案为B项。
2.
常用的固定资产折旧方法有( )。
参考答案C
解析常用的固定资产折旧方法有两类:一类是直线折旧法,包括平均年限法、工作量法;一类是加速折旧法,包括双倍余额递减法、年数总和法和偿债基金折旧法等。
故本题答案为C项。
故本题答案为C项。
3.
股票的价值通常包括( )。
参考答案D
解析股票的价值通常有票面价值、账面价值、市场价值等,故本题答案为D项。
4.
下列哪些不属于原始记录( )。
参考答案A
解析原始记录就是对事物发生最初实际情况的各种记录。汇总表是对原始记录的综合汇总。
故本题答案为A项。
故本题答案为A项。
5.
人口普查属于( )。
参考答案D
解析人口普查属于一次性调查,是全面调查的一种,故本题答案为D项。
6.
按产品的用途和去向划分,产品可以划分为( )。
参考答案C
解析按产品的用途和去向划分,产品可以划分为最终产品和中间产品。
故本题答案为C项。
故本题答案为C项。
7.
下列活动属于非生产性服务的是( )。
参考答案D
解析非生产性服务类。指为居民个人生活服务或为提高居民文化、身体素质服务的居民服务(理发、洗澡、美容等)、公用事业、房地产业、一般教育、文化、艺术、广播电视、卫生、体育、社会福利以及为公共管理服务的国家机关、政党、社团、军队、瞀察、法庭等。旅客运输属于居民生活服务,所以属于。
故本题答案为D项。
故本题答案为D项。
8.
决定企业经营成果的核心是( )。
参考答案C
解析人是生产力诸要素中最活跃、最基本的因素,也是决定企业经营成果的核心。
故本题答案为C项。
故本题答案为C项。
9.
对事物每隔一段时期后在一定时点上的状态进行登记是( )。
参考答案B
解析一次性调查是不连续登记的调查,它是对事物每隔一段时期后在一定时点上的状态进行登记。
故本题答案为B项。
故本题答案为B项。
10.
把某一项指标按照时间顺序系统地登记在一个表册上是( )。
参考答案C
解析专用台账是把某一项指标按照时间顺序系统地登记在一个表册上。
故本题答案为C项。
故本题答案为C项。
11.
在流通领域内商业机构之间进行,反映商业机构间的商品流转情况的是( )。
参考答案A
解析中间商品流转。是在流通领域内商业机构之间进行,反映商业机构间的商品流转情况。
故本题答案为A项。
故本题答案为A项。
12.
工序能力指数=T/B,T是指( )。
参考答案C
解析工序能力指数是指技术要求或产品公差范围(T)与工序能力(B)的比值。
故本题答案为C项。
故本题答案为C项。
13.
职工工资总额不包括( )。
参考答案D
解析职工工资总额包括计时工资、计件工资、奖金、计件超额工资、各种津贴和补贴、加班加点工资、特殊情况下支付的工资(其他工资)等。
故本题答案为D项。
故本题答案为D项。
14.
反映企业在计算期所拥有的固定资产的实际价值的计价方式是( )。
参考答案B
解析固定资产净值反映企业在计算期所拥有的固定资产的实际价值,它是研究固定资产新旧程度,规划固定资产再生产的重要指标。
故本题答案为B项。
故本题答案为B项。
15.
决定企业生产能力的基本因素不包括( )。
参考答案D
解析企业生产能力的大小,取决于三个基本因素:设备数量、设备全年有效工作时间和单位设备的生产能力。
故本题答案为D项。
故本题答案为D项。
二、多项选择题
本大题共5小题,每小题2分,共10分。在每小题列出的备选项中至少有两项是符合题目要求的,请将其选出,错选、多选或少选均无分。
16.
反映物化劳动消耗的效益指标有( )。
参考答案ABC
解析企业物化劳动消耗包括原材料的消耗、劳务消耗和固定资产的耗费。反映物化劳动消耗的效益指标包括:原材料(能源)利用指标、固定资产利用指标、企业全部物化劳动消耗的效益指标等。
故本题答案为ABC项。
故本题答案为ABC项。
17.
企业经济指标体系包括( )。
参考答案ABCD
解析企业经济指标体系包括活动条件指标体系、投入指标体系、产出指标体系、经济效益指标体系。
故本题答案为ABCD项。
故本题答案为ABCD项。
18.
下列人员中,不应统计为企业劳动力的有( )。
参考答案AB
解析从业人员统计不包括的范围:1.离开本企业仍保留劳动关系的职工。包括停薪留职、离岗挂编、内部退养以及自谋出路人员,同时还应包括休长期假病、事假人员(连续半年以上)及劳务输出人员。2.生产经营性原因离开本企业仍保留劳动关系的职工。3.企业内部退养职工。4.本企业工作并领取劳动报酬的在校学生。
故本题答案为AB项。
故本题答案为AB项。
19.
固定资产按经济用途分类可分为( )。
参考答案DE
解析固定资产按经济用途分类可分为生产经营用固定资产和非生产经营用固定资产。
故本题答案为DE项。
故本题答案为DE项。
20.
我国服务企业包括( )。
参考答案ABCE
解析货运不属于服务业,故本题答案为ABCE项。
三、判断题
本大题共10小题,每小题1分,共10分。判断下列各题正误,正确的在答题卡相应位置涂“A”,错误的涂“B"。
21.
固定资产的使用寿命是无限的。
参考答案B
解析固定资产的使用寿命是有限的,所以才有折旧的必要性。
22.
劳动手段与劳动对象的投入综合为物化劳动的投入。
参考答案A
解析劳动手段与劳动对象的投入综合为物化劳动的投入。
23.
—次性调查主要目的是获得事物全部发展过程及其结果的统计资料。
参考答案B
解析一次性调查是不连续登记的调查,它是对事物每隔一段时期后在一定时点上的状态进行登记。其主要目的是获得事物在某一时点上的水平、状况的资料,如对企业在册的工人数、各种生产设备数量、各种固定资产的价值进行登记等等。
24.
职工宿舍属于非生产经营用固定资产。
参考答案A
解析非生产经营用固定资产是指不直接服务于生产经营过程的各种固定资产,如职工宿舍、招待所、学校、食堂等固定资产。
25.
决定运输企业生产能力的主要因素是设备数量和使用率。
参考答案B
解析决定运输设备能力的主要因素是设备数量和设备载重能力,其次是设备的完好率和使用率的高低。
26.
投资净收益是指企业对外投资收益扣除对外投资损失后的余额。
参考答案A
解析投资净收益是指企业对外投资收益扣除对外投资损失后的余额。
27.
核算方法上的主体原则,又称为对象原则。
参考答案A
解析核算方法上的主体原则,又称对象原则。可以分为三种:产品法、企业法、工厂法。
28.
所有企业的主要任务都是生产产品。
参考答案B
解析工农业企业不像商业企业那样直接处在市场当中,它的主要任务是生产产品。
29.
人是生产力诸要素中最基本的因素。
参考答案A
解析人是生产力诸要素中最活跃、最基本的因素,也是决定企业经营成果的核心。
30.
商品纯流转不包括商品在总体范围内部各单位之间的流转。
参考答案A
解析商品纯流转。是指对总体以外的购销活动,它不包括商品在总体范围内部各单位之间的流转,因此没有重复计算。
四、填空题
本大题共10小题,每小题1分,共10分。
31.
我国广泛采用______方法进行农产量统计。
参考答案产品法。
解析
32.
劳动手段、劳动对象的投入,综合为______的投入。
参考答案物化劳动。
解析
33.
实物计量单位包括自然单位、度量衡单位和______。
参考答案复合单位。
解析
34.
与工业产品一样,建筑产品也具有实物产品和______两种形态。
参考答案生产性作业。
解析
35.
区分半成品和在制品,则是以半成品和在制品能否走出______为标准。
参考答案车间。
解析
36.
企业交通运输业分为货物运输和______两部分。
参考答案旅客运输。
解析
37.
反映企业劳动占用的最综合的指标是企业的______。
参考答案资金利税率。
解析
38.
______是指对市场已有产品仿制后加上企业自己的厂牌和商标后第一次生产的产品。
参考答案仿制新产品。
解析
39.
短期偿债能力,又称为企业的支付能力,是指企业流动资产与______的对比关系。
参考答案流动负债。
解析
40.
______的投入主要体现劳动报酬的投入。
参考答案活劳动。
五、简答题
本大题共3小题,每小题5分,共15分。
41.
简述企业固定资产总量统计的计价方式。
参考答案详见解析
解析
(1)按原始价值计价;
(2)按净值计价;
(3)按重置价值计价。
(1)按原始价值计价;
(2)按净值计价;
(3)按重置价值计价。
42.
法人单位的划分依据是什么?
参考答案详见解析
解析国家统计局统计报表制度规定了法人单位的划分依据包括以下条件:
(1)依法成立,有自己的名称、组织机构和场所,能独立承担民事责任;
(2)独立如和使用(或授权使用)资产,有权与其他单位签订合同;
(3)会计上独立核算,能够编制资产负债表。
(1)依法成立,有自己的名称、组织机构和场所,能独立承担民事责任;
(2)独立如和使用(或授权使用)资产,有权与其他单位签订合同;
(3)会计上独立核算,能够编制资产负债表。
43.
简述综合性台帐的几种形式。
参考答案详见解析
解析
(1)以生产组织为对象的综合性台账;
(2)以产品为对象的综合性台账;
(3)各加工对象生产活动情况台账;
(4)各种平衡关系台账。
(1)以生产组织为对象的综合性台账;
(2)以产品为对象的综合性台账;
(3)各加工对象生产活动情况台账;
(4)各种平衡关系台账。
六、论述题
本大题共1小题,每小题10分,共10分。
44.
论述企业可分配利润的一般分配顺序。
参考答案详见解析
解析企业可分配利润一般按下列顺序进行分配:
(1)弥补企业以前年度亏损。
(2)提取法定盈余公积金。法定盈余公积金按照净利润扣除第一项后的10%提取,当企业法定盈余公积金达到注册资本50%时可不再提取。
(3)提取公益金。公益金只能用于企业职工集体福利设施支出。
(4)提取任意公积金。企业在提取法定盈余公积金和公益金后,还可根据需要和可能,提取任意公积金。
(5)向投资者分配利润。企业以前年度未分配的利润,可以并入本年度向投资者分配。企业以前年度亏损未弥补完,不得提取盈余公积金、公益金。在提取盈余公积金、公益金以前,不得向投资者分配利润。如果是股份有限公司,提取公益金后利润分配顺序为:应付优先股股利;提取任意盈余公积;应付普通股股利;转作资本(或股本)。
七、计算题
本大题共3小题,每小题10分,共30分。
45.
某企业生产某产品4000件,共消耗不锈钢3000公斤,零件的单耗定额为0.8公斤。
计算该企业生产的实际单耗及单耗定额指数。
计算该企业生产的实际单耗及单耗定额指数。
参考答案详见解析
解析实际单耗=3000÷4000=0.75(公斤/件)
单耗定额指数=(实际单耗/单耗定额)x100%
=(0.75÷0.8)×100%=93.75%
单耗定额指数=(实际单耗/单耗定额)x100%
=(0.75÷0.8)×100%=93.75%
46.
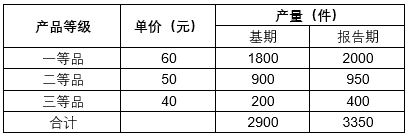
已知某企业有关资料如下表:
要求:
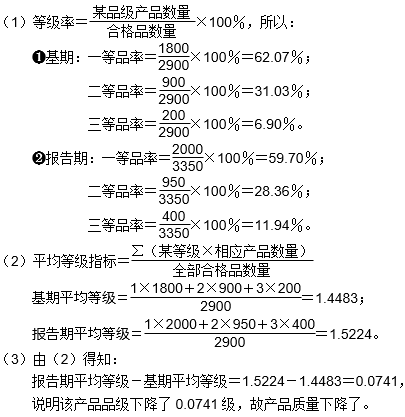
(1)计算产品等级率;
(2)计算产品平均等级;
(3)判断产品质量的升降。
要求:
(1)计算产品等级率;
(2)计算产品平均等级;
(3)判断产品质量的升降。
参考答案详见解析
解析
47.
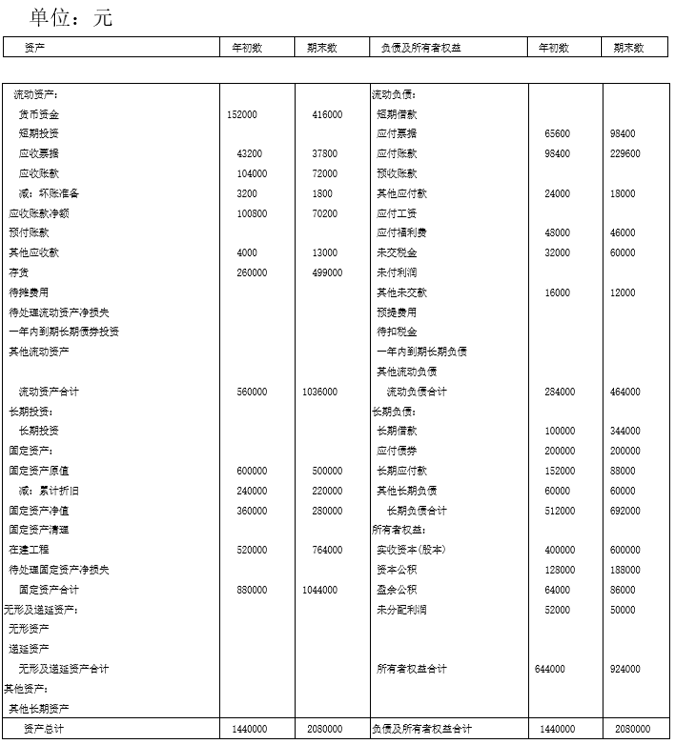
利用下列某企业的资产负债表资料,分析该企业期初、期末的偿债能力。
参考答案详见解析
解析
(1)短期偿债能力:
①流动比率=流动资金/流动负债;
期初流动比率=560000/284000=1.97;
期末流动比率=1036000/464000=2.23;
从流动比率看:期末比期初提高了0.26,说明该企业的财务状况稳定,短期偿债能力增强。
②速动比率=速动资产/流动负债;
期初速动比率=(152000+43200+100800+4000)/284000
=300000/284000≈1.06;
期末速动比率=(416000+37800+70200+13000)/464000
=537000/464000≈1.16;
从速动比率看,期末比期初提高了0.1,说明该企业的可变现资产偿付到期债务的能力有所提高。
⑧对于流动性强的企业可建立下面指标分析:
货币资产对流动负债比率二货币资产/流动负债;
期初货币资产对流动负债比率=152000/284000=0.54;
期末货币资产对流动负债比率=416000/464000=0.90;
货币资产比率=货币资产/流动资产;
期初货币资产比率=152000/560000=0.27;
期末货币资产比率—416000/1036000=0.40;
从这两个指标看:反映了该企业期末比期初提高了偿债的及时性。
(2)长期偿债能力:
①资产负债比率=长期负债总额/企业资产总额;
期初资产负债比率=512000/1440000=0.36(或35.56%);
期末资产负债比率=692000/2080000=0.33(或33.27%);
从资产负债比率看:期末比期初降低了2.29%,说明该企业资金实力增强了,其债权保证程度提高了。
②所有者权益负债比率=长期负债总额/企业所有者权益;
期初所有者权益负债比率=512000/644000=0.80;
期末所有者权益负债比率=692000/924000=0.75;
期末比期初所有者权益负债比率降低了0.05,说明企业清偿债务的能力增强了。