2026年一级造价工程师《建设工程造价案例分析(安装工程)》考前点题卷一
一、案例分析
根据所给材料回答问题。
1.
某工业项目有关资料如下:
(1).计算期为10年,建设期2年,第3年投产,第4年开始达到设计生产能力。
(2).建设投资2800万元(不含建设期贷款利息),第1年投入1000万元,第2年投入1800万元。
(3).投资方自有资金2500万元,根据筹资情况建设期分两年各投入1000万元,余下的500万元在投产年初作为流动资金投入。建设投资不足部分向银行贷款,贷款年利率为6%,从第3年起,以年初的本息和为基准开始还贷,每年付清利息,并分5年等额还本。
(4).该项目固定资产投资总额中,预计85%形成固定资产,15%形成无形资产。
(5).固定资产综合折旧年限为10年,采用直线法折旧,固定资产残值率为5%,无形资产按5年平均摊销。
(6).该项目计算期第3年的经营成本为1500万元(其中含进项税190万元)、第4年至第10年的经营成本为1800万元(其中含进项税230万元)。
(除问题4计算结果保留两位小数外,其余各题计算结果均保留三位小数)
<1>、列式计算固定资产年折旧额及无形资产摊销费,并按下表所列项目填写相应数字。
项目建设投资还本付息及固定资产折旧、摊销费用表(单位:万元)
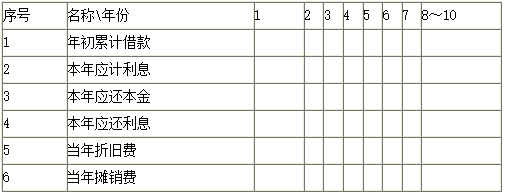
<2>、列式计算计算期末固定资产余值。
<3>、列式计算计算期第3年、第4年、第8年的不含税总成本费用。
<4>、本项目的设计生产能力为50万件,销售价格(不含税)54元/件,产品固定成本为500万元,单位可变成本估算额为33.05元(含可抵扣进项税4.6元),增值税率为13%,增值税附加税率为12%。列式计算年产量盈亏平衡点,并据此进行盈亏平衡分析。
(1).计算期为10年,建设期2年,第3年投产,第4年开始达到设计生产能力。
(2).建设投资2800万元(不含建设期贷款利息),第1年投入1000万元,第2年投入1800万元。
(3).投资方自有资金2500万元,根据筹资情况建设期分两年各投入1000万元,余下的500万元在投产年初作为流动资金投入。建设投资不足部分向银行贷款,贷款年利率为6%,从第3年起,以年初的本息和为基准开始还贷,每年付清利息,并分5年等额还本。
(4).该项目固定资产投资总额中,预计85%形成固定资产,15%形成无形资产。
(5).固定资产综合折旧年限为10年,采用直线法折旧,固定资产残值率为5%,无形资产按5年平均摊销。
(6).该项目计算期第3年的经营成本为1500万元(其中含进项税190万元)、第4年至第10年的经营成本为1800万元(其中含进项税230万元)。
(除问题4计算结果保留两位小数外,其余各题计算结果均保留三位小数)
<1>、列式计算固定资产年折旧额及无形资产摊销费,并按下表所列项目填写相应数字。
项目建设投资还本付息及固定资产折旧、摊销费用表(单位:万元)
<2>、列式计算计算期末固定资产余值。
<3>、列式计算计算期第3年、第4年、第8年的不含税总成本费用。
<4>、本项目的设计生产能力为50万件,销售价格(不含税)54元/件,产品固定成本为500万元,单位可变成本估算额为33.05元(含可抵扣进项税4.6元),增值税率为13%,增值税附加税率为12%。列式计算年产量盈亏平衡点,并据此进行盈亏平衡分析。
参考答案详见解析
解析<1>、本题考查的是固定资产折旧费。
建设期贷款利息=(2800-2000)/2×6%=24(万元)
固定资产年折旧额=[(2800+24)×85%×(1-5%)]÷10=228.038(万元)
无形资产摊销费=(2800+24)×15%÷5=84.720(万元)
项目建设投资还本付息及固定资产折旧、摊销费用表(单位:万元)
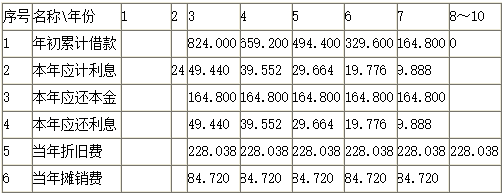
<2>、本题考查的是固定资产折旧费。
计算期末的固定资产余值=(2800+24)×85%-228.038×(10-2)=576.096(万元)或228.038×(10-8)+2824×85%×5%=576.096(万元)
<3>、本题考查的是总成本费用。
第3年总成本费用=(1500-190)+228.038+84.720+49.440=1672.198(万元)
第4年总成本费用=(1800-230)+228.038+84.720+39.552=1922.310(万元)
第8年总成本费用=(1800-230)+228.038=1798.038(万元)
<4>、本题考查的是盈亏平衡分析。
54Q-[500+(33.05-4.6)Q]-(54Q×13%-4.6Q)×12%=0,Q=19.79(万件)
结果表明,当项目产量小于19.79万件时,项目开始亏损;当项目产量大于19.79万件时,项目开始盈利。
建设期贷款利息=(2800-2000)/2×6%=24(万元)
固定资产年折旧额=[(2800+24)×85%×(1-5%)]÷10=228.038(万元)
无形资产摊销费=(2800+24)×15%÷5=84.720(万元)
项目建设投资还本付息及固定资产折旧、摊销费用表(单位:万元)
<2>、本题考查的是固定资产折旧费。
计算期末的固定资产余值=(2800+24)×85%-228.038×(10-2)=576.096(万元)或228.038×(10-8)+2824×85%×5%=576.096(万元)
<3>、本题考查的是总成本费用。
第3年总成本费用=(1500-190)+228.038+84.720+49.440=1672.198(万元)
第4年总成本费用=(1800-230)+228.038+84.720+39.552=1922.310(万元)
第8年总成本费用=(1800-230)+228.038=1798.038(万元)
<4>、本题考查的是盈亏平衡分析。
54Q-[500+(33.05-4.6)Q]-(54Q×13%-4.6Q)×12%=0,Q=19.79(万件)
结果表明,当项目产量小于19.79万件时,项目开始亏损;当项目产量大于19.79万件时,项目开始盈利。
2.
背景资料:某建设单位对某商务楼的设计方案进行评价,经专家讨论确定的主要评价指标分别为:结构形式(F1)、工程造价(F2)、节能要求(F3)、建筑造型(F4)、环境协调(F5)五项评价指标,各功能之间的重要性关系为:F1相对F2不重要,F1相对F3、F4、F5比较重要,F2相对F3、F4、F5也比较重要,F3相对F4不重要,但相对F5比较重要,F4相对F5比较重要。经过筛选后,最终对A、B、C三个设计方案进行评价,三个设计方案评价指标的评价得分结果和估算总造价见表1。
各方案评价指标的评价结果和估算总造价表1
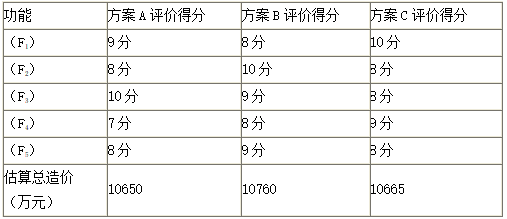
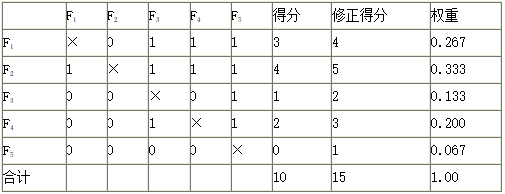
<1>、用0-1评分法计算各功能的权重,将计算结果填入表2中。
说明:权重系数、功能指数、价值指数保留3位小数,其余计算结果均保留两位小数。
权重系数表2
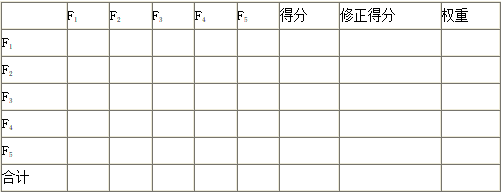
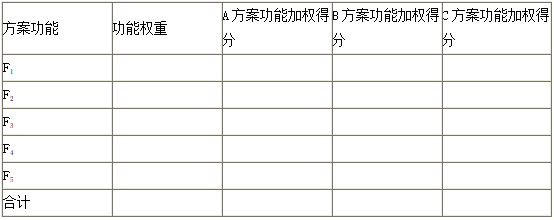
<2>、用综合评分法选择最佳设计方案。
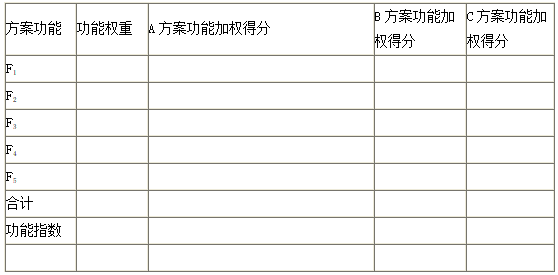
<3>、用价值指数法选择最佳设计方案。
<4>、假定该商务楼地上建筑面积为2.4万m2,建安工程单方造价3500元/m2,设计使用年限40年。根据有关规定,该项目应带有一定规模的地下人防工程,如果不带人防工程约需交纳208万元的人防工程配套费。因此,设计院对该项目地下部分提出了两个设计方案:方案甲为不建人防工程,地下可利用空间用于建停车场;方案乙为建规定规模的人防工程,剩余可利用空间用于建停车场。
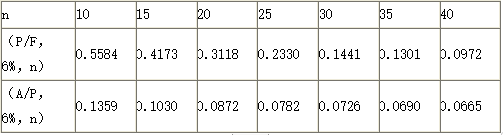
不同方案地下工程相关技术经济参数见表7,年基准利率6%。
不同方案地下工程相关技术经济参数表7

资金等值换算系数表8
(1)分别计算两方案的综合办公楼项目的建设总造价。
(2)若各方案年费用需要考虑建造费用、维护费用、大修费用(计入大修收益损失)和停车位收益等,分别计算两方案的地下工程生命周期年度费用(不考虑建设工期的影响,地下工程建设造价在期初一次性投入,均形成固定资产,无残值),并选择最经济方案。
各方案评价指标的评价结果和估算总造价表1
<1>、用0-1评分法计算各功能的权重,将计算结果填入表2中。
说明:权重系数、功能指数、价值指数保留3位小数,其余计算结果均保留两位小数。
权重系数表2
<2>、用综合评分法选择最佳设计方案。
<3>、用价值指数法选择最佳设计方案。
<4>、假定该商务楼地上建筑面积为2.4万m2,建安工程单方造价3500元/m2,设计使用年限40年。根据有关规定,该项目应带有一定规模的地下人防工程,如果不带人防工程约需交纳208万元的人防工程配套费。因此,设计院对该项目地下部分提出了两个设计方案:方案甲为不建人防工程,地下可利用空间用于建停车场;方案乙为建规定规模的人防工程,剩余可利用空间用于建停车场。
不同方案地下工程相关技术经济参数见表7,年基准利率6%。
不同方案地下工程相关技术经济参数表7
资金等值换算系数表8
(1)分别计算两方案的综合办公楼项目的建设总造价。
(2)若各方案年费用需要考虑建造费用、维护费用、大修费用(计入大修收益损失)和停车位收益等,分别计算两方案的地下工程生命周期年度费用(不考虑建设工期的影响,地下工程建设造价在期初一次性投入,均形成固定资产,无残值),并选择最经济方案。
参考答案详见解析
解析<1>、权重系数表3
<2>、综合评分法计算表4
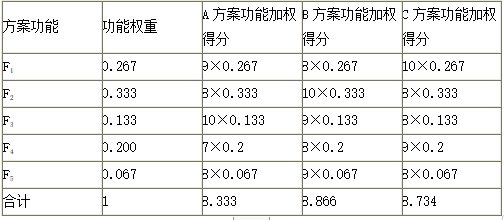
结论:B方案综合得分最高,因为B方案为最佳方案。
<3>、(1)功能指数,详见表5。
功能指数计算表5
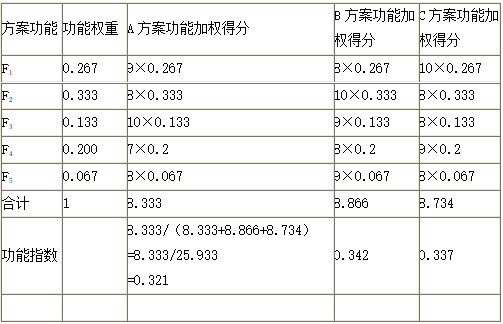
(2)成本指数:
方案A、B、C合计总造价=10650+10760+10665=32075(万元)
所以A、B、C方案成本指数分别为:
10650/32075=0.332;
10760/32075=0.335;
10665/32075=0.333
(3)价值指数,详见表6。
价值指数计算表6
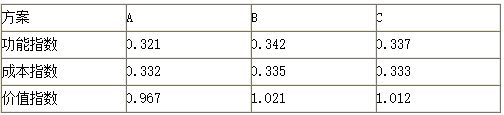
(4)结论:最佳设计方案为B,因为B方案的价值指数最大。
<4>、(1)方案甲工程项目总造价:2.4×3500+2000+208=10608(万元)
方案乙工程项目总造价:2.4×3500+2300=10700(万元)
(2)方案甲地下工程生命周期年度费用:
(50-120)+{(2000+208)+(300+0.3×100)×[(P/F,6%,10)+(P/F,6%,20)+(P/F,6%,30)]}×(A/P,6%,40)
=-70+{2208+330×[0.5584+0.3118+0.1441]}×0.0665
=-70+{2208+334.72}×0.0665=99.09(万元)
方案乙地下工程生命周期年度费用:
(35-90)+{2300+(110+0.4×60)×[(P/F,6%,10)+(P/F,6%,20)+(P/F,6%,30)]+160×[(P/F,6%,15)+(P/F,6%,30)]}×(A/P,6%,40)
=-55+{2300+134×[0.5584+0.3118+0.1441]+160×[0.4173+0.1441]}×0.0665
=-55+{2300+135.92+89.82}×0.0665=112.96(万元)
根据计算结果,方案甲的费用低为最经济方案。
<2>、综合评分法计算表4
结论:B方案综合得分最高,因为B方案为最佳方案。
<3>、(1)功能指数,详见表5。
功能指数计算表5
(2)成本指数:
方案A、B、C合计总造价=10650+10760+10665=32075(万元)
所以A、B、C方案成本指数分别为:
10650/32075=0.332;
10760/32075=0.335;
10665/32075=0.333
(3)价值指数,详见表6。
价值指数计算表6
(4)结论:最佳设计方案为B,因为B方案的价值指数最大。
<4>、(1)方案甲工程项目总造价:2.4×3500+2000+208=10608(万元)
方案乙工程项目总造价:2.4×3500+2300=10700(万元)
(2)方案甲地下工程生命周期年度费用:
(50-120)+{(2000+208)+(300+0.3×100)×[(P/F,6%,10)+(P/F,6%,20)+(P/F,6%,30)]}×(A/P,6%,40)
=-70+{2208+330×[0.5584+0.3118+0.1441]}×0.0665
=-70+{2208+334.72}×0.0665=99.09(万元)
方案乙地下工程生命周期年度费用:
(35-90)+{2300+(110+0.4×60)×[(P/F,6%,10)+(P/F,6%,20)+(P/F,6%,30)]+160×[(P/F,6%,15)+(P/F,6%,30)]}×(A/P,6%,40)
=-55+{2300+134×[0.5584+0.3118+0.1441]+160×[0.4173+0.1441]}×0.0665
=-55+{2300+135.92+89.82}×0.0665=112.96(万元)
根据计算结果,方案甲的费用低为最经济方案。
3.
背景:某工程施工合同中规定,合同工期为30周,合同价为827.28万元,因通货膨胀导致价格上涨时,业主只对人工费、主要材料费和机械费(三项费用占合同价的比例分别为22%、40%和9%)进行调整,因设计变更产生的新增工程,业主既补偿成本又补偿利润。人工费标准为90元/工日,窝工人工费补偿标准为30元/工日,机械闲置补偿标准为正常台班费的60%。该工程管理费为直接工程费(分部分项工程和措施项目的人工费、材料费、机械费之和)的18%,利润率为直接工程费、管理费之和的5%,规费费率按7%计,税金率按9%计取。人员窝工和机械闲置时可以计取部分现场管理费(以分部分项工程和措施项目人材机合价的4%计取)。各项工作均按最早开始时间安排作业。
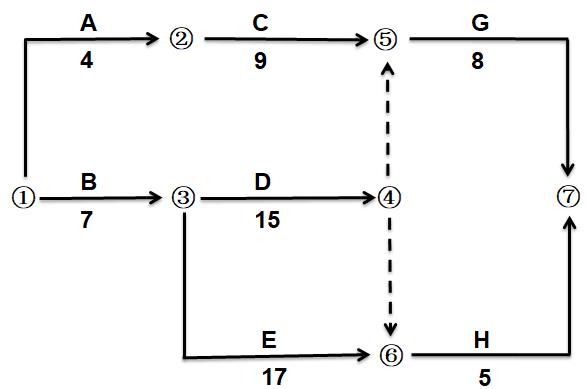
该工程的D工作和H工作安排使用同一台施工机械甲,机械甲为自有机械,每天工作一个台班,台班单价为1000元/台班;D工作和G工作安排使用同一台施工机械乙,机械乙为租赁机械,租赁费为700元/台班,每天安排一个台班。施工单位编制的施工进度计划,如图4.1所示,工期计量单位:周。
施工过程中发生如下事件:
事件1:考虑物价上涨因素,业主与施工单位协议对人工费、主要材料费和机械费分别上调5%、6%和3%。
事件2:因业主设计变更新增F工作,F工作为D工作的紧后工作,为H工作的紧前工作,持续时间为6周。经双方确认,F工作的直接工程费(分部分项工程和措施项目的人工费、材料费、机械费之和)为126万元。
事件3:G工作开始前,业主对G工作的部分施工图纸进行修改,由于未能及时提供给施工单位,致使G工作延误6周。由此造成人员窝工50个工日,租赁的施工机械闲置6周。
上述事件发生后,施工单位在合同规定的时间内向业主提出索赔并提供了相关资料。
<1>、事件1中,根据价格指数调整价款的方法进行合同价款的调整,调整后的合同价款为多少万元?
<2>、事件2中,列式计算F工作的工程价款为多少万元?
<3>、事件2发生后,以工作表示的关键线路是哪一条?列式计算应批准延长的工期和可索赔的费用(不含F工程价款)。
<4>、事件3发生后,列式计算可索赔的工期和费用。
(列出具体的计算过程,计算结果保留两位小数)
该工程的D工作和H工作安排使用同一台施工机械甲,机械甲为自有机械,每天工作一个台班,台班单价为1000元/台班;D工作和G工作安排使用同一台施工机械乙,机械乙为租赁机械,租赁费为700元/台班,每天安排一个台班。施工单位编制的施工进度计划,如图4.1所示,工期计量单位:周。
施工过程中发生如下事件:
事件1:考虑物价上涨因素,业主与施工单位协议对人工费、主要材料费和机械费分别上调5%、6%和3%。
事件2:因业主设计变更新增F工作,F工作为D工作的紧后工作,为H工作的紧前工作,持续时间为6周。经双方确认,F工作的直接工程费(分部分项工程和措施项目的人工费、材料费、机械费之和)为126万元。
事件3:G工作开始前,业主对G工作的部分施工图纸进行修改,由于未能及时提供给施工单位,致使G工作延误6周。由此造成人员窝工50个工日,租赁的施工机械闲置6周。
上述事件发生后,施工单位在合同规定的时间内向业主提出索赔并提供了相关资料。
<1>、事件1中,根据价格指数调整价款的方法进行合同价款的调整,调整后的合同价款为多少万元?
<2>、事件2中,列式计算F工作的工程价款为多少万元?
<3>、事件2发生后,以工作表示的关键线路是哪一条?列式计算应批准延长的工期和可索赔的费用(不含F工程价款)。
<4>、事件3发生后,列式计算可索赔的工期和费用。
(列出具体的计算过程,计算结果保留两位小数)
参考答案详见解析
解析<1>、不调值部分占合同价比例:1-22%-40%-9%=29%
调整后的合同价款=827.28×(29%+22%×105/100+40%×106/100+9%×103/100)=858.47(万元)
<2>、F工作的工程价款=[126×(1+18%)×(1+5%)]×(1+7%)×(1+9%)=182.08(万元)
<3>、事件2发生后,关键线路为:B→D→F→H
应批准延长的工期,即可索赔的工期为:(7+15+6+5)-30=3周
可索赔的费用分析:
原计划H工作最早开始时间是第24周,增加F工作后H工作的最早开始时间是第28周,可索赔的机械闲置时间28-24=4周,4周×7天=28(台班),闲置机械费:28×1000×60%×(1+4%)×(1+7%)×(1+9%)=20377.59(元)
<4>、是业主未按期提供图纸,属于业主应承担的责任,合理的工期与费用可向业主提出索赔。
工期索赔分析:事件2、3发生后,最终工期是36周,事件2发生后,合同工期可顺延至33周,事件3发生后,应补偿工期36-33=3(周)。
费用索赔分析:人工费=50×30×(1+4%)×(1+7%)×(1+9%)=1819.43(元);机械费=6×7×700×(1+4%)×(1+7%)×(1+9%)=35660.79(元),合计=1819.43+35660.79=37480.22(元)
4.
某工程项目发承包双方签订了施工合同,工期为4个月。有关工程价款及其支付条款约定如下:
<1>.工程价款:
(1)分项工程项目费用合计59.2万元,包括分项工程A、B、C三项,清单工程量分别为600m3、800m3、900m2,综合单价分别为300元/m3、380元/m3、120元/m2。
(2)单价措施项目费用6万元,不予调整。
(3)总价措施项目费用8万元,其中,安全文明施工费按分项工程和单价措施项目费用之和的5%计取(随计取基数的变化在第4个月调整),除安全文明施工费之外的其他总价措施项目费用不予调整。
(4)暂列金额5万元。
(5)管理费和利润按人材机费用之和18%计取,规费按人材机费和管理费、利润之和的5%计取,增值税率为9%。
(6)上述费用均不包含增值税可抵扣进项税额。
<2>.工程款支付:
(1)开工前,发包人按分项工程和单价措施项目工程款的20%支付给承包人作为预付款(在第2~4个月的工程款中平均扣回),同时将安全文明施工费工程款全额支付(不考虑支付比例)给承包人。
(2)分项工程价款按完成工程价款的85%逐月支付。
(3)单价措施项目和除安全文明施工费之外的总价措施项目工程款在工期第1~4个月均衡考虑,按85%比例逐月支付。
(4)其他项目工程款的85%在发生当月支付。
(5)第4个月调整安全文明措施费工程款,增(减)额当月全额支付(扣除)。
(6)竣工验收通过后30天内进行工程结算,扣留工程总造价的3%作为质量保证金,其余工程款作为竣工结算最终付款一次性结清。
施工期间分项工程计划如实际进度见表5.1。
表5.1 分项工程计划和实际进度表
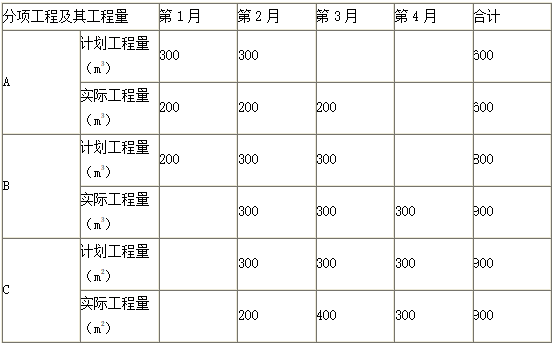
在施工期间第3个月,发生一项新增分项工程D。经发承包双方核实确认,其工程量为300m2,每m2所需不含税人工和机械费用为110元,每m2机械费可抵扣进项税额为10元;每m2所需甲、乙、丙三种材料不含税费用分别为80元、50元、30元,可抵扣进项税率分别为3%、10%、16%。(计算过程和结果保留三位小数。)
<1>、该工程签约合同价为多少万元?开工前发包人应支付给承包人的预付款和安全文明施工费工程款分别为多少万元?
<2>、第2个月,承包人完成合同价款为多少万元?发包人应支付合同价款为多少万元?截止到第2个月末,分项工程B的进度偏差为多少万元?
<3>、新增分项工程D的综合单价为多少元/m2?该分项工程费为多少万元?销项税额、可抵扣进项税额、应缴纳增值税额分别为多少万元?
<4>、该工程竣工结算合同价增减额为多少万元?如果发包人在施工期间均已按合同约定支付给承包商各项工程款,假定累计已支付合同价款87.099万元(含预付款),则竣工结算最终付款为多少万元?
<1>.工程价款:
(1)分项工程项目费用合计59.2万元,包括分项工程A、B、C三项,清单工程量分别为600m3、800m3、900m2,综合单价分别为300元/m3、380元/m3、120元/m2。
(2)单价措施项目费用6万元,不予调整。
(3)总价措施项目费用8万元,其中,安全文明施工费按分项工程和单价措施项目费用之和的5%计取(随计取基数的变化在第4个月调整),除安全文明施工费之外的其他总价措施项目费用不予调整。
(4)暂列金额5万元。
(5)管理费和利润按人材机费用之和18%计取,规费按人材机费和管理费、利润之和的5%计取,增值税率为9%。
(6)上述费用均不包含增值税可抵扣进项税额。
<2>.工程款支付:
(1)开工前,发包人按分项工程和单价措施项目工程款的20%支付给承包人作为预付款(在第2~4个月的工程款中平均扣回),同时将安全文明施工费工程款全额支付(不考虑支付比例)给承包人。
(2)分项工程价款按完成工程价款的85%逐月支付。
(3)单价措施项目和除安全文明施工费之外的总价措施项目工程款在工期第1~4个月均衡考虑,按85%比例逐月支付。
(4)其他项目工程款的85%在发生当月支付。
(5)第4个月调整安全文明措施费工程款,增(减)额当月全额支付(扣除)。
(6)竣工验收通过后30天内进行工程结算,扣留工程总造价的3%作为质量保证金,其余工程款作为竣工结算最终付款一次性结清。
施工期间分项工程计划如实际进度见表5.1。
表5.1 分项工程计划和实际进度表
在施工期间第3个月,发生一项新增分项工程D。经发承包双方核实确认,其工程量为300m2,每m2所需不含税人工和机械费用为110元,每m2机械费可抵扣进项税额为10元;每m2所需甲、乙、丙三种材料不含税费用分别为80元、50元、30元,可抵扣进项税率分别为3%、10%、16%。(计算过程和结果保留三位小数。)
<1>、该工程签约合同价为多少万元?开工前发包人应支付给承包人的预付款和安全文明施工费工程款分别为多少万元?
<2>、第2个月,承包人完成合同价款为多少万元?发包人应支付合同价款为多少万元?截止到第2个月末,分项工程B的进度偏差为多少万元?
<3>、新增分项工程D的综合单价为多少元/m2?该分项工程费为多少万元?销项税额、可抵扣进项税额、应缴纳增值税额分别为多少万元?
<4>、该工程竣工结算合同价增减额为多少万元?如果发包人在施工期间均已按合同约定支付给承包商各项工程款,假定累计已支付合同价款87.099万元(含预付款),则竣工结算最终付款为多少万元?
参考答案详见解析
解析<1>、(1)该工程签约合同价=(59.2+6+8+5)×(1+5%)×(1+9%)=89.500(万元)
(2)开工前发包人应支付给承包人的预付款=(59.2+6)×(1+5%)×(1+9%)×20%=14.924(万元)
(3)安全文明施工费工程款=(59.2+6)×5%×(1+5%)×(1+9%)=3.731(万元)
<2>、(1)第2个月,承包人完成合同价款=[(200×300+300×380+200×120)/10000+(6+8-(59.2+6)×5%)/4]×(1+5%)×(1+9%)=25.734(万元)
(2)发包人应支付合同价款为=25.734×85%-14.924/3=16.899(万元)
(3)截止到第2个月末,分项工程B的进度偏差为:
已完工程计划投资=300×380/10000×1.1445=13.047(万元)
拟完工程计划投资=(200+300)×380/10000×1.1445=21.746(万元)
进度偏差=已完工程计划投资-拟完工程计划投资=13.047-21.746=-8.699(万元)
进度拖后8.699万元
<3>、(1)新增分项工程D的综合单价=(110+80+50+30)×(1+18%)=318.600(元/m2)
(2)该分项工程费=300×318.6/10000=9.558(万元)
(3)销项税额=9.558×(1+5%)×9%=0.903(万元)
可抵扣进项税额=300×(10+80×3%+50×10%+30×16%)/10000=0.666(万元)
应缴纳增值税额=0.903-0.666=0.237(万元)
<4>、(1)B分部分项价款增减=(900-800)×380/10000×(1+5%)×(1+9%)=4.349(万元)
B分项工程安全文明施工费调整=4.349×5%=0.217(万元)
新增分项工程D分项工程安全文明施工费调整=9.558×1.05×1.09×5%=10.939×5%=0.547(万元)
该工程竣工结算合同价增减额为=4.349+0.217+10.939+0.547-5×(1+5%)×(1+9%)=10.330(万元)
(2)竣工结算最终付款=(89.500+10.330)×(1-3%)-87.099=9.736(万元)
二、案例题(管道和设备工程)
根据所给材料回答问题。
5.
工程背景资料如下:
(1).图6.Ⅱ为某泵房工艺管道系统安装图。

(2).设定该泵房工艺管道系统清单工程量有关情况如下:
φ219×6管道为9.5m;φ273×7管道为6.5m,其中地下2.0m;φ325×7管道为0.5m。
(3).管道安装工程的相关定额见下表:
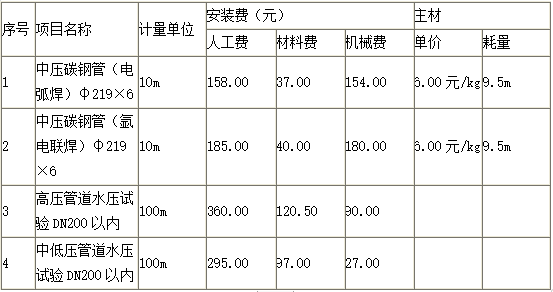
管理费和利润分别为人工费的85%和35%。
(4).相关分部分项工程量清单项目统一编码见下表:
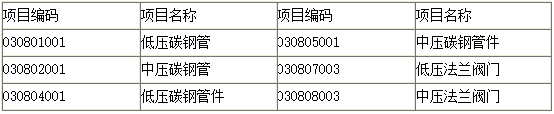
<1>、按照图6.Ⅱ所示内容,列示计算管道(区分地上、地下)项目的清单工程量。
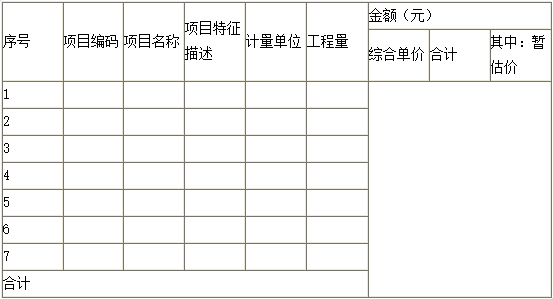
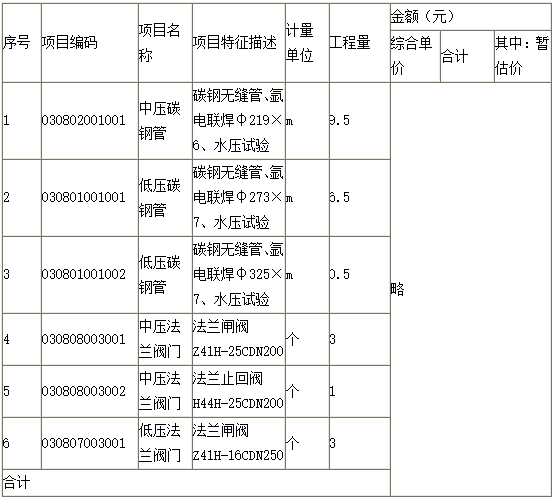
<2>、按照背景资料2、4中给出的管道清单工程量及项目统一编码、图6.Ⅱ所示的阀门数量和规定的管道安装技术要求,编制表6.Ⅱ.1管道、阀门项目“分部分项工程量清单与计价表”(不计算计价部分)
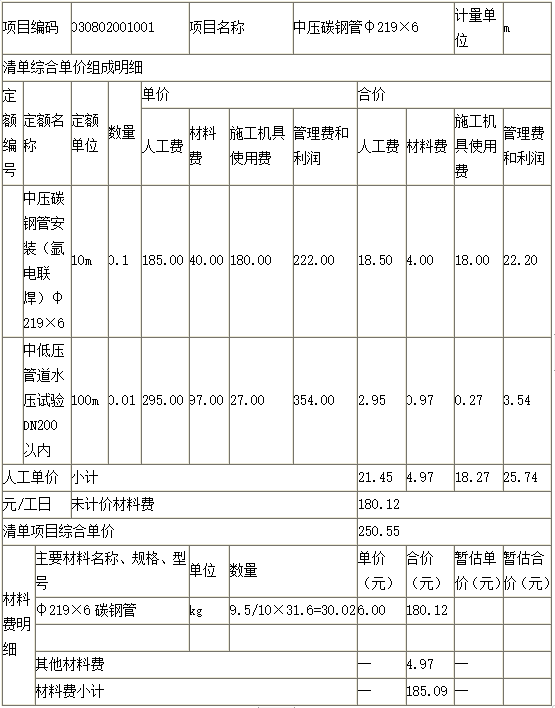
<3>、按照背景资料3中的相关定额,编制6.Ⅱ.2φ219×6管道(单重31.6kg/m)的“工程量清单综合单价分析表”。
<4>、假设承包商购买材料时的增值税进项税率为16%,机械费增值税进项税率为10%,管理费和利润增值税进项税率为5%,中压碳钢管DN200安装清单项目不含增值税可抵扣进项税额综合单价的人工费、材料费、机械费分别为40.00元、35.00元、30.00元,列示计算中压管道DN200管道安装清单项目的综合单价,以及承包商应承担的增值税应纳税额(单价)。(建安工程增值税税率为9%)
(计算结果均保留两位小数)。
(1).图6.Ⅱ为某泵房工艺管道系统安装图。
(2).设定该泵房工艺管道系统清单工程量有关情况如下:
φ219×6管道为9.5m;φ273×7管道为6.5m,其中地下2.0m;φ325×7管道为0.5m。
(3).管道安装工程的相关定额见下表:
管理费和利润分别为人工费的85%和35%。
(4).相关分部分项工程量清单项目统一编码见下表:
<1>、按照图6.Ⅱ所示内容,列示计算管道(区分地上、地下)项目的清单工程量。
<2>、按照背景资料2、4中给出的管道清单工程量及项目统一编码、图6.Ⅱ所示的阀门数量和规定的管道安装技术要求,编制表6.Ⅱ.1管道、阀门项目“分部分项工程量清单与计价表”(不计算计价部分)
<3>、按照背景资料3中的相关定额,编制6.Ⅱ.2φ219×6管道(单重31.6kg/m)的“工程量清单综合单价分析表”。
<4>、假设承包商购买材料时的增值税进项税率为16%,机械费增值税进项税率为10%,管理费和利润增值税进项税率为5%,中压碳钢管DN200安装清单项目不含增值税可抵扣进项税额综合单价的人工费、材料费、机械费分别为40.00元、35.00元、30.00元,列示计算中压管道DN200管道安装清单项目的综合单价,以及承包商应承担的增值税应纳税额(单价)。(建安工程增值税税率为9%)
(计算结果均保留两位小数)。
参考答案详见解析
解析<1>、(1)φ219×6碳钢无缝钢管工程量计算式:
地上:(0.3+0.5+1.7-0.5)×2+0.6+(2.1-1.7)+(0.3+0.3+1.05+0.8+0.2)+(0.65+0.8+0.2)+(2.1-0.8)=10.60(m)
(2)φ273×7碳钢无缝钢管工程量计算式:
地上:(0.5+0.3)×2+0.8+0.3+0.5+0.5+0.8+0.2+0.8=5.50(m)
地下:0.5+1.05+0.5=2.05(m)
共计:5.50+2.05=7.55(m)
(3)φ325×7碳钢无缝钢管工程量计算式:
地上:0.3×2=0.60(m)
分析:各管道线路已经用不同颜色标识,以便大家理解。

<2>、表6.Ⅱ.1 分部分项工程量清单与计价表
<3>、表6.Ⅱ.2 工程量清单综合单价分析表
<4>、综合单价=40+35+30+40×(85%+35%)=153(元/m)
可抵扣的进项税额=35×16%+30×10%+40×(85%+35%)×5%=11(元/m)
应纳增值税额=[40+35+30+40×(85%+35%)]×9%-11=2.77(元/m)
地上:(0.3+0.5+1.7-0.5)×2+0.6+(2.1-1.7)+(0.3+0.3+1.05+0.8+0.2)+(0.65+0.8+0.2)+(2.1-0.8)=10.60(m)
(2)φ273×7碳钢无缝钢管工程量计算式:
地上:(0.5+0.3)×2+0.8+0.3+0.5+0.5+0.8+0.2+0.8=5.50(m)
地下:0.5+1.05+0.5=2.05(m)
共计:5.50+2.05=7.55(m)
(3)φ325×7碳钢无缝钢管工程量计算式:
地上:0.3×2=0.60(m)
分析:各管道线路已经用不同颜色标识,以便大家理解。
<2>、表6.Ⅱ.1 分部分项工程量清单与计价表
<3>、表6.Ⅱ.2 工程量清单综合单价分析表
<4>、综合单价=40+35+30+40×(85%+35%)=153(元/m)
可抵扣的进项税额=35×16%+30×10%+40×(85%+35%)×5%=11(元/m)
应纳增值税额=[40+35+30+40×(85%+35%)]×9%-11=2.77(元/m)
三、案例题(电气和自动化控制工程)
根据所给材料回答问题。
6.
工程背景资料如下:
(1)图6.Ⅲ所示为某综合楼底层会议室的照明平面图。
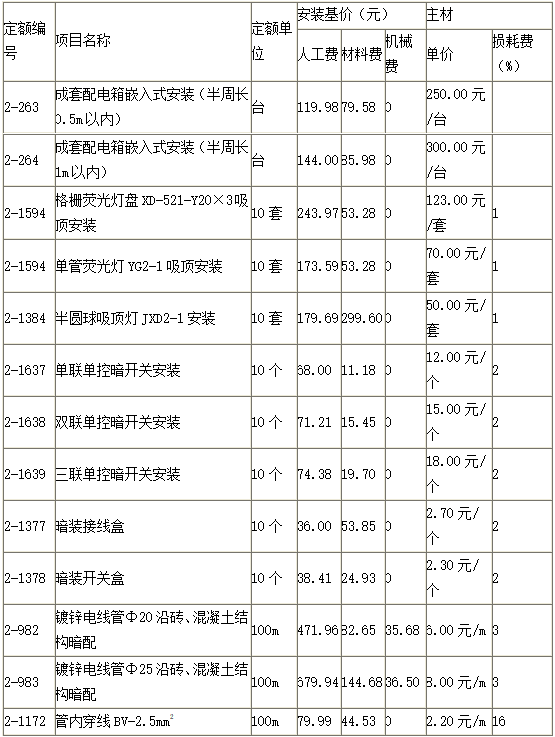
(2)照明工程的相关定额见下表
(3)该工程的人工费单位为80元/工日,管理费和利润分别按人工费的50%和30%计算。
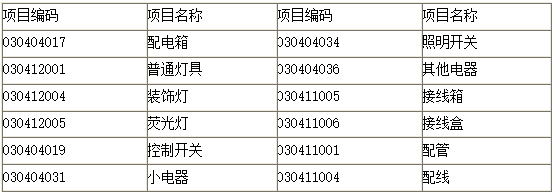
(4)相关分部分项工程量清单项目统一编码见下表:

说明:
(1).照明配电箱AZM电源由本层总配电箱引来。
(2).管路为镀锌电线管Φ20或Φ25沿墙、楼板暗配,顶管敷设标高除雨篷为4m外,其余均为5m。管内穿绝缘导线BV-5002.5mm2。管内穿线管径选择:3根线选用Φ20镀锌电线管;4-5根线选用Φ25镀锌电线管。所有管路内均带一根专用接地线(PE线)。
(3).配管水平长度见图6.Ⅲ括号内数字,单位为m。
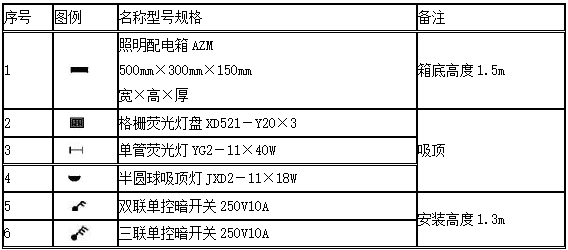
<1>、按照背景资料1-4和图6.Ⅲ所示内容,根据《建设工程工程量清单计价规范》(GB50500-2013)和《通用安装工程工程量计算规范》(GB50856-2013)的规定,分别列式计算管、线工程量,将计算结果填入答题纸上,并在答题纸表6.Ⅲ.1中,编制该工程的“分部分项工程和单价措施项目清单与计价表”。
分部分项工程和单价措施项目清单与计价表
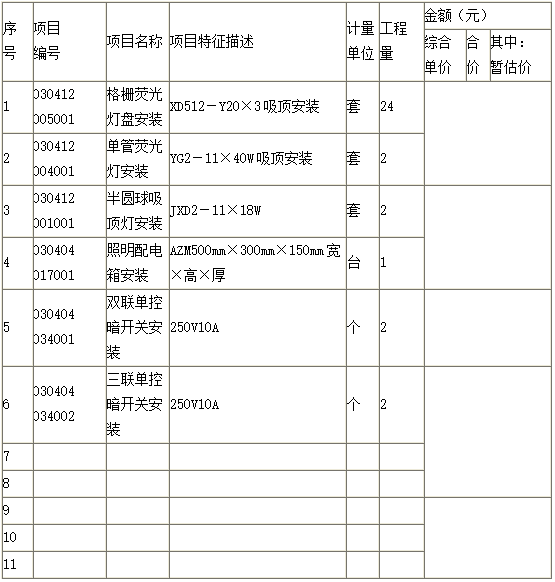
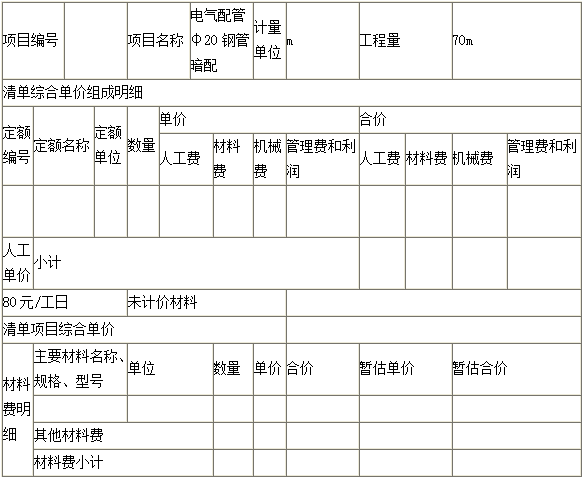
<2>、设定该工程镀锌电线管Φ20暗配的清单工程量为70m,其余条件均不变,根据上述相关定额计算镀锌电线管Φ20暗配项目的综合单价,并填入答题纸表6.Ⅲ.2“综合单价分析表”中。
(保留两位小数)
综合单价分析表
(1)图6.Ⅲ所示为某综合楼底层会议室的照明平面图。
(2)照明工程的相关定额见下表
(3)该工程的人工费单位为80元/工日,管理费和利润分别按人工费的50%和30%计算。
(4)相关分部分项工程量清单项目统一编码见下表:
说明:
(1).照明配电箱AZM电源由本层总配电箱引来。
(2).管路为镀锌电线管Φ20或Φ25沿墙、楼板暗配,顶管敷设标高除雨篷为4m外,其余均为5m。管内穿绝缘导线BV-5002.5mm2。管内穿线管径选择:3根线选用Φ20镀锌电线管;4-5根线选用Φ25镀锌电线管。所有管路内均带一根专用接地线(PE线)。
(3).配管水平长度见图6.Ⅲ括号内数字,单位为m。
<1>、按照背景资料1-4和图6.Ⅲ所示内容,根据《建设工程工程量清单计价规范》(GB50500-2013)和《通用安装工程工程量计算规范》(GB50856-2013)的规定,分别列式计算管、线工程量,将计算结果填入答题纸上,并在答题纸表6.Ⅲ.1中,编制该工程的“分部分项工程和单价措施项目清单与计价表”。
分部分项工程和单价措施项目清单与计价表
<2>、设定该工程镀锌电线管Φ20暗配的清单工程量为70m,其余条件均不变,根据上述相关定额计算镀锌电线管Φ20暗配项目的综合单价,并填入答题纸表6.Ⅲ.2“综合单价分析表”中。
(保留两位小数)
综合单价分析表
参考答案详见解析
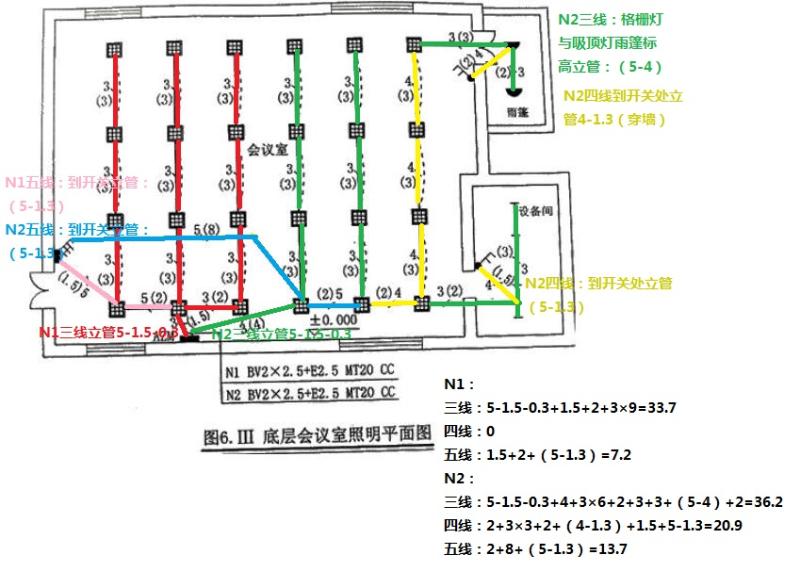
解析<1>、(1)φ20钢管暗配工程量计算式:
N1回路三线:5-1.5-0.3+1.5+2+3×9=33.7(m)
N2回路三线:5-1.5-0.3+4+3×6+2+3+3+(5-4)+2=36.2(m)
φ20合计:33.7+36.2=69.9(m)
φ25钢管暗配工程量计算式:
N1回路四线:0
N2回路四线:2+3×3+2+(4-1.3)+1.5+(5-1.3)=20.9(m)
N1回路五线:1.5+2+(5-1.3)=7.2(m)
N2回路五线:2+8+(5-1.3)=13.7(m)
φ25合计:20.9+7.2+13.7=41.8(m)
(2)BV-5002.5mm2绝缘导线穿管工程量计算式:
预留长度:500mm+300mm=800mm=0.8(m)
三线:69.9×3+(0.5+0.3)×3×2=214.5m
四线:20.9×4=83.6(m)
五线:(7.2+13.7)×5=104.5(m)
总长度:214.5+83.6+104.5=402.6(m)
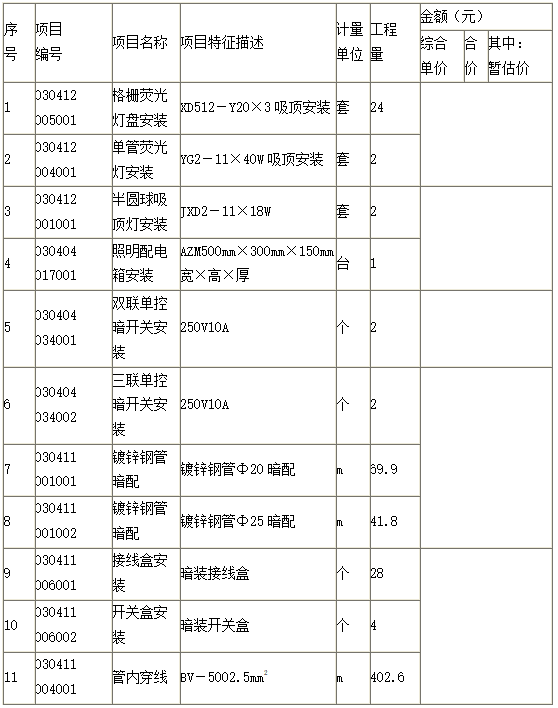
表6.Ⅲ.1分部分项工程和单价措施项目清单与计价表
工程名称:会议室照明工程标段:底层会议室照明平面图
分析:
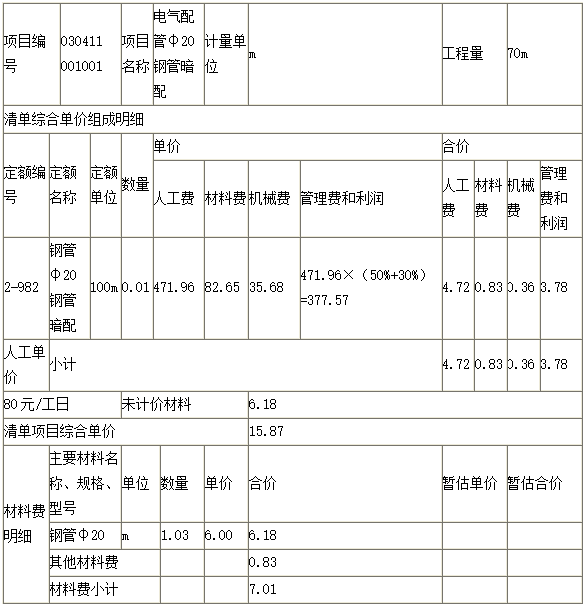
<2>、表6.Ⅲ.2工程量清单综合单价分析表
标段:底层会议室照明平面图 工程名称:会议室照明工程
N1回路三线:5-1.5-0.3+1.5+2+3×9=33.7(m)
N2回路三线:5-1.5-0.3+4+3×6+2+3+3+(5-4)+2=36.2(m)
φ20合计:33.7+36.2=69.9(m)
φ25钢管暗配工程量计算式:
N1回路四线:0
N2回路四线:2+3×3+2+(4-1.3)+1.5+(5-1.3)=20.9(m)
N1回路五线:1.5+2+(5-1.3)=7.2(m)
N2回路五线:2+8+(5-1.3)=13.7(m)
φ25合计:20.9+7.2+13.7=41.8(m)
(2)BV-5002.5mm2绝缘导线穿管工程量计算式:
预留长度:500mm+300mm=800mm=0.8(m)
三线:69.9×3+(0.5+0.3)×3×2=214.5m
四线:20.9×4=83.6(m)
五线:(7.2+13.7)×5=104.5(m)
总长度:214.5+83.6+104.5=402.6(m)
表6.Ⅲ.1分部分项工程和单价措施项目清单与计价表
工程名称:会议室照明工程标段:底层会议室照明平面图
分析:
<2>、表6.Ⅲ.2工程量清单综合单价分析表
标段:底层会议室照明平面图 工程名称:会议室照明工程